東京都中小企業振興公社の「DX推進助成金」は、これから初めてデジタル化に取り組む会社が、助成金だけを申し込める制度ではありません。2026年度第2回は、2024年度・2025年度に「DX推進支援事業」に採択され、アドバイザーが作成した提案書に基づいて設備やシステムを導入する都内中小企業者等が対象です。
生産性向上コースの助成率は、中小企業者が対象経費の2分の1以内、小規模企業者が3分の2以内。賃金引上げ計画を申請して達成した場合は、それぞれ4分の3以内、5分の4以内になります。助成上限は3,000万円、下限は30万円です。ただし、購入代金を支払う前に助成金が入る仕組みではなく、事業を実施し、実績報告や検査を経た後の受取りになります。
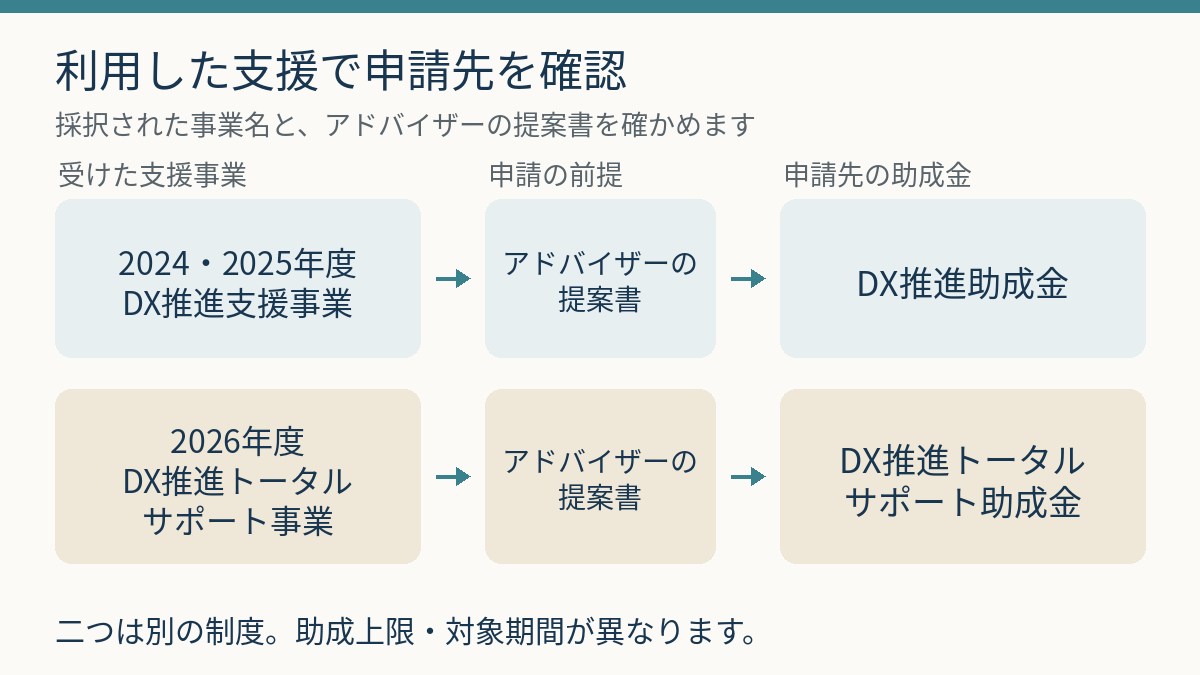
以下は、2026年11月6日に確認した「令和8年度第2回DX推進助成金」の募集要項に基づく説明です。2026年11月13日に公式案内と募集要項を再確認し、事前予約期限の延長を反映しました。新しい「DX推進トータルサポート助成金」と名称が似ていますが、対象となる支援事業や助成上限、対象期間が異なります。過去の採択通知と提案書を手元で確認すると、自社がどちらを検討する立場か分かります。
自社が受けた支援は、どちらの制度か
2024年度・2025年度の採択と提案書が出発点になる
今回の募集要項は、2024年度・2025年度に募集した「DX推進支援事業」の採択を前提としています。さらに、生産性向上コースでは、そのコースで派遣されたアドバイザーが課題解決に必要と認めた取組であり、提案書をもとに実施内容が具体化していることが求められます。
以前、公社へ相談したことがあるというだけでは、この前提を満たしたか判断できません。相談先、採択された事業名、コース名、提案書の有無を確認します。民間の販売会社が作った導入提案書も、公社のアドバイザーによる提案書と同じ扱いにはなりません。
提案書を受け取った後に導入内容を変えたい場合は、その変更が元の課題や計画と合うかを公社へ相談します。申請書に記載する事業内容の変更は、原則として認められない扱いです。提案書にある製品名だけを転記するより、現在も同じ課題があるか、予定した連携や運用が実現できるかまで確かめておくと、見積もりとの食い違いを減らせます。
2026年度のトータルサポートは、別の助成金へつながる
2026年度からの「DX推進トータルサポート事業」で提案書を受けた会社は、「DX推進トータルサポート助成金」の案内を確認します。旧制度の募集要項の表紙にも、この区別が明記されています。
新制度の公式案内では、生産性向上コースの上限は通常1,500万円、大幅賃上げ企業は2,000万円、助成対象期間は2年間です。旧制度の「上限3,000万円・対象期間1年間」と混ぜて計算することはできません。新制度でもアドバイザーの提案書が前提で、作成には最低3か月程度かかると案内されています。
旧「DX推進支援事業」の新規採択は終了しています。旧制度の提案書がない会社は、過去の支援へ今から申し込めると考えず、新制度の利用条件と募集状況を確認する流れになります。新制度の対象経費の細かな扱いは、旧制度の要項から読み替えず、新制度の募集要項で確認します。
第2回の受付期間と、導入できる期間を分ける
| 手続き・期間 | 2026年度第2回の予定 | 確認する内容 |
|---|---|---|
| 事前予約 | 2026年10月15日~11月13日(延長後) | 本申請とは別に必須。予約がなければ申請を受け付けない |
| 本申請 | 2026年11月2日~11月30日 | 必要書類をjGrantsで提出する |
| 交付決定 | 2027年2月末日予定 | 審査を経て、助成対象とする事業・金額を決定する |
| 助成対象期間 | 2027年3月1日~2028年2月29日 | 発注・契約・取得・実施・支払いまでを期間内に終える |
| 実績報告・検査・助成金の受取り | 事業の完了後 | 実績報告書と支払資料を提出し、検査・金額確定・請求を経る |
第2回の事前予約期限は、当初の2026年11月6日から11月13日へ延長されています(2026年11月13日確認)。募集要項PDFには当初の日程が残っていますが、公社の公式案内には延長が明記されています。本申請は11月30日までで、期限内に事前予約を済ませた事業者が対象です。予約だけで申請要件を満たすわけではないため、採択された支援事業と提案書を確認したうえで手続きを進めてください。
事前予約をすると、事務局が確認したうえで、申請要件を満たすと判断された事業者へ申請書類の様式等が届く流れです。予約だけで採択が決まるわけではありません。電子申請に使うGビズIDプライムの準備も、会社の担当者と共有しておきます。
交付決定は、助成金の入金通知とは異なります。募集要項では、申請内容が審査で減額される場合や、実施後の確認によって交付予定額より最終額が少なくなる場合も示されています。機器の支払予定日に合わせて、交付決定額がそのまま振り込まれるという資金計画にはできません。
対象になる会社の規模と、東京での事業実態
会社名や所在地だけで申請資格は決まらない
申請できるのは、募集要項の中小企業者、個人事業主、中小企業団体等の条件に合う事業者です。企業規模は業種に応じて、資本金または常時使用する従業員数で判定します。たとえば、製造業などは資本金3億円以下または従業員300人以下、卸売業は1億円以下または100人以下、小売業は5,000万円以下または50人以下という区分です。旅館業や一部のゴム製品製造業などには別の従業員数基準があります。
資本金と従業員数の両方が基準以下でなければならない、という読み方ではありません。ただし、規模に合っていても、大企業が実質的に経営へ参画している会社は対象から外れます。出資比率だけでなく、役員の兼務や議決権等も要項の確認項目です。一般社団法人、NPO法人、医療法人など、申請できない法人形態も列挙されています。
小規模企業者は、製造業・その他で従業員20人以下、商業・サービス業で5人以下という区分です。「社員が少ない会社」という感覚的な呼び方ではなく、業種と常時使用する従業員の数で確認します。中小企業団体は、構成員の内訳にかかわらず小規模企業者とはみなされません。
都内の本店・支店と、機器を置く場所を確認する
基準日である2026年11月2日時点で、東京都内に登記簿上の本店または支店があり、都内の事業所で実質的に事業を営んでいることが求められます。個人事業主は開業届の控え等で都内所在地を確認する扱いです。登記や建物の所在地だけでなく、事業活動や従業員の雇用などの実態も確認されます。
導入場所の条件は、本店が東京にあるか、東京には支店があるかで異なります。都内本店の事業者は、東京都内に加え、神奈川・埼玉・千葉・群馬・栃木・茨城・山梨にある自社の事業所等も対象になり得ます。都内支店の事業者は、実施場所が東京都内であることが条件です。
本社が東京にあっても、全国のどの工場にでも助成対象機器を置けるわけではありません。また、関連会社の従業員も利用できる共用スペースなどは、機器・ロボットの実施場所として認められない扱いです。見積もりを依頼するときから、申請する法人、納品先、実際に使う人を一致させて整理します。
都税等の滞納がないこと、事業継続に不確実な状況がないこと、必要な許認可を取得していることなども条件です。特段の記載がなければ、申請時だけでなく助成事業の完了時まで要件を満たす必要があります。申請後に合併や大きな資本関係の変更を予定している場合は、その予定も公社へ伝えます。
生産性向上コースで、どんな取組を考えるか
生産性向上コースが支援するのは、デジタル技術を使い、将来にわたって自社業務の生産性を高める新たな取組です。募集要項には、工場や本社の帳票を電子化して基幹システムと結び付ける例や、店舗のスマートレジと販売情報等をまとめて管理する例が掲載されています。機器の購入に加えて、業務の進め方をどう変えるかが対象事業の説明に含まれています。
たとえば、受注情報を紙から表計算ソフトへ入力し、さらに生産管理システムへ転記している会社を想定します。検討する内容は、どの入力を減らすか、受注変更を誰が確認するか、工場へ渡す指示をどこで確定するかです。システム名だけでは、導入後の仕事の流れまで分かりません。
申請の準備では、提案書の課題、導入する機能、変更する手順、担当者、導入後に確認する数字をつなげます。入力に要する時間や修正件数など、現場で記録できるものを選ぶと、稼働後の確認にも使えます。ここで挙げた受注業務の話は検討のための想定例であり、同じシステムを導入すれば一律に助成対象になるという意味ではありません。
単なる機器の買替え、既存ライセンスの追加や更新だけの取組、一般的なパソコン等の環境整備などは、対象事業として認められない場合があります。現在の設備が古くなったという理由に加え、アドバイザーが必要と認めた新たな改善に該当するかを確認します。
同じ助成金にはDX戦略策定支援コースもありますが、助成率だけで自由に選び替えるものではありません。受けたアドバイザー支援のコースと、提案書等に基づく取組内容が前提です。同じ募集回で申請できるのは、いずれか一つのコースです。
上限3,000万円と、実際に受け取る額の違い
助成率を掛けるのは、認められた対象経費
助成金額は、対象と認められた経費に助成率を掛け、上限の範囲で計算します。請求書の総額や、会社が支払う全費用にそのまま助成率を掛けるわけではありません。消費税、対象外の機器、助成対象期間外の利用料などは計算から外れます。算出額の千円未満は切り捨てです。
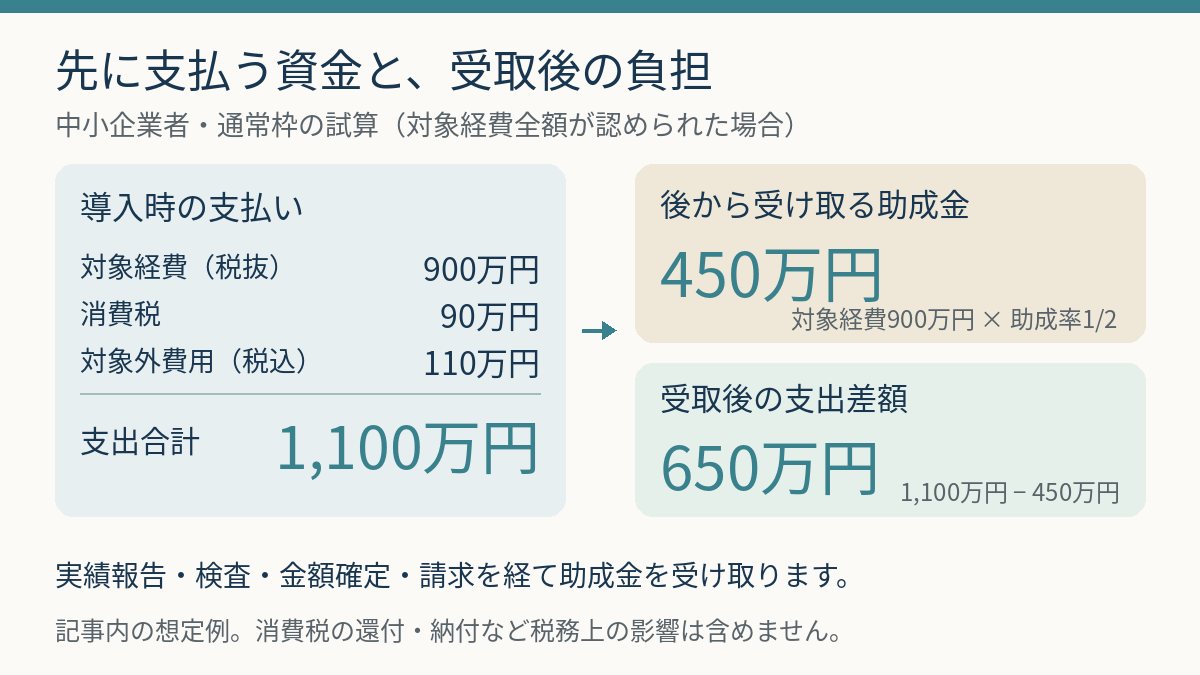
下表は、中小企業者に該当する会社が、税抜900万円の対象経費を使うと仮定した記事内の試算です。対象経費にかかる消費税を90万円、別途発生する対象外費用を税込110万円と置き、最初の支出を合計1,100万円としています。税率は例を簡単にするため10%とし、消費税の申告による還付・納付や法人税等は計算に含めていません。
| 条件 | 助成金の計算 | 助成金受取後の支出差額 |
|---|---|---|
| 中小企業者・通常 | 900万円×1/2=450万円 | 1,100万円-450万円=650万円 |
| 小規模企業者・通常 | 900万円×2/3=600万円 | 1,100万円-600万円=500万円 |
| 中小企業者・賃上げ達成 | 900万円×3/4=675万円 | 1,100万円-675万円=425万円 |
| 小規模企業者・賃上げ達成 | 900万円×4/5=720万円 | 1,100万円-720万円=380万円 |
この試算は交付額を保証するものではありません。仮に中小企業者の通常枠で、対象経費が審査・実績確認の結果600万円となれば、助成金は300万円です。同じ1,100万円を支払っていれば、受取後の支出差額は800万円になります。対象外費用を早く分けておくほど、社内で承認する予算と助成金の見込みを合わせやすくなります。
入金までに用意する資金と、最終負担を分ける
中小企業者の通常枠の例では、受取後の支出差額は650万円ですが、導入から入金までの間は、合計1,100万円の支払いに対応できる資金計画を組みます。取引先への支払いが複数回なら、それぞれの支払日と助成金の受取時期を月ごとの表に並べます。
助成金は実績報告後の完了検査、金額確定、請求を経て支払われます。募集要項にある所要期間も、不備の確認等で延びる可能性があります。手元資金や金融機関への相談では、最も早い入金予定だけで返済日や別の支払いを決めず、入金が遅れた場合も会社の日常支出を賄えるかを見ます。
賃上げ枠の助成金は、通常の助成率等による部分と、賃上げ達成による差額を分けて交付する仕組みです。上乗せ分まで事業完了と同時に一括で入ると考えず、給与支出が続く期間と、その確認に必要な手続きも資金計画へ反映します。
見積書は、対象経費と対象外経費を分けて読む
| 経費区分 | 対象になり得る内容 | 見積もりで確認すること |
|---|---|---|
| 機器・ロボット導入費 | 取組に直接必要な購入・リース・改良、設定等 | 提案書との対応、機器の用途、設置先、設定作業の内訳 |
| システム構築費 | 新たな構築・改修、対象期間内の運用・保守 | 設計と開発の範囲、成果物の帰属、既存部分との区分 |
| ソフトウェア導入費 | 新たなソフトの購入・利用、設定・カスタマイズ等 | 機能、ライセンスの契約期間、利用人数、設定費 |
| クラウド利用費 | 取組に直接必要なサービス利用、初期設定等 | 料金の確定方法、契約・利用期間、引落日 |
| データ分析費 | 自社データの分析を外部事業者へ依頼する費用 | 分析内容、成果物の帰属、自社で実施できる業務との違い |
区分名に当てはまれば、それだけで対象と決まるわけではありません。事業に直接必要な最小限の支出であること、契約先が委託内容を主要業務とする事業者であること、使途や金額を報告書類で確認できることなど、共通条件があります。システム構築では、設計だけで終わる場合や、発注した会社に成果物が帰属しない場合は対象外です。
「導入一式300万円」とだけ書かれた見積書なら、機器本体、開発、設定、保守、利用料に分けてもらいます。単価、数量、契約期間、作業内容が分かれば、提案書との対応や対象期間に入る金額を確認できます。これは単に申請用の形式を整える作業ではなく、導入会社との認識違いを見つける材料にもなります。
パソコンや一般的な通信費まで含めない
募集要項では、パソコン、スマートフォン、カメラ等の汎用性の高い機器、一般的な文書作成・表計算ソフト、通信費、広告宣伝費、中古品、消費税、振込手数料等を対象外として挙げています。単なるホームページの作成、機器を置く場所の整備工事、自社内製のソフトウェア費用なども対象外の例です。
新システムの導入に合わせてパソコンを買い替える場合、その会社にとって必要な支出であっても、助成対象としては分けます。「業務改善に必要な費用」と「この助成金が負担する費用」は、同じ範囲になるとは限りません。
利用量に応じて金額が変わり、申請時に利用金額等を定められない従量課金方式の経費も対象外として記載されています。クラウドサービスでは、月額固定部分と従量部分が同じ契約に含まれる場合があります。料金表を見て、どこまで確定できるか、見積書をどう区分するかを相談します。
親会社・子会社・グループ企業等の関連会社との取引は、助成対象外です。いつも依頼している取引先であっても、資本関係や役員等の兼務があるときは、その関係を申請前に説明します。助成対象とする契約先を決めた後で、この条件に気付く事態を避けるためです。
発注から支払いまで、どの時点を残すか
対象期間の開始前に契約を済ませない
今回の助成対象期間は2027年3月1日からです。たとえば、2027年2月に発注や契約を済ませ、3月に納品・支払いをしたとしても、発注・契約が期間外になります。支払日だけを期間内に合わせればよいという制度ではありません。
申請前には見積書や仕様書を準備しますが、見積もりの依頼と正式な発注は区別します。発注書、契約書、サービスの申込画面など、どの手続きで契約が成立するかを販売会社と確認し、公社が示す対象期間と合わせます。受注確保のための申込金や先行契約を求められる場合も、支払い・契約を進める前に相談します。
期間の終わりにも注意が必要です。納品が2028年2月に完了しても、支払いが3月になれば、支払いは対象期間外です。カード払いでは購入日だけでなく銀行口座からの引落日までを確認します。月末締め翌月払いの契約なら、最終月の利用料が対象に入らないことがあります。
年払い・複数年契約も、対象となる期間を区切る
クラウドやライセンス、リース等の期間使用料は、助成対象期間内に契約し、利用し、支払いを終えた分が対象です。2年分をまとめて前払いしても、今回の対象期間を超える分まで助成されるわけではありません。要項では、ライセンスの前払いをしても、実績報告や助成金請求は対象期間終了後になる扱いが示されています。
2027年9月から1年間の保守契約を結ぶ想定なら、2028年3月以降の保守料は今回の対象期間を外れます。導入費と保守料を一括で支払う場合でも、期間を分けた内訳を準備します。利用契約を途中で解約した場合は事業の中止に当たり、交付を受けられなくなる場合もあるため、早期終了を前提にした申請には向きません。
会社名義の支払いと、証拠となる書類をそろえる
支払いは、助成事業者名義の金融機関口座からの振込が原則です。法人の経費を社長個人の口座から振り込む、関連会社を経由して支払う、別取引の代金と相殺する、といった処理は対象外になる扱いです。
カード払いは、本人名義のカードであること、法人は原則として法人カードを使うこと、一括払いであること、利用日と引落日が対象期間内であること等が条件です。現金払いは、1取引の総額が税込10万円以下で振込が困難な場合などに限られ、領収書等の条件もあります。社内の立替精算ルールが、そのまま助成金の証明方法として使えるとは限りません。
見積書、仕様書、契約書または発注書と発注請書、納品書、請求書、振込控、通帳等を、一つの取引として追えるように保管します。経理担当者へ申請内容を早めに共有し、他の購入品とまとめて支払って内訳が分からなくなる処理を避けます。実績報告は、発注から支払いまで完了した後15日以内の提出が定められています。
賃上げ枠は、給与の計画と合わせて判断する
生産性向上コースの賃上げ枠では、通常より高い助成率を使えます。ただし、申請時に計画を掲げ、達成状況の確認を受けることが前提です。募集要項の賃金引上げ計画は、給与支給総額を基準の1.02倍以上へ増やすこと、常時使用する従業員が1人以上いること、事業場内最低賃金を地域別最低賃金より30円以上高くすることなどを定めています。
今回の基準期間は2025年11月から2026年10月までの1年間です。計画期間は助成事業完了日の属する月の翌月から12か月間で、2028年2月29日に完了する場合は2028年3月から2029年2月までになります。申請した年の給与だけで判定が終わるわけではありません。
給与支給総額は、募集要項に記載された対象者と賃金台帳の定義に沿って集計します。ここでいう給与等は、要項が「賃金台帳に記載の差引支給額」と定めるものです。役員は除かれ、非常勤は含まれます。一人の基本給を2%上げたという事実だけで、会社全体の要件を満たしたとは判断できません。採用や退職の予定も含め、経理・人事担当者や社会保険労務士等と計画を確認します。
上乗せ部分が確定する前に給与の支出は発生します。上の試算では、中小企業者の通常450万円に対し、賃上げ達成時は675万円で、差額は225万円です。この差額だけを見ず、賃金を継続して支払う事業計画、導入後の維持費、支出時期をまとめて検討します。未達の場合の扱いや個別事情の判定は公社へ確認し、上乗せを確実な入金として先に使う計画は避けます。
事業承継の準備では、運用と義務も引き継ぐ
データを残すことと、経営ノウハウを伝えること
会社を引き継ぐ予定があるなら、デジタル化によって誰が何を分かるようになるかを考えます。たとえば受注履歴をまとめても、値引きを認めた理由や、急ぎの注文を優先した判断が社長だけに残っていれば、後継者は画面を見るだけでは対応を決められません。
導入時に、通常の処理と例外処理、承認する人、入力や修正の権限、困ったときの連絡先を整理します。システムの管理者アカウントを誰が持つか、契約の更新やバックアップを誰が確認するかも引継ぎの項目です。こうした準備は親族内承継、従業員承継、第三者承継のいずれでも検討できます。
助成金の採択やシステムの導入だけで、会社の売却価格が上がるとは決まりません。引継ぎを検討する相手へ説明するなら、投資額に加えて、実際に変わった作業、運用する担当者、残る課題、毎年の利用料を示します。経営上の判断の残し方は、事業承継で経営ノウハウを引き継ぐ方法で扱っています。
補助対象の設備を売る・移す場合は、公社へ事前に相談する
この助成金には、事業完了後の成果の継続利用、状況報告、書類の保存、取得した財産の管理等が伴います。状況報告は、事業完了年度の翌年度から5年間です。財産の保存は、完了後5年間または法定耐用年数を経過する日の、いずれか遅い日までという規定があります。
取得価格または増加価格が税抜50万円以上の財産は、所定の期間内に目的外使用、売却、譲渡、貸付け、担保設定等を行う際、公社の承認が必要になる扱いです。助成を受けた設備を事業譲渡の対象に含める、別会社へ移して使うといった予定があるなら、売買契約を固める前に、対象財産と時期を示して相談します。処分によって収入が生じた場合は、その財産に係る助成金額を上限に、収入の全部または一部の納付を求められる場合があります。
代表者や商号、所在地、会社形態の変更、合併には届出の規定もあります。株式を譲渡する計画でも、代表者の変更や資本関係、助成事業の継続に影響があるかを整理します。株式譲渡と設備そのものの譲渡を同じ扱いにせず、具体的に何が変わるかを公社と専門家へ伝えると確認が進みます。
買い手や後継者へ渡す資料には、採択・交付決定・金額確定の通知、申請書、提案書、機器一覧、契約書、報告期限を含めます。未入金の助成金がある場合は、その確定状況と残る手続きも説明します。「助成金を受けて導入した」という説明だけで終えず、誰が報告や管理を続けるかまで決めておきます。
相談前は、提案書と現在の計画の違いを整理する
初回の確認に向けて、すべての申請書を完成させる必要はありません。過去の採択通知、アドバイザーの提案書、手元の見積書から、利用できる制度と追加で必要な資料を整理できます。まだ決まっていない点も、未定のまま伝えます。
- 採択された事業名・年度・コースと、提案書を受け取った時期
- 提案書にある課題と、現在も残っている課題
- 導入する機能・機器、契約先、納品場所、実際の利用者
- 対象経費、対象外費用、消費税、導入後の維持費の内訳
- 発注・納品・支払予定日と、助成金入金までの資金
- 賃上げ計画の有無、承継や合併、所在地変更等の予定
助成金に関する確認先は、東京都中小企業振興公社の生産性向上支援課・DX助成担当です。最新募集要項にある電話番号は03-3251-7919、受付時間は平日9時から17時です。対象になるか迷う経費は、商品名だけで尋ねるより、何に使い、どこに置き、誰が契約・支払いをするかを伝えると、確認する条件を絞れます。
同じ内容・経費では、公社の別の助成事業へ併願申請できません。国や区市町村等の補助金にも申請し、両方の交付を受ける権利を得た場合は、いずれかを取り下げる等の対応が定められています。複数制度を検討しているときは、経費を重複計上していないか、申請先へ説明できる表にしておきます。
助成対象になる計画でも、導入規模を小さくして手元資金で進める、運用の整理を先に行うなど、経営上の選択肢は残ります。事業を続ける人や時期がまだ決まっていない場合は、設備投資の相談と承継全体の相談を並行させられます。第三者承継や従業員承継の公的な相談先は、東京都事業承継・引継ぎ支援センターの相談内容も参考になります。
生産性向上コースを検討する出発点は、自社が受けた支援と提案書を確かめ、実行できる投資計画へ結び付けることです。現場の課題、支払える予算、導入後に運用する人がそろえば、助成金の額に加えて、会社に残る改善と負担を比較できます。
主な出典
- 公益財団法人東京都中小企業振興公社「令和8年度第2回 DX推進助成金 募集要項」(2026年10月掲載。対象事業、申請要件、助成率・限度額、対象期間、対象経費、支払い・報告・財産管理等。本文の中心資料)
- 公益財団法人東京都中小企業振興公社「DX推進トータルサポート助成金」(2026年度第1回の公式案内。別制度の助成上限、対象期間、提案書の前提を確認)
- 東京都・公益財団法人東京都中小企業振興公社「都内中小企業のDX推進とAI活用を支援します」(2026年3月30日。新規事業DX推進トータルサポート事業の概要)
※本記事は一般的な情報提供を目的としており、助成金の採択・交付や、特定の投資・承継方法の効果を保証するものではありません。制度・募集条件・法令・税制は変更される場合があります。申請や契約の前には当該募集回の要項と公社の案内を確認し、個別の資金計画、税務、財産の処分、事業承継については、必要に応じて税理士、公認会計士、弁護士、社会保険労務士、M&Aの専門家等へご相談ください。