会社売却の税務調査に備えるときは、売却代金の入金記録だけでなく、契約条件、取得費、費用の内訳、会計処理、申告内容を照合できる資料を残しておきます。個人が株式を売る場合と、会社が事業を売る場合では、調査の対象となる申告も資料の持ち主も違います。
買い手による税務デューデリジェンスを受けたことや、仲介会社に契約書を確認してもらったことだけで、税務署による確認が不要になるわけではありません。売却後に経理担当者や顧問税理士が変わる場合は、過去の取引を説明できる人と資料への連絡経路も引き継ぎます。
税務調査を避けるための特別な見せ方を探すより、申告した金額を取引の記録から説明できる状態にする方が、準備の内容が具体的になります。東京の中小企業の売り手を想定し、売却前の整理から調査連絡後の対応までを確認します。
税務署が確認する相手は、売った個人か、会社か
個人株主の申告と、会社の申告を分ける
オーナー個人が自社株式を売却した場合、株式の譲渡による所得は、その個人の申告で確認します。対象会社の決算書や法人税申告書だけを整えても、株主個人の取得費や売却手数料の根拠がそろうとは限りません。
会社が事業や資産を譲渡する場合は、その会社側の会計・税務処理を確認します。契約に含まれる資産、負債、対価の内訳によって確認する内容が変わります。会社に入った売却代金を、そのままオーナー個人の売却収入として扱わないようにします。
| 場面 | 分けて確認する申告・処理 | 手元に残す資料の例 |
|---|---|---|
| 個人株主が株式を売却 | 個人の株式譲渡所得 | 株式の取得記録、譲渡契約書、費用明細、代金の精算書 |
| 会社が事業・資産を譲渡 | 会社の法人税・消費税など | 譲渡対象一覧、資産別の価格、固定資産台帳、帳簿、請求書 |
| 売却に伴って役員退職金を支給 | 会社の損金処理と、受給者の退職所得・源泉徴収 | 退任に関する記録、株主総会等の議事録、算定資料、支払記録 |
| 売却前の会社の申告を確認 | 対象年度の法人税・消費税・源泉所得税など | 過去の申告書、帳簿、証憑、税務調査・修正申告の記録 |
これは資料整理のための例であり、税務署がすべての会社で同じ項目を調査することを示すものではありません。実際には、連絡を受けた税目、対象者、課税期間を確認して準備範囲を決めます。
株主が変わっても、会社の過去の記録は引き継ぐ
株式譲渡では、会社は同じ法人として存続します。新しい経営者が就任したからといって、過去の会社の申告や帳簿が不要になるわけではありません。売り手が個人として負う税金と、会社自身が納める税金を混同せず、会社の資料を新しい管理体制へ渡します。
売買契約で「売却前の税負担は売り手が補償する」などと定める場合も、税法上の納税者と、売り手・買い手の間で最終的に費用を負担する人は分けて考えます。契約上の補償範囲や通知期限については弁護士にも確認し、税理士による税額の確認とつなげます。
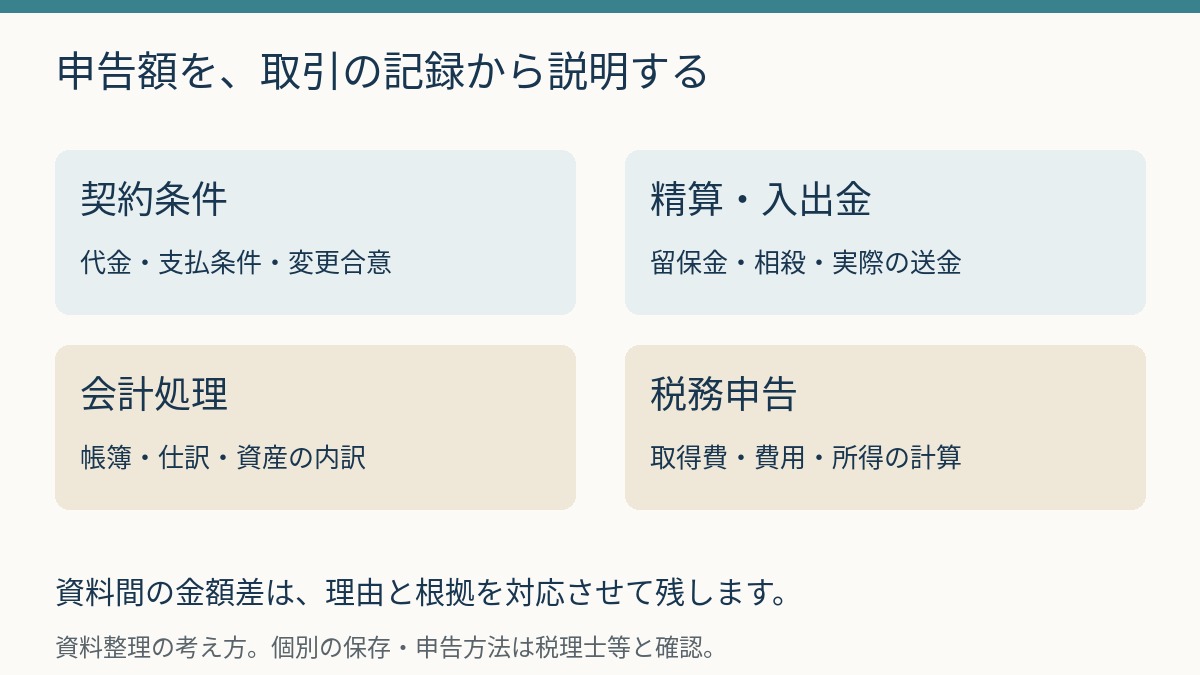
申告額を説明する資料は、取引ごとにつなげておく
契約書、銀行明細、会計帳簿、申告書が別々の担当者の手元にあると、金額が違ったときに理由を追うのに時間がかかります。一つの取引について、それぞれの資料のどこに記載されているかを対応させておくと、説明の出発点をそろえられます。
契約金額と入金額が違う理由を残す
売却代金の一部を後日受け取る、一定額を留保する、役員貸付金を別に精算する、手数料を差し引いて振り込むなど、契約金額と銀行口座への入金額が一致しないことがあります。通帳の入金額だけを見て売却収入を確定すると、取引全体を捉えられない場合があります。
想定例として、契約上の株式代金が1億円、決済時の送金が9,000万円、残る1,000万円が契約に基づく留保金である取引を考えます。このとき、差額1,000万円について、留保の条件、解除の時期、相殺や返還が起こる場合を契約書と精算書で確認します。
この例は、所得の計上時期や税額を決める計算例ではありません。税務上どの時点でいくらを計上するかは、権利の確定や契約内容などによって判断します。「まだ入金されていないから収入に含めない」と自己判断する前に、取引条件を税理士へ伝えます。
最終版と変更履歴を区別する
買い手との交渉中には、提案書、基本合意書、最終契約書、変更合意書が作られることがあります。最終的に合意した条件を確認できるよう、署名済みの契約書と変更書類を一組にし、参考段階の案とは分けて保管します。
メールで価格の調整理由や支払内訳を確認した場合は、契約との関係が分かる形で残します。後から説明用の一覧を作るときも、原資料を置き換えず、作成日、作成者、参照した書類を付けます。説明のために整理した資料と、取引当時の記録を区別できるようにします。
売却前に確認したい、資料が分かれやすい項目
株式の取得費は、現在の評価額と混同しない
国税庁によると、株式の取得費には、払込代金や購入代金、取得に要した費用が含まれます。相続や贈与によって取得した株式は、原則として被相続人や贈与者の取得費を引き継ぎます。相続時の株価評価額が、そのまま売却時の取得費になるとは限りません。
創業時から保有する株式であれば、設立時の払込記録や増資の資料を探します。途中で他の株主から買った株式があるなら、その契約書や送金記録も確認します。同じ会社の株式でも、取得時期や取得方法が複数ある場合は、株数と金額を分けて整理します。
取得費が分からない場合について、国税庁は同一銘柄ごとに売却代金の5%相当額とする扱いを認めています。ただし、資料が見当たらない段階で、実際の取得費の確認をすべて打ち切る必要はありません。保管場所、過去の税理士、株式取得の相手方などから確認できる資料がないか、相談しながら探せます。
仲介手数料などは、契約者・支払者・業務内容を照合する
請求書に「M&A支援費用」と書かれていても、誰の売却に関する費用か、どの業務に対する支払いかが分からなければ、税務上の処理を判断しにくくなります。契約した人、請求先、実際に支払った人、業務を受けた人を確認します。
個人株主の株式売却のための費用と、会社の経営改善や組織再編のための費用が一つの請求に含まれる場合は、契約や業務内容を踏まえて整理します。税務上控除・損金算入できる範囲を、支払った口座の名義だけで決めないようにします。
報酬の計算書、見積書、委任契約書、請求書、支払記録をまとめておくと、成功報酬の計算対象や追加業務の有無も確認できます。複数の株主が売却する場合は、株主ごとの費用負担について合意した記録も残します。
役員退職金は、金額の根拠と決定時期を確認する
国税庁は、適正な額の役員退職金について、原則として株主総会の決議等により額が具体的に確定した事業年度に損金算入すると案内しています。支払時に損金経理する扱いもありますが、取締役会で内定しただけの未払計上とは区別されています。
売却に合わせて退職金を支給するなら、実際の退任や職務変更、支給決定、金額の算定、支払日が分かる資料を確認します。決議した金額と振り込んだ額、源泉徴収した額が対応しているかも照合します。
同業他社の例や一定の倍率を使って試算しても、その数字だけで個別の退職金が税務上認められるとは限りません。会社の規模、在任期間、職務、功績、退職後の関与など、判断に用いた事実を税理士と整理します。議事録があることと、金額・実態を説明できることの両方を確認します。
事業譲渡は、資産別の価格の根拠を残す
土地、建物、設備、在庫、営業権などをまとめて譲渡する場合、契約総額だけでは各資産の税務処理を確認できません。国税庁の質疑応答事例では、営業の譲渡に含まれる課税資産と非課税資産の対価を合理的に区分する考え方が示されています。
消費税を含む処理を検討するため、譲渡対象一覧と価格内訳を作り、評価に使った資料を対応させます。契約総額に合わせるためだけに、土地や営業権へ根拠なく金額を振り分けると、後でその配分を説明できなくなります。
買い手側の資産計上と売り手側の処理の前提に差がないか、両者で確認できる内訳も整えます。すべての会計・税務処理を同じにするという意味ではなく、何をいくらで譲渡したかという取引の事実を共有するための作業です。
買い手の税務DDと、税務署の調査は目的が違う
税務デューデリジェンス、略して税務DDは、買い手が対象会社の税務上のリスクを調べ、価格や契約条件、買収後の対応を検討するために行う調査です。税務署が申告内容を確認する税務調査とは、実施する立場も目的も異なります。
買い手から資料の提出を求められたときは、何をいつ提出したか、どの質問にどう回答したかを記録します。過去の税務調査、修正申告、未確定の税務上の論点がある場合は、当時の説明や対応資料と一緒に整理すると、現在の状態を説明できます。
DD報告書に記載がなかったから、その事項について税務上問題がないと保証されたとは限りません。調査対象の期間、入手できた資料、依頼した業務の範囲を確かめます。税務署から後日連絡があった場合は、DD資料も参考にしつつ、対象となる申告と原資料へ戻って確認します。
DDで把握した事項を売買契約にどう反映するかは、会社売却の表明保証と開示資料の整理で扱っています。ここでは、申告の根拠資料と売却後の対応経路を残すことに焦点を当てます。
売却後に資料へアクセスできるよう、引継ぎを決める
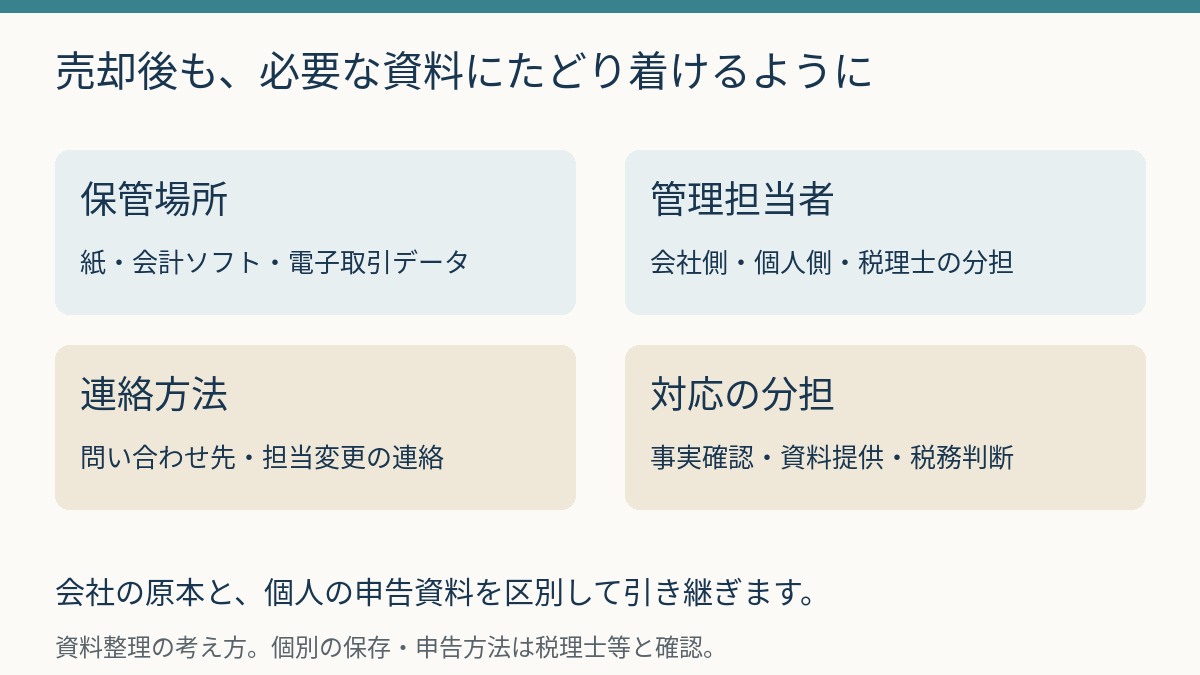
会社の原本と、個人の申告資料を区別する
退任する経営者が会社の帳簿をすべて自宅へ持ち帰ると、買い手側が会社の申告内容を確認できなくなります。逆に、個人の株式取得資料まで会社に渡したままにすると、元経営者が自分の申告を説明する資料へアクセスできない場合があります。
会社で管理する原本、個人が保管する書類、双方が合意した範囲で保管する写しを区別します。会社の個人情報や営業秘密を含む資料は、退任後の閲覧目的や提供範囲も決め、必要な確認ができる方法を弁護士や担当者と整えます。
| 決めておくこと | 記録する内容の例 |
|---|---|
| 保管場所 | 年度別の紙ファイル、会計システム、電子契約・請求書の保存先 |
| 管理担当者 | 会社の経理責任者、個人側の連絡先、税理士の担当範囲 |
| 売却後の連絡方法 | 問い合わせを受ける窓口、資料確認の依頼先、担当変更時の通知 |
| 対応の分担 | 事実確認、資料提供、税務判断、買い手への報告、費用の負担 |
| 契約上の通知 | 税務調査や補償請求に関する通知期限、必要書類、協議の手順 |
一律にすべての資料を複製するより、実際の申告と取引に関係する資料を特定し、必要なときに誰へ依頼すれば確認できるかを残す方が管理しやすくなります。閲覧権限を解除する前に、引継ぎ先が資料を開けるかまで確かめます。
保存期間は「売却から7年」とまとめない
法人税について、国税庁は帳簿書類を原則として確定申告書の提出期限の翌日から7年間保存すると案内しています。一定の欠損金が生じた事業年度等では10年間となる場合があり、対象年度による違いもあります。
起算日は会社を売却した日ではありません。また、これは法人税に関する保存期間の説明であり、会社法や他の税目、個人の申告、売買契約上の保存・協力義務まで一律に決めるものではありません。書類の種類と対象年度ごとに、廃棄してよい時期を確認します。
株式の取得費の根拠や長期間保有する資産の資料は、取得時期が古くても、将来の売却時の説明に使うことがあります。年数だけで処分せず、税理士と保存対象を整理します。
電子データは、担当者の退職や契約終了でも消えないようにする
電子契約書やメールで受領した請求書などは、電子取引データの保存ルールも確認します。国税庁は、書面なら保存が必要となる取引情報を電子的にやり取りした場合、対象データの電子保存を案内しています。
会社売却の前後には、会計ソフト、メール、クラウドストレージの契約や管理者が変わることがあります。契約終了後も過去データを検索・表示できるか、出力したデータから帳簿と証憑を対応させられるかを確認してから移行します。
単にファイルを一括で受け渡すだけでは、保存期間中に開ける状態を維持できるとは限りません。検索に必要な情報、ソフトの閲覧方法、バックアップの扱いを引継ぎ内容へ加え、実際に過去の一件を探して表示できるか試すと不足を見つけやすくなります。
税務署から連絡を受けたら、対象と手続きを確認する
通知を受けた内容をそのまま記録する
国税庁の案内では、実地の税務調査は原則として事前通知が行われ、対象となる税目・課税期間、目的、開始日時や場所などが伝えられます。ただし、法令上、事前通知を行わない場合もあります。行政指導による自主的な見直しの案内と、調査の連絡は区別されます。
連絡を受けた担当者は、官署名、担当者名、対象者、税目、期間、求められた資料、返答期限をメモし、税理士へ共有します。電話口ですぐに結論を出せない事項は、確認して回答することを伝え、誰がいつまでに確認するかを決めます。
会社の過去の申告について連絡が来たのか、元オーナー個人の株式譲渡についてなのかを切り分けます。買い手との契約に通知や協議の定めがある場合は、その期限も確認します。調査対応と契約上の通知を別々に管理すると、どちらかの連絡が漏れにくくなります。
事実、記憶、確認中の事項を分けて答える
取引当時の経緯を質問されたとき、記憶だけで断定すると、後で契約書や帳簿との違いを説明することになります。確認できる事実と、資料を見直している事項を分け、回答の根拠を記録します。
たとえば、「この支払いは退職金です」と答える前に、支給の決議、給与・退職金の処理、実際の振込を確認します。説明に不足があれば、後日どの資料を追加するかを整理します。会社の担当者と元経営者が別々の前提で回答しないよう、取引の時系列を共有しておくと役立ちます。
提出資料の一覧には、提出日、対象年度、書類名、版、原本か写しかを残します。資料の追加依頼があったときは、前回提出したものとの関係を確認できます。電子データの提出方法についても、担当者と合意した方法を使い、送付した範囲を記録します。
指摘を受けたときは、修正する前に内容を整理する
指摘があった場合は、どの取引について、どの事実や税務上の扱いが問題とされ、どの年度の税額に影響するのかを確認します。金額だけを見ず、会社側と個人側への影響や、既に提出した申告との関係を税理士と整理します。
国税庁は、修正申告の勧奨に応じるかどうかは納税者の任意の判断としています。自分で行う修正申告と、税務署による更正等の処分では、その後に利用する手続きが異なります。修正申告そのものへの不服申立てはできず、過大な申告を是正する場合は、更正の請求などの手続きを確認します。
売却後の会社に追加の負担が生じたとしても、直ちに全額を元経営者が負担するとは限りません。納税義務、契約上の補償、通知期限、補償対象や上限をそれぞれ確認します。税務署への対応と売り手・買い手間の協議をつなぐため、税理士と弁護士の担当範囲も決めます。
申告後に自分で誤りに気付いた場合も、次の調査を待つ前提にせず、原資料を確認して税理士へ相談します。修正の要否や手続き、追加納税等の扱いは、誤りの内容や時期によって変わります。元の記録と修正に至った理由を残し、何を変更したかが追えるようにします。
売却前の資料整理を、その後の説明につなげる
売却に関係する税務の準備は、膨大な資料を一度に作り直すことから始めなくても構いません。保有株式の取得、売却代金、費用、退職金、事業譲渡の資産内訳など、自分の取引に関係する項目から根拠資料を確認します。
手元にある契約書と申告資料を並べ、足りない資料、確認したい判断、引継ぎ先が未定のものを分ければ、税理士へ相談する内容も具体的になります。申告後も取引を説明できる状態を残しておくことが、退任後の問い合わせへの備えになります。
売却条件を決める前の税負担の比較は、会社売却の節税を考える際の確認事項で整理しています。税額の試算と、その計算を裏付ける資料の確認を一緒に進めると、契約から申告までの前提をそろえられます。
主な出典
- 国税庁「税務調査手続に関するFAQ(一般納税者向け)」(2026年7月改訂箇所を含む現行案内)
- 国税庁「譲渡した株式等の取得費」(2026年4月1日現在)
- 国税庁「役員の退職金の損金算入時期」(2026年4月1日現在)
- 国税庁「営業の譲渡をした場合の対価の額」(2025年8月1日現在)
- 国税庁「帳簿書類等の保存期間」(2026年4月1日現在)
- 国税庁「電子帳簿等保存制度を活用して、デジタル化をさらに進めてみませんか?」(2026年6月)
- 国税庁「「不服申立て」ができる場合、できない場合」(2026年4月1日現在)
※本記事は一般的な情報提供を目的としており、特定の申告方法や調査対応を推奨したり、税務上の結果を保証したりするものではありません。法令・税制・手続きは変更される可能性があります。個別の申告、資料保存、修正手続き、売買契約上の責任については、取引内容と資料をもとに税理士、公認会計士、弁護士、M&Aの専門家等へご確認ください。