請求書の入力を減らしたい。担当者しか分からない顧客情報を、社内で共有できるようにしたい。こうした業務の見直しに使うソフトウェアやクラウドサービスについて、東京都には導入費用の一部を支援する制度があります。
「中小企業デジタル導入促進補助事業」の助成限度額は150万円です。助成率は原則2分の1以内で、小規模企業者などは3分の2以内となります。ただし、パソコンを購入すれば対象になる制度ではありません。使いたいツールの機能、経費の内訳、契約する日を見て、自社の計画に合うかを確かめます。
2026年度第2回の募集期間は、2026年9月28日から2027年1月29日まで。予算上限に達すると、予定より早く受付が終わる場合があります。以下は2026年11月6日に確認した募集要項・申請マニュアルに基づく内容です。募集回によって条件が変わるため、申請時は同じ回の資料を参照してください。
小規模企業が最初に確認したい制度の範囲
この事業は、都内の中小企業等が自社の仕事に新たなデジタルツールを導入し、継続して活用する取組を支援します。事業承継や会社売却の予定がある会社だけを対象にした制度ではなく、日々の業務を改善したい会社も検討できます。
| 確認する項目 | 2026年度第2回の内容 |
|---|---|
| 申請できる事業者 | 都内中小企業者等。会社、個人事業主、中小企業団体など。所在地や事業実態等の要件あり |
| 助成限度額 | 最大150万円。申請する助成金の下限額は5万円 |
| 助成率 | 原則2分の1以内。小規模企業者、または条件を満たす環境負荷軽減の取組は3分の2以内 |
| 対象となる期間 | 交付決定日の翌月1日から2年間。期間内に契約・取得・実施・支払い・運用開始を行う |
| 申請の方法 | Jグランツと専用フォームを使う電子申請 |
| 助成金を受け取る時期 | 取組と支払いを終え、実績報告・確認・金額確定等を経た後 |
出典:東京都中小企業振興公社「中小企業デジタル導入促進補助事業」令和8年度第2回募集要項。150万円は事業全体の助成限度額です。初期設定等の関連経費や専用機器には、別に区分ごとの上限があります。
都内に事務所があれば申請できるのか
法人は、申請時点で東京都内に登記簿上の本店または支店があり、都内で実質的に事業を行っていることが条件です。都外に本店がある会社で、東京の営業所を支店登記していない場合は、事務所の所在地だけでは要件を満たしません。
導入先の範囲も本店の所在地によって異なります。都内に本店登記がある場合は、東京のほか、神奈川・埼玉・千葉・群馬・栃木・茨城・山梨の自社事業所等が対象となり得ます。都内に支店登記だけがある場合は、都内の事業所への導入に限られます。複数拠点で使うサービスは、利用場所を分けて確認すると相談が進めやすくなります。
また、一般社団法人、一般財団法人、NPO法人などは、この募集要項の対象に含まれません。会社でも大企業の支配を受ける場合などは対象外となることがあります。事業税等の納付状況や過去の助成事業に関する条件もあるため、会社の規模だけで判断せず、募集要項の「申請要件」を一通り照合してください。
3分の2になる「小規模企業者」の確認
この制度の小規模企業者は、常時使用する従業員数が、製造業・その他では20人以下、商業・サービス業では5人以下の事業者です。商業には卸売業と小売業が含まれます。従業員の数え方は募集要項の定義に沿って確認し、該当することを示す書類を用意します。
たとえば、同じ従業員8人の会社でも、製造業と小売業では小規模企業者の区分が異なります。「小さな会社だから3分の2」とは判断せず、業種と人数の両方を確認すると、当初の資金計画とのずれを減らせます。
環境負荷軽減の取組として3分の2を申請する場合には、環境負荷軽減計画書が必要です。電子請求書の導入など、紙の使用量の削減等に直接つながる取組が想定されています。業務改善の結果として少し印刷が減る、という説明だけで対象になるとは限りません。小規模企業者の区分と環境面の区分は、別々の根拠で確認します。
どの仕事を変えるためのツールなのか
ツールの分類名から選ぶより、今ある作業を一つ挙げて、その作業がどう変わるかを説明できると比較しやすくなります。募集要項では、会計・人事労務などの事務、社内の情報共有、営業活動の自動化などが例示されています。
経理や総務の入力・集計を減らす
月末に請求情報を表計算へ入力し直し、別の会計ソフトへ転記している会社なら、どこからどこへ同じ数字を写しているかを書き出します。会計、販売管理、給与計算などを連携させる際も、「ソフトをまとめる」だけでなく、残す作業と減らす作業を区別します。
想定例として、毎月120件の注文情報の転記に1件6分かかり、導入後は確認作業を含めて1件2分になる計画を考えます。作業時間は月12時間から4時間になり、差は月8時間です。計算は120件×(6分-2分)÷60分=8時間。公式の効果予測ではなく、説明用の仮定に基づく試算で、端数処理はしていません。
申請で使う数字は、自社の実測や担当者への確認に置き換えます。通常月と繁忙月で件数が違うなら、その違いも残します。確認や例外処理にかかる時間を含めれば、導入後に実際の変化を振り返りやすくなります。
営業情報や社内の連絡を共有する
顧客への見積提示日や次の連絡予定が個人の手帳に分かれている場合、管理したい情報と、誰が更新するかを決めます。顧客管理ツールを入れても、営業担当者が同じ内容を別の表へ入力し続ける運用なら、仕事は増えるかもしれません。
社内の情報共有も、全員が使えることと、全員に同じ情報を見せることは別です。見積や契約書を見る人、予定だけを確認する人など、業務に応じた権限を決めておくと、必要なライセンス数や初期設定の作業範囲が見えてきます。
後継者へ顧客対応を引き継ぐ会社なら、取引先名だけでなく、見積の条件や対応の経緯を残せるかも比較材料になります。引継ぎの内容そのものは、事業承継で経営ノウハウを引き継ぐ方法で整理しています。
ソフト代、設定費、機器代を分けて見積もる
対象の中心は、申請時点で一般に販売されているパッケージソフトウェアやクラウドサービスです。製品の価格・仕様・サービス内容を、製造元や販売代理店の案内で確認できることなどが求められます。自社専用のシステムを一から開発する費用は、同じ「デジタル化」でも扱いが異なります。
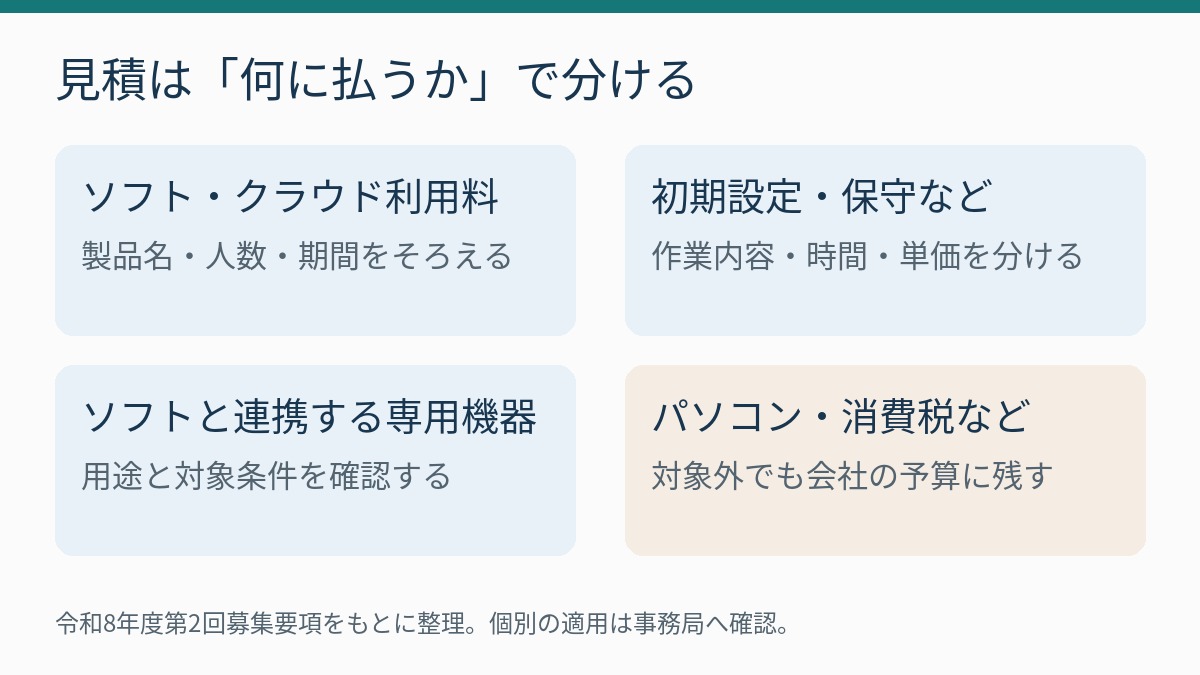
| 経費区分 | 対象として検討する内容 | 助成額の上限 |
|---|---|---|
| ツール本体 | 新たに導入する市販ソフトウェア、クラウドサービスの購入・利用料 | 区分独自の上限はなし。全体150万円の範囲内 |
| 関連経費 | 導入に伴う初期設定、カスタマイズ、運用・保守等 | 50万円 |
| その他 | 設備等の稼働・故障状況を可視化するソフトウェアに必要な専用接続機器。OBD検査用スキャンツール等 | 20万円 |
| 機器等本体 | 導入するソフトウェアと連携し、特定用途で使う専用機器。スマートレジ等 | 75万円 |
出典:令和8年度第2回募集要項。表の金額は「購入できる金額」の上限ではなく、各区分の助成額の上限です。すべての区分を合計しても、事業全体の助成限度額150万円を超えることはできません。
見積書が「システム導入一式」だけでは、どの費用がどの区分に当たるか判断しにくくなります。ソフトの利用料、初期設定、データ移行やカスタマイズ、保守などの作業内容と金額を分けてもらいます。関連経費については、作業時間や単価など、総額の根拠が分かる見積書と仕様書を用意します。
パソコンや通常のタブレットは対象外
多用途に使えるパソコンやタブレットは対象外です。対象ソフトと一緒に買う予定でも、機器自体が自動的に対象になるわけではありません。OS、一般的なセキュリティソフト、表計算・文書作成ソフト等も対象外の例として挙げられています。
専用機器に該当するかは、商品名だけでなく、導入するソフトとの関係と用途を確かめます。同じ見積書に対象外のパソコンが含まれる場合は、会社が負担する費用として分けて予算に残します。「対象外だから買えない」のではなく、助成金を計算する経費から外れるという意味です。
既存契約の更新、ホームページ制作との違い
既存ソフトのアカウント数を増やすだけの費用などは、新規導入に当たりません。ただし、新しい機能を追加するバージョンアップなど、募集要項が対象例として示す取組もあります。変更前後の機能を比較できる資料を用意すると、事務局へ確認しやすくなります。
広告宣伝だけを目的としたホームページ制作や、外部のECモールへの掲載費も対象外の例です。自社用のECサイトを運営するために市販の構築ソフトやクラウドサービスを新たに導入する場合とは、目的と費用の内容が違います。「EC」「Web」という名称だけでまとめず、何を購入する契約かで確認してください。
公社は、特定の製品や販売会社を個別に認定していません。販売会社の説明と募集要項を照らし合わせ、判断が分かれそうな機能は製品URLや仕様書を示して事務局に確認する方法が取れます。
自己負担はどれくらい残るのか
資金計画では、対象経費に助成率を掛けた額だけでなく、全体上限・区分上限・対象外経費を合わせて確認します。消費税も助成対象経費に含めずに計算します。見積書の税込総額にそのまま3分の2を掛けると、受け取る見込みを大きく見積もることになります。
下表は、費用の全額が「ツール本体」の対象経費として認められると仮定した記事内の概算です。消費税、手数料、対象外の機器代は含めず、各区分の上限の影響がない単純な例にしています。実際の審査結果や交付額を示すものではありません。
| 対象経費(税抜) | 助成率 | 助成額の試算 | 対象経費に対する自己負担 |
|---|---|---|---|
| 90万円 | 2分の1 | 90万円×1/2=45万円 | 90万円-45万円=45万円 |
| 90万円 | 3分の2 | 90万円×2/3=60万円 | 90万円-60万円=30万円 |
| 300万円 | 3分の2 | 計算上は200万円だが、全体上限により150万円 | 300万円-150万円=150万円 |
計算方法は「対象経費×助成率」と「全体上限150万円」の小さい方を助成額とし、対象経費から差し引いています。いずれも端数が出ない数値を使っているため、丸め処理はありません。区分ごとの上限が適用される経費を含む場合は、その区分も分けて計算します。
300万円の例では、3分の2の助成率でも、上限があるため対象経費の半分を会社が負担します。助成率だけを見て投資規模を決めず、最終的に自社へ残る負担を金額で見ると比較しやすくなります。
年間の利用料と更新後の費用も並べる
クラウドサービスは、初年度に設定費がかかり、翌年以降は利用料だけになることもあれば、利用人数の増加で毎月の料金が上がることもあります。助成対象期間が終わった後も続けられる費用か、解約時にデータを取り出せるかなどは、販売会社の契約条件で確認します。
比較用の想定例として、候補Aは初期費用30万円・月額3万円、候補Bは初期費用10万円・月額4万円とします。3年間の税抜支出は、Aが30万円+3万円×36か月=138万円、Bが10万円+4万円×36か月=154万円です。助成金、価格改定、追加作業、解約費用等を含まない単純計算で、端数処理はありません。
初期費用だけならBの方が低く見えますが、この条件では3年間の支出はAが16万円少なくなります。ただし、費用の低さだけで使いやすさや機能の適合性は判断できません。比較表には、必要な機能、利用人数、問い合わせへの対応、データ移行の範囲も同じ条件で並べます。
助成金が入るまで、支払いを先に用意する
この助成金は後払いです。会社が販売会社等へ支払い、実績報告と確認を経て助成額が確定するまで、導入費用を立て替える期間があります。自己負担の最終額と、途中で用意する現金は同じではありません。
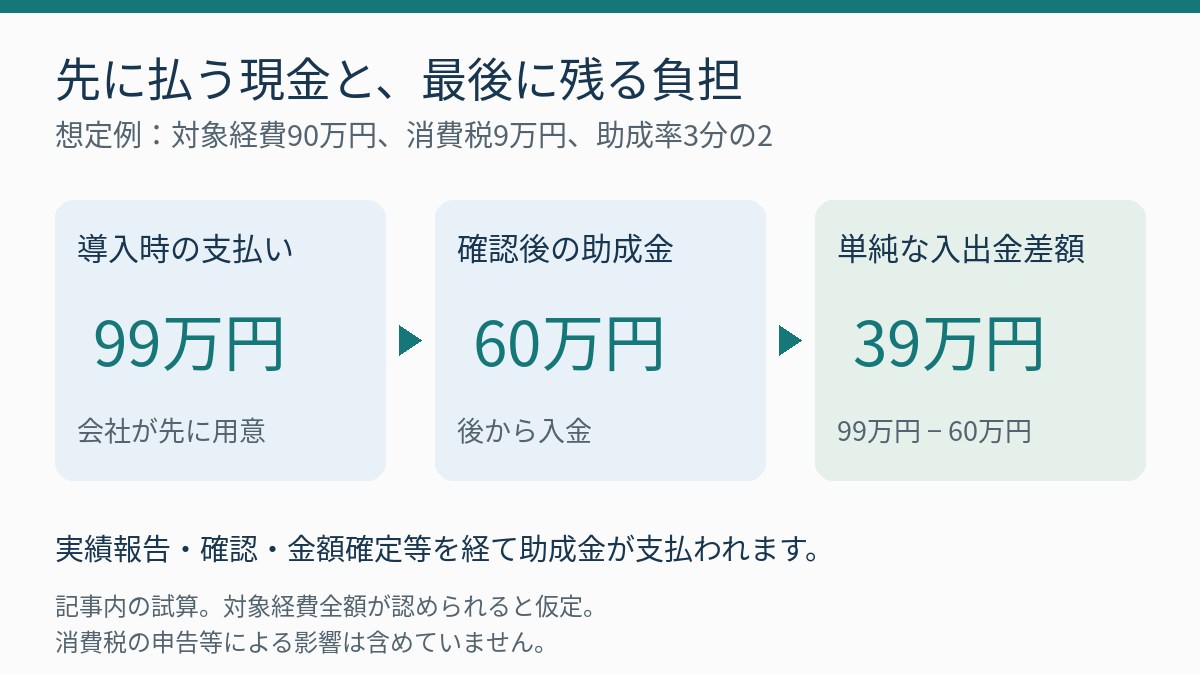
たとえば、対象経費90万円に税率10%の消費税9万円がかかり、合計99万円を一括払いする想定なら、支払日には99万円が必要です。助成額60万円が後日確定・入金した場合、単純な入出金差額は39万円になります。これは99万円-60万円の計算で、消費税の申告による影響等を含まない資金繰り上の例です。
申請時の予定額が、そのまま支払われるとは限りません。実績確認で対象外の費用が判明したり、実際の支出が減ったりすれば、助成額も変わります。会社の資金繰り表には、通常の支払いと導入費用を先に記載し、助成金の入金時期は確定した予定と区別して管理します。
契約を始められるのは交付決定日の翌月から
対象期間は、申請した日でも交付決定日そのものでもなく、交付決定日の翌月1日から始まります。その期間内に、契約・取得・実施・支払い・運用開始までを終える条件です。
たとえば、12月に交付決定を受けた場合、対象期間の開始は翌年1月1日になります。12月のうちに有料契約を結んでよい、とは判断できません。これは期間の考え方を示す仮の例で、自社の開始日は交付決定通知書で確認します。
無料体験の後に自動で有料契約へ切り替わるサービス、年払い契約、販売会社への申込書などは、いつ契約したことになるかを事前に確認します。すでに契約済みのサービスを申請する場合は、日付を変えて扱うのではなく、事務局へ実際の契約状況を伝えて判断を求めます。
サブスクリプションは利用期間と支払日を確認
月額・年額で利用するサービスでは、対象期間内の契約、利用、支払いの条件をそろえます。クレジットカードの場合は、カードを利用した日だけでなく、口座からの引落しが期間内に完了するかも確認します。
2年分を前払いしても、実績報告までの利用期間などによって認められる範囲が変わります。短期間の試用だけを目的とした利用も、この制度が想定する継続的な導入とは異なります。請求の周期、利用を始める日、実績報告の時期を一緒にして事務局へ確認すると、契約後の認識違いを防ぎやすくなります。
申請書を埋める前に集める資料
準備する資料は、会社の要件を確認するものと、導入するツールの内容を確認するものに分けると集めやすくなります。法人・個人事業主、決算を終えているかどうかなどで提出書類が変わるため、募集要項19~22ページの一覧を自社の区分に沿って確認します。
- 会社の所在地や代表者を確認する資料、直近の申告書・決算書、納税状況を確認する資料
- 導入する製品・プランの名称、価格と仕様が分かるURLやカタログ
- 利用人数・利用期間と、ソフト代・設定費等の内訳が分かる見積書
- 現在の作業と導入後の変化を説明するメモ、導入効果を確認する指標
- 該当する場合は小規模企業者の確認資料や環境負荷軽減計画書
税抜100万円を超える経費については、2社以上の見積書が必要です。サブスクリプション形式は、1品目または1アカウントの年額がこの金額を超えるかで判断します。複数の見積を取れない場合に用いる指定書類もあるため、価格と契約単位を示して事務局へ確認してください。
見積の比較は、安いか高いかだけではありません。候補ごとに含まれる作業が違うと、導入後に追加費用が出ることがあります。たとえば、既存データを移す作業、社員への操作説明、稼働後の問い合わせ対応が見積に含まれるかをそろえて比較します。
申請マニュアルでは、現状の課題と導入による改善を具体的に記載し、可能な範囲で数値を用いることが案内されています。実測できていない効果を確定した実績のように書かず、「現状は月何件」「導入後はどの作業を減らす計画か」を分けて示すと、導入後の確認にも使える資料になります。
Jグランツと専用フォームの両方を終える
電子申請にはGビズIDプライムを使います。取得にかかる期間はGビズID公式サイトで確認し、書類の準備と並行して、現在のアカウントでログインできるかを確かめます。
手順は、Jグランツで基本情報を確認し、案内された専用フォームで必要事項と添付書類を登録する流れです。専用フォームの回答後に届く4桁の受付番号を、Jグランツへ戻って入力し、「申請する」を押します。専用フォームだけを送って作業を終えないよう、最後の申請状態まで確認してください。
審査中に連絡を受け取るメールアドレスには、継続して確認できるものを使います。資料を差し替えた場合も、最終的に提出した版と受付状況を残しておくと、担当者が休んだときに別の人が状況を確認できます。
導入後の確認まで、担当と日程を決めておく
申請を担当する人と、日々ツールを使う人が別なら、導入日、データ移行日、動作を確認する日を共有します。契約書や請求書を経理が保管し、稼働状況の資料を現場が保管する場合も、実績報告でどこから集めるかを決めておくと、導入後の整理が進みます。
募集要項では、一連の取組が完了してから15日以内に実績報告書等を提出することが求められています。期間の終了日だけを予定表へ入れるのではなく、実際の完了予定日から報告の準備日を決めます。提出後には書類や稼働状況の確認があり、その後に金額の確定・請求・入金へ進みます。
採択後は、対象期間内に専門家によるフォローアップ支援を利用できる案内もあります。実際に使い始めてから操作や運用に課題が出た場合は、交付決定後の手引きで支援内容を確かめ、相談できる範囲を確認するとよいでしょう。
代表者交代や事業承継を予定している場合
助成事業の途中で、会社名、所在地、代表者、会社形態などが変わる場合には、公社への届出が必要です。合併も届出の対象です。助成事業を中止する場合は承認が必要とされています。
会社売却や事業の譲渡を検討しているときは、申請する法人と、契約・支払い・利用を行う法人が途中で変わるかを整理し、変更前に事務局へ相談します。売買の形式によって取扱いが異なり得るため、「ソフトは同じ会社で使い続ける」という説明だけで済ませず、変更予定日と契約主体を示します。
実務上の引継ぎでは、管理者の連絡先、契約書の保管先、更新時期、社員の利用権限も残します。補助事業の届出とサービス会社側の契約変更は別の手続きなので、それぞれの窓口で確認してください。
見積を取る前に、相談できること
まだ製品が決まっていなくても、改善したい仕事を整理する相談はできます。東京都中小企業振興公社のワンストップ総合相談窓口では、ICT・IoT・AIの活用などについて相談できます。助成対象かどうかの個別判断や申請手続きは、助成事業の事務局へ確認します。
相談時には、今の仕事の流れ、使っているソフト、見直したい作業、導入したい時期が分かるだけでも話を始められます。見積がある場合は、製品名と費用の内訳が分かる資料を手元に置きます。最初からすべての提出書類をそろえてからでなければ相談できない、ということではありません。
この制度を使うかどうかは、対象経費に当てはまるかに加え、会社が先に負担する金額と、使い始めたい時期で比較できます。契約を急ぐ事情があるなら、助成対象期間の開始を待つ計画と、自社費用で先に進める計画を比べる方法もあります。助成金があることで導入後の仕事が楽になるか、更新費用を続けて払えるかまで見通せると、選ぶ理由が具体的になります。
事業承継に合わせて会社全体の準備も整理したい場合は、東京都事業承継・引継ぎ支援センターの相談内容も参考になります。デジタル化の相談と、会社をどう引き継ぐかの相談を、必要な範囲で組み合わせられます。
主な出典
確認日:2026年11月6日。制度の条件は、2026年度第2回募集の資料に基づきます。
- 東京都中小企業振興公社:令和8年度 中小企業デジタル導入促進補助事業
- 東京都中小企業振興公社:令和8年度第2回 募集要項(PDF)
- 東京都中小企業振興公社:申請マニュアル(PDF)
- 東京都中小企業振興公社:中小企業デジタル導入促進補助事業 FAQ
- 東京都中小企業振興公社:ワンストップ総合相談窓口
- デジタル庁:GビズID公式サイト
※本記事は公表資料に基づく一般的な情報提供を目的とし、特定の製品の購入や申請を推奨したり、助成金の採択・交付を保証したりするものではありません。制度・募集条件・法令等は変更されることがあります。申請時は当該募集回の公式資料を確認し、対象経費や手続きは事務局へ、個別の法務・税務や事業承継の判断は弁護士・税理士・公認会計士・M&Aの専門家等へご相談ください。