会社売却に関係する税制優遇はあります。ただし、「会社を売れば、売却益の税金が一律に安くなる」という仕組みではありません。売り手が受け取る対価、買い手による株式や不動産の取得、後継者への贈与・相続で、対象となる税金も手続きも変わります。
たとえば、買い手が使う「中小企業事業再編投資損失準備金」の70%という数字は、売り手の税金を70%減らす意味ではありません。また、事業承継税制の納税猶予も、第三者へ会社を売却した代金をそのまま非課税にする制度ではありません。
東京の中小企業経営者が売却条件を比べる際は、誰が、何を受け取り、どの税金について、いつ手続きをする制度なのかを確かめると整理しやすくなります。2026年11月6日時点で確認できる公表資料に基づき、会社売却と関係する代表的な制度を見ていきます。
税制優遇は、誰の負担を軽くする制度なのか
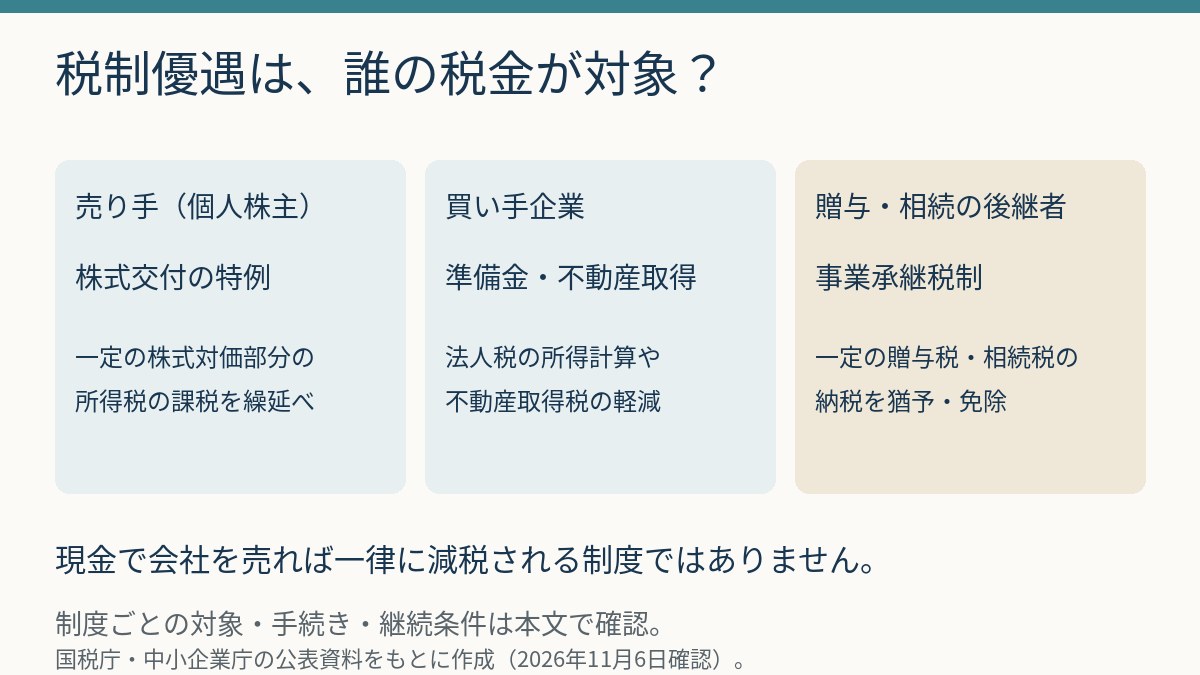
| 制度・特例 | 主に対象となる人・会社 | 効果の考え方 |
|---|---|---|
| 株式交付に伴う個人の課税の特例 | 自社株式を譲渡し、買い手側の株式を受け取る個人株主 | 一定の株式対価部分について課税を繰り延べる |
| 相続財産を譲渡した場合の取得費の特例 | 相続等で取得した株式を一定期間内に売る個人 | 一定の相続税額を取得費に加算する |
| 中小企業事業再編投資損失準備金 | 一定の認定計画に沿って他社株式等を取得する買い手企業 | 準備金を損金算入し、後年に取り崩す |
| 事業譲渡に伴う不動産取得税の特例 | 対象となる事業用不動産を取得する買い手 | 対象不動産の価格の一部を課税標準から控除する |
| 法人版事業承継税制 | 非上場株式等を贈与・相続で取得する後継者 | 要件を満たす贈与税・相続税の納税を猶予し、一定の場合に免除する |
この表は対象者を見分けるための整理です。税制ごとの要件を満たすかどうかは、株主構成、会社規模、取引方法、契約日程などを重ねて確認します。
「控除」「損金算入」「繰延べ」「猶予」は、同じ効果を表す言葉ではありません。控除や損金算入は税金を計算する土台を小さくする扱いであり、記載された金額がそのまま還付されるとは限りません。繰延べや猶予では、将来の処分や要件の変化によって納税が生じることがあります。
現金で自社株を売る場合、どこから確認するか
オーナー個人が保有株式を売り、現金を受け取る通常の株式譲渡では、売却収入から取得費や譲渡に要した費用などを差し引いて譲渡所得を計算します。国税庁は、一般株式等の譲渡による所得について、他の所得と分けて課税する仕組みを案内しています。
非上場の会社を長く経営してきたことや、後継者がいないことだけで、この売却益が非課税になるわけではありません。「事業承継を支援する税制がある」と説明された場合は、その制度名と、対象税目が所得税なのか、法人税なのか、贈与税・相続税なのかを確かめます。
現金売却の検討で先に整理したいのは、取得費を示す資料、売却に直接関係する費用、株主ごとの持株数、代金の支払時期です。株式を創業時に取得した人と、相続や贈与で取得した人では、取得の経緯を確認する資料も異なります。
取引方法や退職金を含めた税負担の比較は、会社売却の節税を検討するときの基本事項で整理しています。ここでは、制度名のある優遇措置が自社の取引に当てはまるかに範囲を絞ります。
相続した株式を売る場合に確認する取得費の特例
相続や遺贈で取得した株式を売る人には、一定の相続税額を譲渡所得の計算上の取得費に加算できる特例があります。国税庁は、財産を相続等で取得した人に相続税が課されていることと、所定の期間内に譲渡することなどを要件として示しています。
対象期間は、相続開始の翌日から、相続税の申告期限の翌日以後3年を経過する日までです。「株式を相続してから3年以内」とだけ覚えると、起算点を取り違えます。相続税申告書、売却予定の株式、売却日をもとに、期限と加算できる額を確認します。
支払った相続税の全額を任意の株式の取得費に加えられるわけではありません。対象財産に対応する額を計算し、一定の書類を添えて確定申告します。相続株式の売却では、通常の取得費の確認と、この加算特例を利用できるかの確認を別々に行うと整理しやすくなります。
売り手が買い手の株式を受け取る「株式交付」の特例
現金ではなく株式を受け取る取引が入口になる
会社法上の株式交付を利用し、個人株主が自社の株式を譲渡して株式交付親会社の株式を受け取る場合には、一定の要件のもとで、対象となる譲渡がなかったものとして扱う特例があります。
国税庁の案内では、受け取る対価全体のうち、株式交付親会社の株式の価額が80%以上であることが条件の一つです。株式交付直後の親会社が一定の同族会社に該当する場合は除外されます。会社の株式と現金を交換する取引なら、すべて自動的に対象になるという意味ではありません。
株式以外に現金などを受け取る場合、特例の対象は株式の価額に対応する部分です。現金部分までまとめて課税が繰り延べられると考えると、納税資金の見込みがずれます。
税金の時期と、売却後に持つ資産を一緒に比べる
特例を使って受け取る株式には、原則として元の株式の取得価額が引き継がれます。その株式を後日売却したときの所得計算につながるため、売却益が永久に消える制度として捉えるのは適切ではありません。
たとえば、引退後の生活費としてまとまった現金を確保したい経営者と、買い手企業の成長にも引き続き関わりたい経営者では、受け取りたい対価が違います。株式を受け取る提案を比較するなら、譲渡制限、換金できる時期、株価や評価額の変動、配当の方針なども確認対象です。
現金対価の提案額と株式対価の評価額が同じでも、生活費に使える時期まで同じとは限りません。「税金を先送りできる金額」だけでなく、「税金を支払う現金」「当面使える現金」「継続して保有する株式」を分けて比較すると、希望する引退後の暮らしとの相性を考えやすくなります。
買い手向けの準備金は、取得額の70%が戻る制度ではない
認定計画に基づく株式取得のリスクに備える仕組み
中小企業事業再編投資損失準備金は、買収後に簿外債務などが判明するリスクに備えるため、対象となる買い手が準備金を積み立て、税務上の損金に算入できる制度です。損金とは、法人税の所得計算で差し引く費用・損失に相当するものです。
経営力向上計画の認定を受ける枠では、取得価額が10億円以下の一定の株式等の取得について、取得価額の70%以下を準備金として積み立てる扱いが示されています。対象会社、買い手の規模・所得、取得の相手方、保険契約などにも条件があります。事業譲渡や合併を、この株式取得の枠にそのまま当てはめることはできません。
通常の枠では5年間据え置いた後、原則として5年間で均等に取り崩し、益金へ算入します。益金は、法人税の所得計算で収益として加える項目です。途中で株式を譲渡するなど、取り崩しを要する事由が生じる場合もあります。
1億円の取得を仮定すると、何が変わるのか
次は仕組みを理解するための単純な計算例です。対象となる取得価額を1億円、準備金の積立割合を70%、税負担への影響を計算するための仮の税率を30%とします。実際の法人の税率や税額を示すものではありません。
| 計算する内容 | 仮定による計算 | 金額の意味 |
|---|---|---|
| 積み立てる準備金 | 1億円×70%=7,000万円 | 当期の所得計算で損金算入する額 |
| 当期の税負担への影響 | 7,000万円×仮の税率30%=2,100万円 | 十分な課税所得がある等の仮定を置いた税額差 |
| 据置後の均等取崩額 | 7,000万円÷5年=年1,400万円 | 各年の所得計算に益金として加える額 |
ここで7,000万円は税金が減る額ではなく、所得計算上の損金です。2,100万円も給付金として振り込まれる額ではありません。実際には、課税所得、欠損金、ほかの税額控除、地方税、将来の利益や税制などによって結果が変わります。計算は万円単位で示し、端数は生じていません。
買収資金1億円の支払い自体がなくなるわけでもありません。買い手は取得時の資金を用意したうえで、準備金の取り崩しを含む数年間の税負担と資金繰りを確認します。売り手が同じ金額を受け取る場合、その個人の譲渡所得からこの準備金を差し引くことはできません。
90%・100%の措置は別の計画を使う
複数回のM&Aを進める一定の中堅・中小企業には、特別事業再編計画による拡充措置があります。認定計画上の1回目のM&Aは90%、2回目以降は100%、据置期間は10年間とされる枠です。計画認定前のM&A実績などの条件があり、通常の70%の枠で申請すれば、希望に応じて割合だけを100%へ変更できるものではありません。
検討する際は、「自社の過去のM&A実績を含めた回数」と「今回の認定計画上の回数」を区別します。資料によって数え方の説明が異なると、同じ買収に90%と100%のどちらを使うのか誤解しやすいためです。デューデリジェンスの実施時期も枠ごとに確認します。
不動産を引き継ぐ事業譲渡では、取得税の軽減を確認する
工場や店舗などを含む事業を譲り受ける場合には、一定の経営力向上計画に基づく事業譲渡によって取得する不動産について、不動産取得税の特例が使えることがあります。
対象となる不動産の価格の6分の1を課税標準から控除する仕組みです。ここでいう価格は売買契約書の購入代金そのものとは限らず、不動産取得税で用いる評価額を確認します。土地・建物の種類や使い道によって対象や税率も異なるため、「不動産の購入代金が6分の1安くなる」と説明することはできません。
この特例は、買い手の不動産取得税に関するものです。売り手側の譲渡益にかかる税金や、登記の際の税金、消費税などをまとめて軽減する制度ではありません。株式譲渡で会社の株主が変わるだけなら、不動産の所有者である会社自体は変わりません。会社が不動産を持っているという理由だけで、この事業譲渡向けの特例を当てはめないようにします。
適用期限は、令和8年度の税制改正で2年間延長され、2028年3月31日までとなっています。2025年版の手引きに記載された2026年3月31日という旧期限と区別して確認します。実際の取得には、対象となる事業譲渡、認定計画、不動産の用途などの条件を満たすことが前提です。
東京都内に本店があっても、取得する不動産が他県にあれば、その所在地を管轄する都道府県への確認が必要になります。相談時には、物件所在地、土地・建物の用途、固定資産の評価に関する資料、事業譲渡の範囲、取得予定日を示すと、確認事項を絞りやすくなります。
事業承継税制は、贈与・相続で株式を受け取る後継者の制度
会社売却の所得税とは対象が異なる
法人版事業承継税制は、一定の非上場株式等を贈与・相続で取得する後継者について、贈与税・相続税の納税を猶予し、一定の場合に免除する制度です。現金を支払って株式を購入する取引と、無償で贈与を受ける取引では、確認する税制が異なります。
特例措置では、対象となる株式等の贈与税・相続税について100%の納税猶予割合が示されています。ただし、特例承継計画を提出しただけで税金がなくなるわけではありません。会社、先代経営者、後継者などの要件に加え、都道府県の認定、税務申告、担保の提供、継続的な報告・届出を確認します。
「事業承継」という名前が付くため、M&A全般の減税制度のように見えるかもしれません。親族内承継、従業員承継、第三者への売却を比較するときは、相手の属性だけでなく、株式を売買するのか、贈与するのか、相続で取得するのかまで分けて考えます。
計画の提出と、贈与・相続の期限は別に管理する
国税庁の現行案内では、特例承継計画の提出期限は2027年9月30日、特例措置の対象となる贈与・相続等の期限は2027年12月31日です。同じ2027年でも、どの手続きや事実の期限かが異なります。
東京都の2026年11月4日更新の案内でも、計画提出期限を2027年9月30日としています。東京都では2026年8月から提出先に関する変更が案内されているため、以前取得した申請様式や送付先だけで準備を進めず、申請時の案内を確認します。
計画の作成、株価評価、贈与契約、都道府県への申請、税務申告は、それぞれ別の工程です。家族内の合意や金融機関との調整が必要な場合もあるため、税制上の最終日だけを売却・承継の日程表に書くと、実務に使える時間が見えにくくなります。
猶予中に第三者へ売却する場合は、手取りを再計算する
納税猶予を受けた後、対象株式を譲渡すると、猶予税額の全部または一部と利子税の納付が必要になる場合があります。承継後の経過年数、譲渡する株式の範囲、免除事由などによって扱いが変わるため、「5年経てば自動的に非課税になる」とは整理できません。
事業承継税制を利用中の会社がM&Aを検討する場合は、当初の申告書、認定書、継続届出書、対象株数、現在の猶予税額を税理士に示します。売却そのものに伴う譲渡所得の税金と、過去の承継に伴う猶予税額の扱いを分けて試算します。
会社を売却する選択肢がなくなるとは限りません。ただ、同じ売却価格でも、納税猶予を受けている人と受けていない人では手元に残る資金が変わり得ます。買い手候補から価格提示を受けた段階で、この点を織り込んだ試算を作っておくと、条件交渉の前提をそろえられます。
契約を結ぶ前に確認したい期限と順序
税制の適用では、契約後に申告書へ制度名を書けば足りるとは限りません。中小企業庁の手引きでは、通常枠の準備金について、基本合意後、経営力向上計画の申請・認定を経て、最終合意、株式取得、実施報告・確認書の取得、税務申告へ進む流れが示されています。
同じ通常枠では、デューデリジェンスは認定の前後どちらでも実施できますが、最終合意前に終える扱いです。ここでいうデューデリジェンスは、買い手が対象会社の財務・税務・法務などの実態やリスクを調べる調査を指します。税制のための書類作成だけで、買収リスクの調査を済ませたことにはできません。
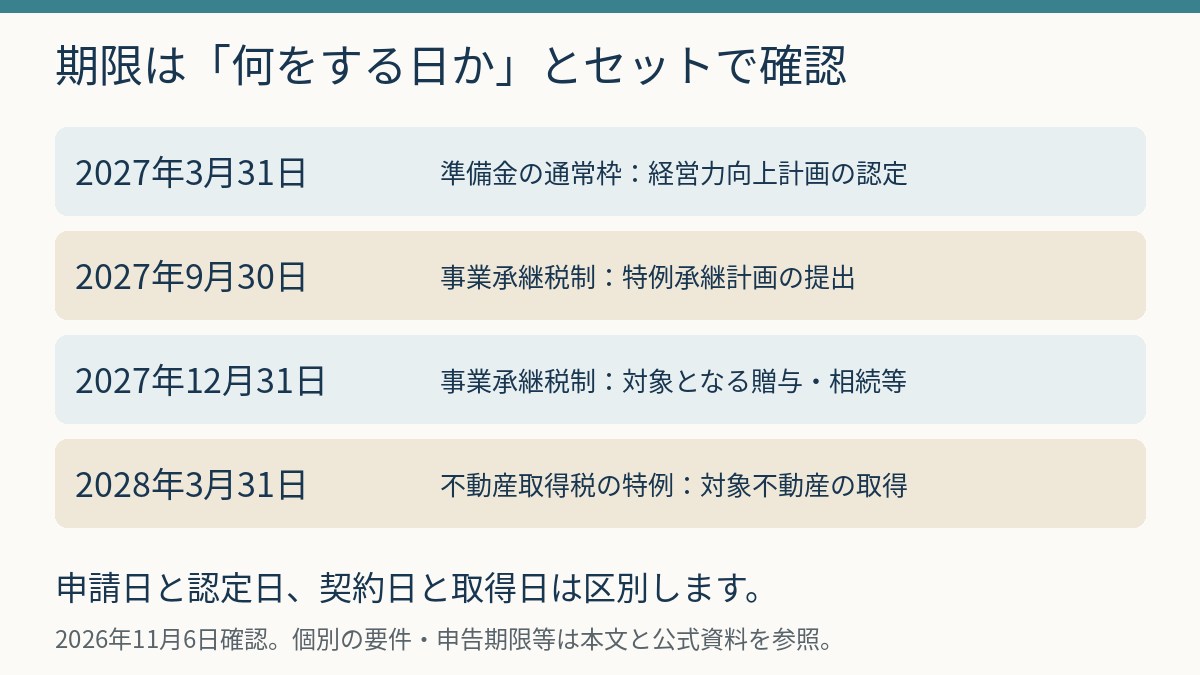
次の期限は、公表資料を確認した2026年11月6日時点の整理です。改正要望や検討中の延長案を、既に適用できる期限として扱っていません。
| 確認する制度 | 期限の対象 | 公表されている期限 |
|---|---|---|
| 準備金の通常枠 | 対象となる経営力向上計画の認定期間 | 2027年3月31日まで |
| 法人版事業承継税制の特例措置 | 特例承継計画の提出 | 2027年9月30日まで |
| 同上 | 対象となる贈与・相続等 | 2027年12月31日まで |
| 事業譲渡に伴う不動産取得税の特例 | 対象となる不動産取得 | 2028年3月31日まで |
この表はすべての提出期限を列挙したものではありません。認定に要する期間、申告期限、継続届出の期限、計画の実施期間などは別途確認します。特に、申請した日と認定された日、契約した日と株式・不動産を取得した日は一致しない場合があります。
自社の提案を比べるとき、専門家に何を伝えるか
売り手は「対価」と「以前の承継」を伝える
個人株主として売却するなら、保有株数、取得の経緯、買い手の提案書、現金と株式の内訳を伝えます。過去に贈与や相続を受けている場合は、納税猶予の利用有無も確認します。書類が手元にそろっていなくても、取得時期や相談した税理士が分かれば、必要な資料を探すところから相談できます。
たとえば、全額現金の提案と、一部を買い手株式で受け取る提案が並んだ場合です。価格だけを一列に並べず、それぞれについて当初の納税見込み、受取現金、保有し続ける株式、その売却条件を分けて表にします。税制を使える見込みがまだ確定していない提案は、適用できない場合の手取りも併記して比較します。
買い手は、最終契約前の日程を示す
他社を買う立場なら、取得予定額、株式譲渡か事業譲渡か、買い手自身の規模・株主構成、過去のM&A実績、調査の進捗、基本合意と最終契約の予定日を共有します。不動産を含む場合は、その所在地と用途も加えます。
買い手向けの税制が使えるとしても、その効果が当然に売却価格へ上乗せされるわけではありません。価格は対象事業の収益力、リスク、契約条件、競合提案などを踏まえて交渉するものです。売り手が買い手の税効果を見込んで受取額を増やす計算をするなら、相手が実際に適用要件を満たし、その条件を価格へ反映する意向があるかを確認します。
税額差と、追加で負担する費用を並べる
計画の作成や認定申請、株価評価、契約設計、申告・届出には作業と費用がかかります。制度を使う場合と使わない場合について、税負担の差だけでなく、専門家費用、日程への影響、取得後の報告や管理の負担まで比較すると、利用する理由を具体化できます。
準備金であれば、当期の税額と将来の取崩時の税額を同じ表に載せます。株式交付であれば、現在受け取る現金と将来の換金見込みを分けます。事業承継税制であれば、承継後の継続手続きと、将来売却する場合の負担を確認します。制度ごとに比較する時間軸が違うため、初年度の税額だけでは判断しきれません。
税制の名前より、取引後に残る条件を比べる
現金を受け取って引退する、買い手企業の株主として成長に関わる、他社を買って事業を広げる、後継者へ贈与する。それぞれ、実現したいことも利用できる税制も違います。
候補となる制度が見つかったら、自社が対象になる根拠、契約前の手続き、適用後に続く条件、将来納税が生じる場面を一枚にまとめておくと、税理士とM&A支援者の説明を照らし合わせられます。税負担を抑えることと、希望する承継方法を実現することを、同じ取引条件の中で検討できます。
売却後に使える資金を見積もる段階では、会社売却で得られる利益と手取りの計算も参考になります。制度の適用見込みが変わった場合は、価格だけでなく納税後の資金計画も更新します。
主な出典
- 国税庁「株式等を譲渡したときの課税(申告分離課税)」(2026年4月1日現在)
- 国税庁「相続財産を譲渡した場合の取得費の特例」(2026年4月1日現在)
- 国税庁「株式等を対価とする株式の譲渡に係る譲渡所得等の課税の特例」(2026年4月1日現在)
- 中小企業庁「支援措置活用の手引き・令和7年度税制改正対応版」(2025年9月1日)。不動産取得税の期限は改正後の資料と照合。
- 経済産業省「特別事業再編計画に関する制度説明資料」(2025年8月公表資料)
- 中小企業庁「2026年版中小企業白書・令和8年度において講じようとする中小企業施策」(2026年)。不動産取得税の特例の2年間延長を確認。
- 東京都主税局「不動産取得税」
- 国税庁「非上場株式等についての贈与税の納税猶予及び免除の特例等」(2026年4月1日現在)
- 国税庁「非上場株式等についての相続税・贈与税の納税猶予及び免除の特例」(2026年7月)
- 東京都産業労働局「事業承継税制の認定」(2026年11月4日更新)
※本記事は一般的な情報提供を目的としており、特定の取引方法や税制の適用、税負担の軽減を推奨・保証するものではありません。法令・税制や申請手続きは変更される可能性があります。個別の適用要件、税額、認定・申告の時期は、取引内容をもとに税理士、公認会計士、弁護士、M&Aの専門家、関係する行政窓口等へご確認ください。