会社を売却した後、いつまで仕事に関わるのか。「半年は手伝ってほしい」と言われても、毎日の出社なのか、月に数回の相談なのかで、その後の暮らしは大きく変わります。引継ぎ期間を相談するときは、月数に加えて、担当する仕事、稼働する量、終了を判断する条件を分けて考えると、双方の希望を具体的にすり合わせられます。
元オーナーの引継ぎ期間を、すべての会社に共通する月数で決めることはできません。主要顧客との関係、仕事の季節性、引き継ぐ人の経験、契約で約束する範囲が異なるためです。買い手が安心して事業を続けられ、売り手も予定を立てられるよう、期限と「何ができれば引継ぎ完了か」を一緒に決めていきます。
以下の工程表、判定方法、数字の例は、個別の条件を話し合うための整理例です。市場の平均期間や、法律で決まった在籍期間を示すものではありません。
引継ぎの「半年」に含める仕事をそろえる
同じ半年でも、社長として経営判断を続ける半年と、取引先を紹介する半年では責任も負担も違います。期間の話を始める前に、買い手が何を頼みたいのかを聞き、売り手が対応できることと照らし合わせます。
| 分けて決めること | 具体的に確認する内容 | 曖昧なままだと起きやすい行き違い |
|---|---|---|
| 暦の期間 | 開始日、終了日、途中の見直し日 | 決済日と業務開始日の認識がずれる |
| 稼働量 | 出社日数、面談時間、電話やメールへの対応枠 | 月に数日のつもりが常時対応になる |
| 担当業務 | 顧客紹介、技術指導、判断の説明などの範囲 | 新しい営業活動まで引継ぎに含まれる |
| 権限と責任 | 助言する事項、決裁する事項、社外へ約束できる範囲 | 新旧経営者の指示が並び、現場が迷う |
| 完了条件 | 引き継ぐ人ができる状態と、確認する人・方法 | 期限が来ても終わったと判断できない |
「何でも相談できるよう残ってほしい」という希望も、内容を分けると話が進みます。通常業務の質問は毎週の面談にまとめ、特定の顧客への訪問は別に日程を置く方法があります。緊急連絡を受けるなら、対象と連絡先、対応できないときの代わりの担当者も決めます。
売り手の希望も、遠慮せず具体化して構いません。たとえば「売却後の最初の月は週に二日、次の月からは月二回」「遠方への訪問は事前調整」と伝えると、買い手は不足する人員や準備を検討できます。体調や家族との予定を含め、継続できる条件を早い段階で共有する方が、無理な約束を避けやすくなります。
PMIの参考期間と、元社長の在籍期間は別に考える
中小企業庁の中小PMIガイドライン概要版では、基礎編で主にM&A成立後100日〜1年程度までの取組を整理しています。これは会社同士が事業を円滑に引き継ぐ取組の時間軸であり、売り手の経営者が100日間や1年間在籍しなければならないという意味ではありません。
PMIには、経営方針の共有や、従業員・取引先との関係づくり、業務をつなぐ作業が含まれます。新しい体制が継続する取組も多く、元社長の支援が終了してもPMIは続きます。全体像は会社売却後のPMIと売り手が準備する引継ぎで確認できます。
期間を決める前に、仕事の周期を確かめる
引継ぎに必要な時間は、説明する資料の量だけでは決まりません。その仕事が実際に起きる頻度と、担当者が経験を積む機会に左右されます。毎週ある見積もりなら何度か一緒に判断できますが、年に一度の契約更新は、半年の在籍中に一度も来ない場合があります。
毎日・毎月の仕事は、実際に一巡させてみる
注文受付、仕入れ判断、請求、支払などは、作業の説明だけでなく、実務が一巡したところで確認します。月末に締める会社なら、売却日から何日たったかよりも、新体制で最初の月締めを完了できたかが判断材料になります。
ただし「一回できたら必ず完了」という共通ルールがあるわけではありません。通常と違う注文や、担当者が不在だった場合にも対応できるかを見て、もう一回確認するかを決めます。失敗を探すためではなく、次に困りそうな部分を小さくするための確認です。
季節の仕事は、在籍の延長だけで対応しない
繁忙期の生産計画、年末の仕入れ、年度ごとの価格改定などは、過去の実績、当時の判断理由、関係者の連絡先を先に整理できます。実際の時期に短時間だけ相談する取り決めも、選択肢の一つです。
たとえば通常の引継ぎを三か月で終え、九か月後の繁忙期前に一度だけ打ち合わせる設計なら、常勤で一年残る場合とは負担が違います。実際の必要性と売り手の都合を確かめ、後日の相談を行う場合は、通常の引継ぎ契約に含むか、別契約にするかを整理します。
買い手側の受入れ準備も期間に影響する
元社長が時間を空けても、引き継ぐ人が決まっていなければ仕事は移りません。担当者の着任日、面談に使える時間、必要なシステムの利用権限を買い手側に確認します。現場責任者が通常業務で忙しいなら、その人の業務を軽くする支援も含めて相談します。
「売り手がまだ説明していない仕事」と「説明を受けた後の買い手側の作業」を同じ未完了欄にまとめると、責任や期限が曖昧になります。誰の作業待ちなのかを分けるだけでも、延長が必要な理由を話しやすくなります。
完了したかどうかを、仕事ごとに確かめる
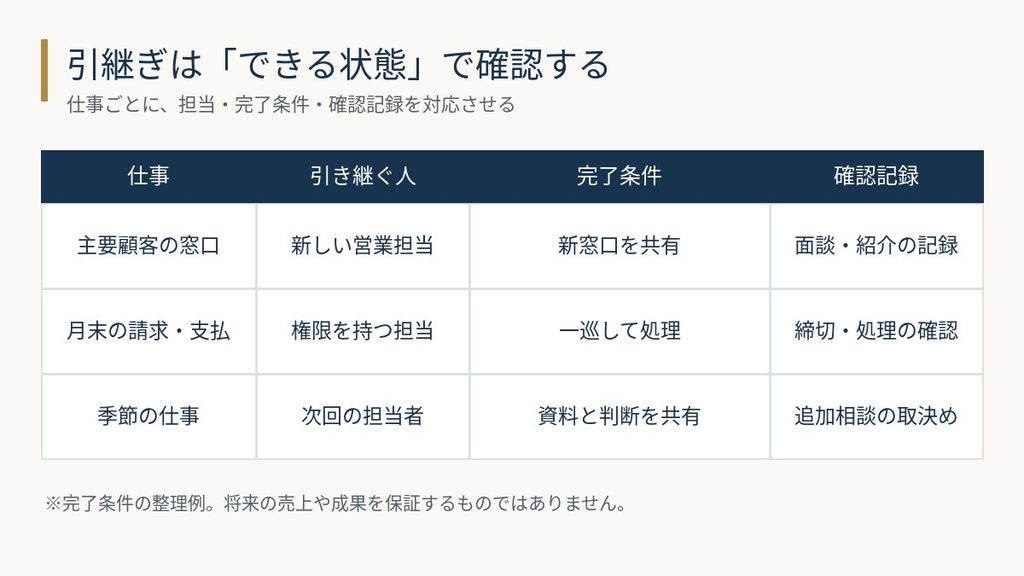
「新社長が十分に理解したら終わり」という決め方では、本人によって判断が変わります。引継ぎの対象を小さな仕事に分け、確認できる状態を言葉にします。すべてを数字で判定する必要はありませんが、双方が同じ資料や実績を見て話せると、終わりが見えやすくなります。
| 引継ぎの対象 | 完了を確かめる状態の例 | 残す記録の例 |
|---|---|---|
| 主要顧客への対応 | 新担当者が紹介され、日常の注文や相談の窓口が共有されている | 訪問日、出席者、先方からの質問、残る対応 |
| 見積もりの判断 | 新担当者が根拠を説明して見積もりを作り、決裁者が確認できる | 判断に迷った案件と承認の記録 |
| 月末の請求・支払 | 必要な権限を持つ担当者が、予定表に沿って一連の業務を行える | 担当一覧、締切、処理済み確認欄 |
| 例外的なトラブル | 対応先と判断する人が決まり、過去の対応を参照できる | 代表的なケース、社内外の連絡先 |
| 季節性のある業務 | 直近の実績と判断材料を受け渡し、次回の担当と確認方法が決まる | 年間予定、過去資料、追加相談の有無 |
上の表は実務で使う判定項目の例です。顧客が今後も取引を続けることや、担当者がすべての事態に対応できることまで保証するものではありません。「紹介を終えた」と「将来の売上を保証した」を分けておくと、引継ぎ支援の範囲が伝わります。
中小企業庁のPMI実践ツールの案内には、担当者、時期、具体的な取組を整理するPMIアクションプランが掲載されています。会社全体の計画とは別に、元社長が担当する仕事だけを抜き出して、完了条件と確認日を加えると扱いやすくなります。
完了の確認は、その都度短く残す
すべての仕事を最後の日に確認するより、終わったものから記録する方が、残作業を把握しやすくなります。「説明済み」「新担当者が実施」「確認済み」のように段階を分け、日付と確認者を書き添えます。引継ぎ表を更新する人も一人決めておきます。
新担当者が実施してみて、説明が足りなかった箇所が分かることもあります。その場合は仕事全体を未完了に戻すのではなく、「この場合の判断だけ追加説明」と範囲を絞れます。元社長側にも、何を補えばよいかが分かります。
契約前に、期限と稼働量を一枚にまとめる
買い手と話した内容は、最終契約や役員・顧問等の契約の調整に入る前に、一枚の条件表にしてみると確認しやすくなります。これは契約書の代わりではなく、弁護士やM&A支援者へ希望を伝えるための資料です。
| 項目 | 話し合っておく内容 |
|---|---|
| 対象と対象外 | 既存業務の説明、新規営業、採用、経営判断を分ける |
| 開始・終了 | 実際の開始日、終了日、途中と終了前の確認日 |
| 稼働方法 | 出社・オンラインの別、月の上限時間、連絡への対応時間帯 |
| 報酬・実費 | 役員報酬等との区別、支払者、支払日、交通費、追加対応 |
| 受入れ体制 | 主担当、代替担当、資料の保管先、承認する人 |
| 延長・中途終了 | 相談の期限、合意方法、病気等で対応できない場合の手順 |
| 終了後 | 質問受付の有無、回数・期限、資料・機器の返却方法 |
売却契約に引継ぎの義務があり、別の顧問契約にも期間や業務が書かれる場合は、両者の整合性を確認します。片方が一年、もう片方が六か月となっていたり、終了条件が異なったりすると、どの約束が残るか判断しにくくなります。
中小M&Aガイドライン(第3版)は、最終契約の確認と、知見・実務経験のある弁護士の関与に触れています。契約の文言は、口頭の希望をそのまま書けば十分とは限りません。支援を受ける側の法人、支援する本人、買い手など、誰が義務を負い報酬を支払うのかも含めて確認します。
在籍する立場と、作業の時間を混同しない
取締役として残るのか、従業員として働くのか、外部の立場で支援するのかによって、責任や税務・労務の扱いが変わります。肩書きだけで決めず、実際の業務と指示の受け方を専門家に説明して、契約を整えます。
期間の交渉と一緒に、売却後の立場そのものを考えたい場合は、会社売却後の経営者の役割と続投・退任の選び方をご覧ください。期間表には、その立場で担当する仕事を記載し、会社全体の経営責任まで曖昧に引き受けないようにします。
同じ六か月でも、稼働の組み方で負担は変わる
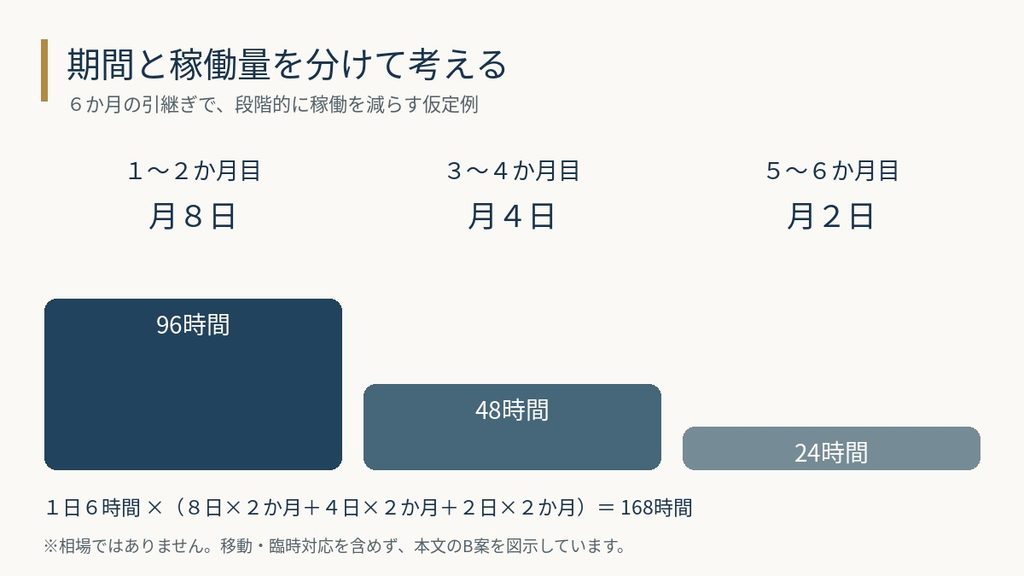
次の例は、引継ぎ支援の負担を比較するための仮定です。相場や推奨条件ではありません。出社一日を六時間と置き、移動時間と臨時の問い合わせは含めずに計算しています。
| 仮の案 | 六か月の稼働条件 | 合計の計算 |
|---|---|---|
| A案:同じ頻度で続ける | 毎月八日、六か月 | 八日×六時間×六か月=288時間 |
| B案:段階的に減らす | 最初の二か月は月八日、次の二か月は月四日、最後の二か月は月二日 | (八日×二か月+四日×二か月+二日×二か月)×六時間=168時間 |
| C案:通常支援と相談を分ける | 最初の三か月は月六日、残り三か月は月二時間の相談 | 六日×六時間×三か月+二時間×三か月=114時間 |
期間は同じでも、A案とC案では総稼働が174時間違います。これは288時間から114時間を差し引いた、この例だけの計算結果です。短い稼働を選べばよいという意味ではなく、必要な仕事を終えられる体制かと合わせて比較します。
報酬も、単純に時間が少なければ安いとは決まりません。専門性、責任、拘束される日程、相談の準備などが関係します。固定報酬に含まれる範囲、追加依頼の扱い、交通費や宿泊費、支払時期を分けて書けば、双方が負担を見積もりやすくなります。
稼働日を減らす際は、減らす日程を先に置き、その前に何を移すかを計画します。急に出社しなくなるよりも、新担当者が主に対応する期間を挟めます。元社長が頼られることと、新しい体制が自分で判断することを、段階的に両立させる考え方です。
残った仕事があるときは、延長の理由を分ける
終了日が近づいても、当初予定した仕事がすべて終わらないことはあります。そのときは「もうしばらく」という話だけで済ませず、残った理由と、終えるために必要な対応を分けて確認します。
当初の対象が残ったのか、新しい仕事が増えたのか
予定していた顧客訪問が相手の都合で延期された場合と、買い手が新しい営業先への同行を依頼した場合では事情が違います。前者は当初の引継ぎの調整、後者は追加の支援です。元の契約の対象に含まれるかを確かめたうえで、対応を相談します。
新しい依頼を断りたい場合でも、最初から全面的に断る必要はありません。「今月は対応できる日が一日ある」「訪問は難しいが、過去の経緯を説明できる」など、可能な範囲を伝えられます。ただし、対応したことだけで期間全体が延びたと受け取られないよう、今回の範囲を記録します。
延長の期間、仕事、費用をセットにする
延長する場合は、残作業一覧を作り、担当、期限、元社長の対応日数、追加報酬の有無を確認します。特定の一件だけが残るなら、通常の出社を続ける案と、その案件のときだけ関与する案を比べられます。
延長を申し出る締切と、合意を書面に残す方法も、最初の契約時に話し合っておくと役立ちます。実際に延長が必要になってからの調整では、売り手の次の予定が入っている可能性があります。終了直前ではなく、残作業を一度整理できる時期に確認日を置きます。
売上目標の未達を、そのまま引継ぎ未完了にしない
買い手が期待した売上に届かない理由には、市場環境や買い手の経営判断も関係します。売上が伸びるまで引継ぎを続けるような条件は、何を達成すれば終わるのかを慎重に検討します。資料の引渡しや同行の実施と、将来の業績を分けて話す方が、元社長が担う範囲が見えます。
業績連動の対価や継続勤務が譲渡条件に組み込まれている場合は、支援契約だけで判断せず、売却契約全体を弁護士・税理士等に確認します。売却代金、報酬、退職金の名称だけを入れ替えて調整することは避け、それぞれの実態と税務上の扱いを確かめます。
卸売会社で引継ぎの範囲を絞るとしたら
ここでは、元社長が主要顧客の価格交渉を担っていた卸売会社を仮定します。新しい営業責任者は業界経験がありますが、取引先ごとの経緯をまだ知りません。買い手は六か月の支援を希望し、売り手は三か月後から出社を減らしたいと考えています。
この場合、全顧客へ同じ回数で同行する計画から始める必要はありません。新担当者がすでに関係を持つ顧客、元社長との関係が中心の顧客、近く価格改定がある顧客に分けます。同行の必要性と実際の交渉日を確認すると、元社長が参加する面談を絞れます。
最初の二か月は主要先への紹介と、過去の値引きの経緯の共有に時間を使います。三か月目には、新担当者が見積もりを作り、買い手が指定した決裁者へ説明します。元社長は判断を代行するのではなく、見落としている過去の約束がないか補足する役割に移ります。
その後の三か月は、合意した頻度の相談に切り替えます。価格改定の時期がもっと先にある一社については、過去の資料と先方の関心事項を渡したうえで、必要なら別途一回の面談を相談します。その一社のために、通常の出社を半年間延ばす必要があるかを分けて検討できます。
終了時に確認するのは、紹介の実施、新担当者の見積もりと決裁経路、残る相談案件です。顧客の将来の発注量や、新しい価格が必ず受け入れられることを終了条件にはしません。実際の合意は取引先の状況や契約によって変わりますが、仕事を分けることで、双方の希望を比較できる形にする例です。
引継ぎを終える前の一か月で確認したいこと
終了日の一か月前という時期は、一つの設定例です。短期の引継ぎならもっと早く、季節業務が残るなら別の日を設定するなど、契約期間に合わせます。最後の確認では、新しい体制が引き続き対応する仕事と、元社長が終える仕事を区別します。
- 当初の引継ぎ表を開き、完了した仕事と残る仕事を確認する。
- 新担当者が判断できなかった場面を聞き、追加の説明が必要か検討する。
- 顧客や従業員から元社長へ直接連絡が来た場合の新しい窓口を共有する。
- 端末、鍵、資料、アカウントの権限を、会社の管理者と確認する。
- 終了後の質問対応を設ける場合は、期限、回数、内容、費用を記録する。
- 報酬や実費の精算、引継ぎ完了の確認方法を確かめる。
会社のデータを、念のためという理由で個人の端末やクラウドへ保管し続けることは避けます。返却・削除の対象と、税務や契約上本人が保管する資料を分け、会社と専門家に確認してください。終了後も使う権限が必要なら、管理者の承認を受けて用途を限定します。
引継ぎが終わることと、秘密保持、競業避止、表明保証・補償、個人保証等が終了することは同じではありません。これらはそれぞれの契約や手続きで確認します。期間を終えたからすべての責任がなくなると受け取らないよう、残る義務を別の一覧にします。
引継ぎ期間についてよくある質問
売却したら、その日から仕事を離れられますか?
元社長の協力がほとんど不要な体制を整え、買い手と合意できれば、早い時期に日常業務を離れる設計も考えられます。ただし、売却が成立したことだけで、契約した引継ぎ義務がなくなるわけではありません。希望する退任日を伝え、そこまでに誰へ何を渡せるかを確認します。
三年間残るよう求められたら、応じるしかありませんか?
期間だけで判断せず、買い手が必要とする理由を聞きます。経営を続けてほしいのか、重要顧客への対応が心配なのかで、代わりの案が変わります。役割、稼働、報酬、終了条件を比較し、契約前に話し合います。契約後は一方的に短縮できると考えず、合意内容に沿って相談します。
売却後に体調が変わり、約束した日数に出社できなくなったら?
無理を続ける前に、買い手へ対応できる範囲と見通しを伝えます。代わりに説明できる人、オンラインでできる作業、延期する仕事を整理し、契約変更や終了の手順を確認します。最初から、本人が対応できない場合の連絡と代替対応を決めておくと、会社側も備えやすくなります。
質問の電話だけなら、稼働時間に含めなくてもよいですか?
短い電話でも、資料を探したり判断を整理したりする時間がかかります。月の相談枠を設ける、定例面談でまとめて回答するなど、業務の実態に合う方法を話し合います。費用に含む範囲は合意事項であり、電話だから必ず無償という扱いにはしません。
引継ぎを早く終えるため、マニュアルを全部作る必要がありますか?
すべてを書き切るより、仕事が止まりやすい箇所と判断に迷う箇所を優先できます。元社長にしか分からない背景は、短い面談で確認し、新担当者が記録する方法もあります。経験の伝え方は経営ノウハウや判断基準を後継者へ残す方法で詳しく整理しています。
引継ぎの終わりを、次の予定につなげる
会社への思いがあるからこそ、困ったときには応えたいと感じる方もいるでしょう。その気持ちと、いつでも仕事を引き受ける約束は分けられます。会社が新しい体制で動き始め、元社長も生活や次の活動を選べるように、対応する範囲と終わる条件を共有していきます。
最初の相談では、完成した引継ぎ計画がなくても構いません。「いつから仕事を減らしたいか」「自分しか分からない仕事は何か」「買い手に誰がいるか」の三点から始めれば、確認する項目が見えてきます。決めた期間の長さよりも、その期間で何を移せるのかを確かめることが、納得できる条件につながります。
主な出典
- 中小企業庁「中小PMIガイドライン 概要版」(2022年3月)。PMIの参考期間と譲渡側経営者の役割・在籍期間の整理。
- 中小企業庁「PMIを実施する」。PMI実践ツール、PMIアクションプラン等の案内。
- 中小企業庁「中小M&Aガイドライン(第3版)」(2024年8月)。最終契約の確認、専門家の関与、クロージング後の留意点。
※2026年10月29日時点で確認できる公表資料を参照しています。工程表、完了条件、稼働時間の例は、個別の話し合いに使うための整理であり、一般的な相場や契約条件を示すものではありません。本記事は一般的な情報提供を目的とし、特定の取引や対応を推奨・保証するものではありません。法令・税制・制度等は変わる場合があります。実際の契約、役員・雇用・業務委託の扱い、報酬や税務、残る義務については、弁護士・税理士・社会保険労務士・M&Aの専門家等と個別に確認してください。