会社売却の交渉では、売主が将来の成長を価格に反映したい一方、買主は「計画どおりに利益が出るか確認してから支払いたい」と考えることがあります。その価格差を埋める方法の一つが、アーンアウトです。
アーンアウトは、譲渡時に支払う基本額とは別に、譲渡後の売上高や利益、顧客数などがあらかじめ決めた条件を満たした場合、買主が売主へ追加対価を支払う仕組みです。うまく設計すれば、将来性を評価してほしい売主と、不確実性を抑えたい買主の双方が合意しやすくなります。
ただし、金額と目標だけを決めればよいわけではありません。会社の経営権は譲渡後に買主へ移ります。売主が直接コントロールできない採用、広告費、役員報酬、グループ会社との取引、会計方針の変更によって業績指標が動くためです。この記事では、売主が追加対価を取り逃さないために、指標の選び方、契約条項、検証方法、税務・会計上の注意点まで実務の順番で整理します。
アーンアウトとは、将来の結果に応じて追加対価を支払う仕組み
中小企業庁の「中小M&Aガイドライン(第3版)」の参考資料では、アーンアウト条項を、クロージング後の一定期間に、売上や利益などの財務目標、売上個数や入居率などの非財務目標を達成した場合に、追加対価を支払う条項として整理しています。評価期間は案件ごとに決めますが、同資料では3年以内が多いと紹介されています。
たとえば、株式の譲渡時に7,000万円を受け取り、譲渡後2年間のEBITDAが一定額を超えれば最大3,000万円を追加で受け取る設計です。目標未達なら追加対価はゼロ、一部達成なら1,500万円、全額達成なら3,000万円という段階式にもできます。追加対価を固定額にするか、達成度に比例させるか、上限を設けるかは契約で決めます。
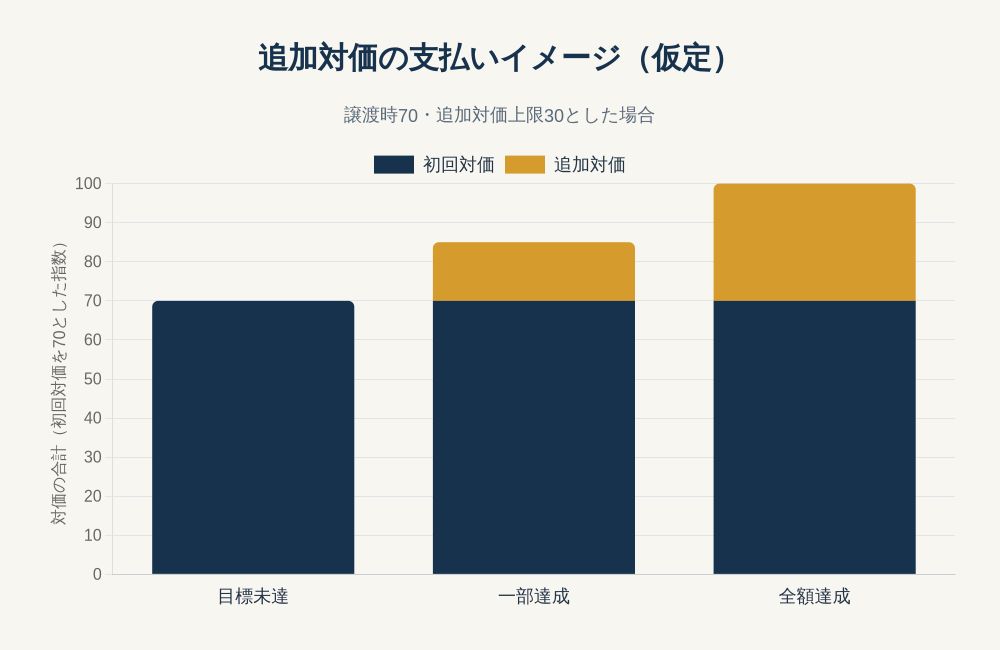
アーンアウトは、支払時期を後ろにずらすだけの「分割払い」とは異なります。分割払いは原則として総額が決まっていますが、アーンアウトは将来の条件によって最終的な総額が変わります。
| 仕組み | 支払総額 | 主な目的 | 売主が注意する点 |
|---|---|---|---|
| アーンアウト | 将来の条件で変動 | 将来性に対する評価差を埋める | 指標と買主の運営方法で金額が変わる |
| 分割払い | 原則として確定 | 買主の資金負担を分散する | 未払いリスク、期限の利益、担保 |
| エスクロー | 総額は決め、一定額を第三者が保管 | 表明保証違反などに備える | 返還条件と保管期間 |
| 価格調整 | クロージング時の純有利子負債や運転資本等で調整 | 基準日と実行日の財務差を反映する | 計算基準と確定手続き |
これらは併用されることもあります。たとえば、譲渡対価の一部をアーンアウトにし、表明保証に備える金額をエスクローに入れ、クロージング時点の現預金・借入金を価格調整する形です。名称だけで判断せず、何のために、どの金額が、どの条件で動くのかを分けて確認する必要があります。
アーンアウトが提案される主な場面
売主と買主で事業計画の見方が違うとき
売主は、自社の顧客基盤や新商品、採用計画を熟知しているため、来期以降の成長を強く見込むことがあります。一方、買主は過去の実績とデューデリジェンスで確認できた情報を中心に評価します。まだ実績になっていない成長分を、クロージング時の価格へ全額反映することに慎重になるのは自然です。
そこで、現在までの実績に基づく基本額を先に支払い、将来計画が実現した分を追加対価にすることで、価格の議論を前へ進められる場合があります。売主にとっては上振れを残せますが、「満額を受け取れる可能性がある価格」と「クロージング時に確定して受け取れる価格」を混同してはいけません。
成長企業で将来予測の幅が大きいとき
SaaS、EC、人材、医療・介護、店舗、多店舗展開前のサービスなどは、顧客数、解約率、稼働率、出店数によって数年後の収益が大きく変わります。固定価格だけで折り合わない場合、事業の特性に合うKPIを追加対価の条件にすることがあります。
オーナーが一定期間残ることを期待されるとき
顧客や取引先との関係、営業ノウハウ、技術、人材定着がオーナーに依存している会社では、買主が譲渡後の引継ぎを重視します。ただし、追加対価と勤務継続の条件を安易に結び付けると、株式の譲渡対価なのか、勤務の対価なのかが曖昧になります。退任条件、雇用契約、業務委託契約、役員報酬、アーンアウトは、それぞれ目的と対価を分けて設計することが大切です。
売主にとってのメリットと、見落としやすい負担
| 売主にとっての利点 | 売主が負うリスク・負担 |
|---|---|
| 将来の成長を追加対価へ反映できる | 満額は確定額ではなく、未達なら受け取れない |
| 価格差が縮まり、交渉を進めやすい | 譲渡後の経営判断は買主側に移る |
| 引継ぎ期間の目標を共有しやすい | 数値確認や資料請求が長期間続く |
| 予想を上回れば売却総額を増やせる | 税務・会計・契約管理が複雑になる |
売主が特に意識したいのは、経営権を手放した後の数字に自分の受取額が連動する点です。買主が成長投資を増やせば短期利益は減る可能性があります。逆に、必要な採用や広告を止めれば売上目標が届かないこともあります。事業全体では合理的な判断でも、アーンアウト指標には不利に働くことがあります。
そのため、売主は「高い目標を置けばよい」と考えるのではなく、譲渡後の経営方針と整合する指標を選び、買主がどこまで自由に事業を運営できるか、その影響をどう調整するかまで合意する必要があります。
追加対価の指標は、操作しにくさと検証しやすさで選ぶ
アーンアウトで争いになりやすいのは、目標水準そのものよりも「同じ言葉を違う意味で使っていた」ケースです。売上高、営業利益、EBITDA、顧客数は一見わかりやすくても、計上時期や除外項目を変えると結果が変わります。
| 指標 | 向いている場面 | 利点 | 主な注意点 |
|---|---|---|---|
| 売上高 | 成長率を重視する事業 | 比較的把握しやすい | 値引き、返品、売上計上時期、グループ内売上 |
| 粗利益 | 仕入・原価の影響が大きい事業 | 売上だけより採算を反映しやすい | 原価配賦と在庫評価 |
| 営業利益 | 収益力を総合的に見る事業 | 費用を含めた成果を測れる | 本部費、役員報酬、広告・採用費で変動 |
| EBITDA | 設備・のれん等の影響を調整したい事業 | 資本構成や一部会計処理の差を抑えやすい | 調整項目の範囲を明記しないと争いやすい |
| 顧客数・契約数 | SaaS、会員、継続契約 | 成長の先行指標になる | 有料・無料、休眠、解約予定をどう数えるか |
| 稼働率・入居率 | 施設、店舗、介護、ホテル等 | 事業実態を直感的に把握しやすい | 分母、休業、改装期間、臨時枠の扱い |
売上高はわかりやすいが、利益を保証しない
売上高は売主にも買主にも理解しやすく、会計帳簿から確認しやすい指標です。ただし、採算を度外視した値引きや広告投下で売上を増やせる場合があります。追加対価のために不採算売上を積み上げる設計は、買主に受け入れられにくく、譲渡後の会社にも好ましくありません。最低粗利率を併用する、特定の値引き販売を除外するなどの工夫が考えられます。
利益指標は、費用の決め方まで書く
営業利益やEBITDAは収益性を反映しやすい一方、買主の裁量で変わりやすい指標です。買収後に本社管理費を配賦する、経営者報酬を変更する、システムを入れ替える、先行投資を増やすと、同じ事業でも利益は変わります。基準となる会計方針、継続して適用するルール、通常の事業運営でない費用、買主グループとの取引条件を契約へ落とし込む必要があります。
非財務指標は、数え方と証拠を先に決める
顧客数や契約数、入居率、許認可取得、製品完成などは、将来利益がまだ数字に表れない会社で役立ちます。ただし、「顧客」の定義が曖昧だと判断できません。有料契約だけか、無料トライアルを含むか、月末時点か期間平均か、解約通知済みを除くかを決めます。どのシステムのデータを正とするか、誰が抽出し、売主がどの資料を閲覧できるかも必要です。

契約書で確認したい10項目
1.対象期間と判定日
いつからいつまでの業績を測るか、月次・年度・累計のどれで判定するかを決めます。クロージングが月途中の場合、最初の短い期間を含めるのかも確認します。単年度判定は一時的な要因に左右されやすく、複数年累計は結果確定まで時間がかかります。
2.計算式、上限、下限、段階
目標を1円下回ると追加対価がゼロになる設計は、境界付近で対立しやすくなります。達成率に比例させる、複数段階にする、最低支払額と上限額を設ける方法があります。小数点、端数処理、消費税の扱い、支払通貨まで記載します。
3.会計方針と調整項目
売上認識、引当金、減価償却、棚卸資産評価、費用配賦、関連当事者取引など、指標に影響する会計処理を定めます。「従来と同じ会計方針」と書くだけでは、従来の処理に一貫性がなかった場合に困ります。基準年度の決算書、月次試算表、調整後EBITDAのブリッジ表を添付資料にする方法も有効です。
4.通常外の収益・費用の扱い
災害、訴訟、一時的な補助金、資産売却、買収関連費用、統合作業費用、買主都合のシステム移行費などを含めるか決めます。何でも除外すると計算が恣意的になるため、金額基準や具体例を示し、客観的に判定できる範囲に絞ります。
5.買主による事業運営と禁止行為
売主は追加対価を守りたい一方、買主は取得した会社を自由に経営したいと考えます。事前承諾が必要な行為を広げすぎると、買主の経営を拘束します。対象事業の廃止、重要顧客の移管、不合理な費用配賦、グループ会社への利益移転など、アーンアウト達成を不当に妨げる行為を具体的に整理し、通常の事業判断は妨げないバランスが必要です。
6.組織再編・事業統合が起きた場合
買主が対象会社を合併したり、事業を別会社へ移したりすると、単独の業績を測れなくなることがあります。組織再編後も対象事業の管理会計を分ける、代替指標へ置き換える、一定の場合は未払上限額を期限前に確定させるなどの取扱いを検討します。
7.報告、閲覧、異議申立て
買主が計算書を提出する期限、添付する試算表や総勘定元帳、KPIデータ、売主が質問できる期間を決めます。売主が必要資料を見られなければ、計算の正しさを検証できません。一方、営業秘密や個人情報もあるため、閲覧範囲と秘密保持を組み合わせます。
8.第三者による判定と紛争解決
当事者で合意できない場合、独立した公認会計士や税理士などに計算上の争点を判定してもらう仕組みを置くことがあります。誰が選任するか、費用を誰が負担するか、専門家が判断できる範囲、裁判や仲裁との関係を定めます。会計上の計算問題と、契約違反の法的判断を分けることも重要です。
9.支払期限、遅延、相殺
金額確定後の支払期限、振込先、遅延損害金を決めます。買主が表明保証違反による損害賠償請求と追加対価を相殺できるかも確認が必要です。相殺範囲が広いと、業績目標を達成しても別の争いを理由に支払が止まる可能性があります。詳しくは会社売却の表明保証と開示実務も参照してください。
10.売主の退任・勤務継続との関係
売主が途中で退任した場合に追加対価を失うのか、病気や買主都合の解任でも同じかを確認します。勤務の継続を条件にするほど、追加対価が株式の対価ではなく役務提供の対価と見られる論点が生じやすくなります。アーンアウト、役員報酬、退職金、業務委託料を一つの数字で調整せず、それぞれの根拠を明確にします。
具体例で見る追加対価の計算
ここでは、売主が全株式を譲渡し、譲渡時に7,000万円を受け取る仮定例を考えます。追加対価の上限は3,000万円、評価期間は譲渡後2年間です。2年間累計の調整後EBITDAが4,000万円以下ならゼロ、4,000万円超から7,000万円までの増加分と同額を支払い、上限を3,000万円とします。
| 2年間累計の調整後EBITDA | 追加対価 | 売主の受取総額 |
|---|---|---|
| 3,800万円 | 0円 | 7,000万円 |
| 5,500万円 | 1,500万円 | 8,500万円 |
| 7,000万円 | 3,000万円 | 1億円 |
| 8,000万円 | 3,000万円(上限) | 1億円 |
この例で重要なのは、EBITDAという名称ではなく「調整後」の中身です。買主の本社費配賦500万円を加算調整するのか、買収後に増やした広告費1,000万円を通常費用として含めるのかで、追加対価が大きく変わります。契約前に過去2〜3年の数字を同じ定義で再計算し、どの費用を調整したか一覧にすると、目標水準の現実性を確認できます。
また、上限1億円という表示だけを見て売却条件を判断せず、7,000万円の確定部分で売主の資金計画が成り立つかを確認します。納税、借入金返済、個人保証解除、再投資、生活資金は、追加対価がゼロでも支障がない設計が基本です。
交渉から支払いまでの実務手順
手順1.価格差が生まれた理由を分解する
最初からアーンアウトありきで話を進めるのではなく、売主と買主の評価差がどこから生じているかを確認します。売上計画、粗利率、人員計画、大口顧客の継続、新規出店、許認可など、価格差の原因を特定します。現在の収益力の説明が不十分なだけなら、財務整理や資料追加で固定対価を引き上げられる場合もあります。会社売却前の企業価値向上と90日改善計画もあわせて確認してください。
手順2.固定対価で成立する最低条件を決める
売主は、クロージング時に必ず受け取る金額、追加対価の上限、必要な支払時期を分けて考えます。希望総額だけでなく、借入金や税金を差し引いた後の手取り、支払時期ごとの資金繰りを試算します。固定対価が低すぎる場合、追加対価の期待値が高くても売主の負担が重くなります。
手順3.過去実績で計算式を試す
候補となる指標を過去の月次データへ当てはめます。季節変動、特殊要因、顧客集中、採用遅延がどれだけ結果を動かすかを確認します。強気・基準・弱気の3シナリオを作り、追加対価の期待額だけでなくゼロになる確率も検討します。
手順4.基本合意と最終契約の役割を分ける
基本合意では、基本額、追加対価の上限、主な指標、期間など大枠を示します。ただし、詳細を後回しにしすぎると、デューデリジェンス後に重要条件がまとまらなくなります。最終契約では、計算式、会計方針、情報権、運営上の取り決め、紛争解決まで詰めます。契約全体の確認項目は会社売却の譲渡契約書の作り方も参考になります。
手順5.クロージング後の管理担当者を決める
契約締結で終わりではありません。月次レポートを誰が作成し、売主側の誰が確認するか、異議申立て期限をカレンダーへ登録します。評価期間が2〜3年に及ぶと、担当者の退職や組織変更が起こります。連絡先の変更方法、資料保存期間、後任への引継ぎも決めておきます。
手順6.必要資料と管理費用を見積もる
設計時には、過去2〜3期の決算書、月次試算表、総勘定元帳、部門別損益、KPI集計、事業計画、会計方針、関連当事者取引の一覧を揃えます。譲渡後も同じ形式で数字を追えるか確認してください。また、契約書の作成・レビュー、税務検討、計算モデル作成、第三者判定、エスクローや保証、期間中のレポート作成には費用と担当者の工数がかかります。追加対価の期待額に対して仕組みが複雑すぎないか、各専門家の費用を誰が負担するかまで見積もります。
税務・会計で早めに確認したいこと
売主側の課税関係は契約内容で変わり得る
個人株主が株式を売却する場合、通常の株式譲渡対価は株式等の譲渡所得として申告分離課税の対象になります。しかし、将来支払われる追加額については、契約締結時に対価が確定しているか、支払いが株式譲渡と勤務継続のどちらに対応するか、売主が会社に残るかなどの事実関係によって検討が必要です。
アーンアウトは案件ごとの差が大きく、名称だけで所得区分や課税時期を決められません。基本合意後ではなく、条件設計の段階で税理士に契約案と計算式を見せ、納税資金を含む手取りシミュレーションを作ることが重要です。税率を一律に当てはめた概算だけで合意しないようにします。
買主側では条件付取得対価の会計処理が関係する
企業会計基準第21号「企業結合に関する会計基準」第27項は、将来の業績に依存する条件付取得対価について、追加交付が確実となり、時価を合理的に決定できる時点で、取得原価とのれんを追加認識する考え方を示しています。買主の適用会計基準や取引スキームによって処理は異なるため、買主側の会計負担も交渉日程に影響します。
株式譲渡か事業譲渡かで前提が変わる
株式譲渡では株主が対価を受け取りますが、事業譲渡では原則として会社が対価を受け取ります。消費税、資産・負債の移転、従業員や契約の承継も異なります。アーンアウトの計算だけを共通化せず、採用するスキームに合わせて法務・税務・会計を確認してください。
よくある失敗と防ぎ方
「最大1億円」を確定価格として受け止める
広告や提案資料で示された最大額は、条件をすべて満たした場合の上限にすぎません。固定対価、追加対価、支払時期、未達時の金額を横並びにし、弱気シナリオでも売却目的を達成できるか判断します。
指標名だけ合意し、定義を後回しにする
「EBITDAが1億円なら支払う」だけでは不十分です。どの決算書を使うか、調整項目、会計方針、グループ費用、臨時損益まで明記します。計算例を契約書の別紙にすることで、文章だけの誤解を減らせます。
買主の経営権を縛りすぎる、または何も守らない
売主保護を広げすぎると、買主は統合や投資を進められません。一方で、買主が自由に売上移管や費用配賦をできる契約では、売主が目標を検証できません。禁止行為を限定列挙し、通常の事業運営を尊重しながら、アーンアウトを不当に妨げない義務を設けるバランスが必要です。
計算資料を受け取る権利がない
売主が結果だけ通知される契約では、誤りがあっても気づけません。月次または四半期の報告、根拠資料、質問権、専門家による確認、異議申立て期間を定めます。期間が短すぎると確認が間に合わないため、決算確定に必要な日数も考慮します。
税務確認を最終契約の直前まで残す
追加対価の課税時期や所得区分の見立てが変わると、売主の手取りが想定からずれます。契約書がほぼ完成してから税務条項を変えるのは難しいため、意向表明書や基本合意の段階から税務専門家を入れます。
売主向けアーンアウト確認チェックリスト
- 固定対価だけでも借入返済、納税、資金計画が成り立つか
- 追加対価の上限ではなく、未達・基準・達成の3シナリオを比べたか
- 指標は過去の月次データから継続して測定できるか
- 売上・利益・顧客数などの定義を契約別紙へ書いたか
- 会計方針、費用配賦、関連当事者取引、例外項目を決めたか
- 買主の投資・統合・組織再編が指標へ与える影響を検討したか
- 買主による不当な達成妨害を防ぐ条項があるか
- 計算書と根拠資料を受け取る権利、質問期間があるか
- 計算に合意できない場合の第三者判定手続きがあるか
- 表明保証違反の請求と追加対価を相殺できる範囲を確認したか
- 退任、解任、病気、死亡時の追加対価の扱いを決めたか
- 税理士・弁護士へ契約案と計算例を共有したか
- 金額確定日、請求方法、支払期限、遅延時の扱いを決めたか
- 評価期間中の担当者と資料保存方法を決めたか
アーンアウトに関するよくある質問
アーンアウトは中小企業の会社売却でも使えますか?
使えます。ただし、月次決算やKPI管理が不十分な会社では、譲渡後の判定に必要な数字を作れないことがあります。複雑な計算式を入れる前に、対象指標を継続して集計できるか確認してください。
評価期間は何年が一般的ですか?
一律の正解はありません。中小企業庁の参考資料では3年以内が多いとされています。短すぎると季節変動や一時要因の影響が大きく、長すぎると売主の不確実性と管理負担が増えます。事業計画の検証に必要な期間と、売主が影響力を持てる期間の両方から決めます。
売主が退任すると追加対価は受け取れませんか?
契約内容によります。単に業績達成を条件とする場合と、売主の勤務継続も条件にする場合があります。買主都合の解任、病気、死亡、重大な契約違反などを区別し、退任時にどう扱うか明記する必要があります。
追加対価を確実に受け取る方法はありますか?
将来業績が条件である以上、満額を保証することはできません。ただし、客観的な指標、情報権、不当な達成妨害の防止、第三者判定、支払保証や担保などを検討することで、計算や回収のリスクを抑えられます。
売上高とEBITDAのどちらが売主に有利ですか?
一概には言えません。売上高は費用配賦の影響を受けにくい一方、不採算売上を評価する問題があります。EBITDAは収益力を反映しやすいものの、調整項目や買主の投資方針に左右されます。事業特性と譲渡後の運営計画に合う指標を選びます。
アーンアウトと分割払いは同じですか?
異なります。分割払いは総額が確定し、支払時期だけ分かれているのが基本です。アーンアウトは将来条件によって追加対価の有無や金額が変わります。契約上は両方を併用することもできます。
専門家にはいつ相談すべきですか?
買主から条件案が出た段階、できれば基本合意前が適切です。価格交渉、契約、会計、税務が連動するため、FA・弁護士・税理士が同じ計算例を見ながら確認すると手戻りを減らせます。会社売却の相談先を選ぶ際は、成功報酬だけでなく、売主側の利益相反と契約支援の範囲も確認してください。
追加対価は「金額」より先に、測り方を合意する
アーンアウトは、売主と買主の価格差を埋め、会社の将来性を売却総額へ反映できる方法です。一方、譲渡後の経営権が買主へ移る以上、売主にとっては受取額を自分で完全にコントロールできない契約でもあります。
交渉では、追加対価の上限だけでなく、指標の定義、会計方針、運営上の取り決め、検証資料、異議申立て、支払いまでを一つの仕組みとして確認してください。固定対価で資金計画が成り立つかを先に見たうえで、過去実績を使った複数シナリオを作ると、期待値だけに偏らない判断ができます。
会社売却の条件は、価格以外にも従業員の処遇、個人保証、引継ぎ期間、表明保証などが関係します。優先順位を整理する方法は、買い手との条件交渉で迷わないための進め方をご覧ください。
主な参考資料
※本記事は一般的な情報提供を目的としたもので、個別案件に対する法務・税務・会計上の助言ではありません。アーンアウトの契約内容や課税関係は、取引スキーム、当事者、支払条件、売主の関与などによって異なります。具体的な契約締結や申告にあたっては、弁護士、公認会計士、税理士などの専門家へご相談ください。