会社売却を検討すると、「株式譲渡」という言葉を早い段階で目にします。中小企業のM&Aでよく使われる手法ですが、株式を渡すだけで手続きが終わるわけではありません。
対象会社に株式の譲渡制限があれば会社の承認が必要です。契約書では、売却価格だけでなく、役員借入金、個人保証、表明保証、補償、クロージングまでの会社運営なども決めます。許認可や主要契約が形式上は会社に残っても、株主変更について事前承諾や届出を求められる場合があります。
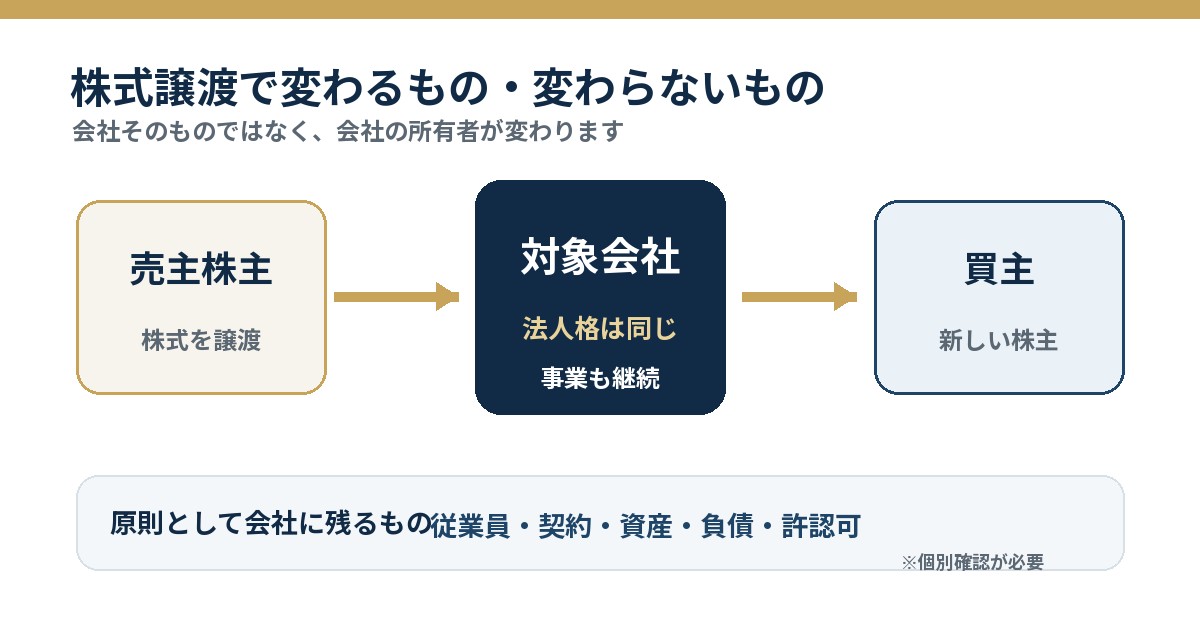
株式譲渡は、会社の資産や契約を一つずつ売る方法ではなく、株主が保有する株式を買主へ譲り渡す方法です。会社の法人格は変わらず、原則として事業、従業員、契約、資産、負債も同じ会社に残ります。この特徴が、事業譲渡との大きな違いです。
| 確認項目 | 株式譲渡での扱い |
|---|---|
| 売るもの | 売主株主が保有する対象会社の株式 |
| 会社の法人格 | 変わらない |
| 資産・負債 | 原則として対象会社に残る |
| 従業員との雇用契約 | 雇用主である会社が同じため、原則として継続 |
| 許認可・取引契約 | 原則として会社に残るが、個別の届出・承諾条件を確認 |
| 売主が個人の場合の税金 | 原則として一般株式等の譲渡所得として申告分離課税 |
株式譲渡では、会社の所有者が交代する
株式は、株式会社の所有関係を表すものです。オーナー社長が対象会社の全株式を保有している場合、その全株式を買主へ譲渡すると、買主が新しい株主になります。
売主が代表取締役を退任し、買主側が選んだ人を新しい代表取締役にするケースは多いものの、株式譲渡と役員変更は別の手続きです。株式を譲渡しただけで、代表者や商号、本店所在地が自動的に変わるわけではありません。
また、株式譲渡の対象は必ずしも100%とは限りません。売主が一部を残す設計もできます。ただし、少数株主として残る場合は、議決権、配当、将来の追加売却、買主による株式買取請求などを株主間契約で整理しておかないと、譲渡後の経営方針を巡って問題になりやすくなります。
会社の中身を個別に移す取引ではない
事業譲渡では、機械、在庫、知的財産、契約、従業員など、移す対象を契約書で特定します。取引先との契約を買主へ移すには、相手方の同意が必要になることもあります。
株式譲渡では、これらの資産や契約を保有している会社自体は存続します。多数の契約や従業員を抱える会社でも、移転手続きを比較的まとめやすい点が特徴です。
ただし、「会社に残る」と「何も確認しなくてよい」は同じではありません。借入契約、賃貸借契約、フランチャイズ契約、販売代理店契約、補助金、業法上の許認可には、支配株主や代表者の変更を条件とする条項が置かれている場合があります。契約書にチェンジオブコントロール条項があると、株主変更前の通知や承諾が必要です。
株式譲渡と事業譲渡は何が違うのか
どちらも会社や事業を第三者へ引き継ぐための方法ですが、売主、譲渡対象、負債の扱い、手続き、税務が異なります。会社全体をそのまま引き継ぎたい場合は株式譲渡、一部の事業だけを切り出したい場合は事業譲渡が候補になりやすいものの、実際の選択は簿外債務や許認可、株主構成なども踏まえて決めます。
| 比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 売主 | 株主 | 事業を保有する会社 |
| 譲渡対象 | 対象会社の株式 | 契約で特定した事業用資産・契約・負債など |
| 法人格 | 対象会社はそのまま存続 | 売主会社と買主会社は別のまま |
| 資産・負債 | 会社内に原則すべて残る | 引き継ぐ範囲を選べる |
| 従業員 | 雇用契約は原則継続 | 転籍の個別同意が必要になるのが一般的 |
| 手続き量 | 比較的まとめやすい | 資産・契約ごとの移転手続きが増えやすい |
| 主なリスク | 簿外債務や過去の問題も会社に残る | 必要な契約・許認可を移せない可能性 |
買主から見ると、株式譲渡では対象会社の過去を含めて引き受けることになります。帳簿に現れていない未払残業代、税務上の問題、訴訟、顧客との約束、環境債務などが後から見つかる可能性もあります。そのため、事前のデュー・ディリジェンスと、株式譲渡契約の表明保証・補償条項が重視されます。
売主にとっては手続きが比較的まとめやすい反面、会社の問題点を隠さず開示することが欠かせません。後から発見された事実が表明保証違反に当たると、損害賠償や譲渡代金の返還を求められる場合があります。
株式譲渡を進める基本的な流れ
中小企業の株式譲渡では、買主探索と条件交渉だけでなく、対象会社内の承認、金融機関や取引先との調整、決済準備を並行して進めます。案件ごとに順序は変わりますが、全体像は次のように整理できます。
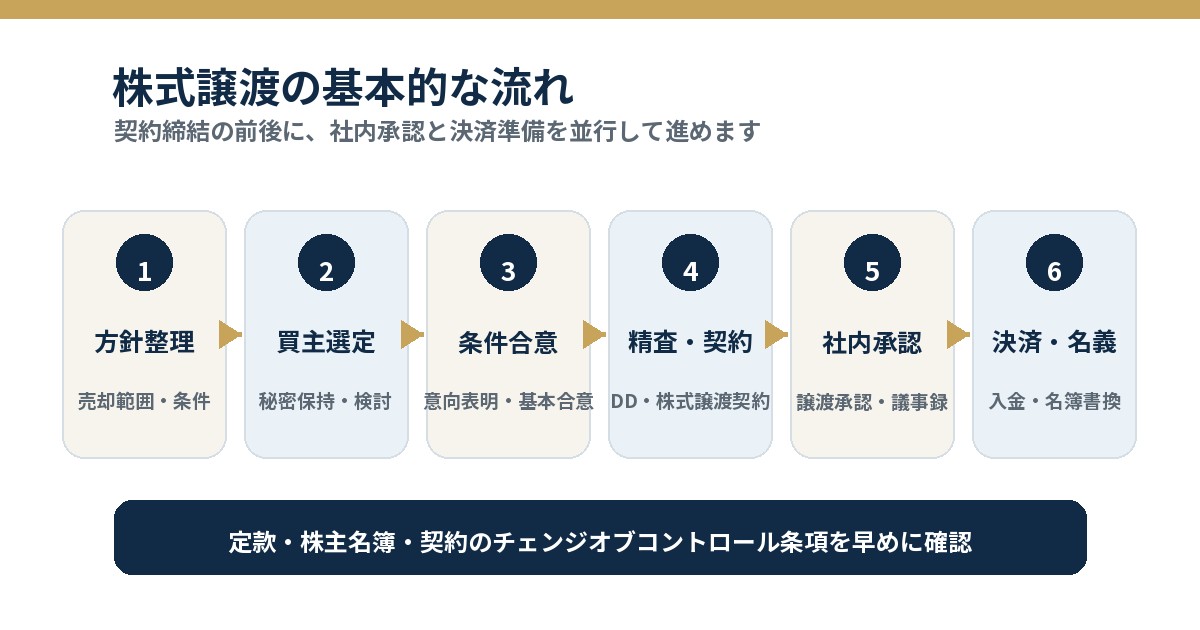
1.売却方針と株主構成を確認する
売却理由、希望時期、譲渡後に残りたいか、従業員や取引先について守りたい条件を整理します。同時に、最新の株主名簿、定款、登記事項証明書、過去の株式異動、株券発行の有無を確認します。
創業時から株主名簿が更新されていない、名義株がある、相続した株式の手続きが終わっていない、少数株主と連絡が取れない、といった事情があると、買主との交渉が進んでも全株式を予定どおり譲渡できません。初期段階で株式の所有関係を確定させておく必要があります。
2.買主候補を探し、秘密保持契約を結ぶ
会社名を伏せた概要資料で候補を絞り、情報開示前に秘密保持契約を締結します。売上、利益、拠点、従業員、主要顧客などは会社を推測できる情報でもあるため、開示範囲を段階的に広げます。
複数の買主候補を比べる場合は、提示価格だけでなく、資金調達の確実性、経営方針、従業員の雇用、売主の引継期間、個人保証の解除方針まで同じ条件で比較します。
3.基本条件を合わせる
買主から意向表明書を受け取り、売却価格、譲渡対象株式、役員借入金、退職金、独占交渉期間、デュー・ディリジェンス、想定スケジュールなどを調整します。その内容を基本合意書にまとめることもあります。
この段階の価格は最終確定額とは限りません。現預金、有利子負債、運転資本、未払金、設備投資などの確認後に調整する設計もあるため、何を基準に価格が変わるかを書面で確認します。
4.デュー・ディリジェンスを受ける
買主は、財務、税務、法務、労務、事業、ITなどを調べます。売主は資料を揃え、質問へ回答します。資料がない場合は、存在しないことや管理方法を説明し、後から事実が出てくる状態を避けます。
準備する資料の全体像は、会社売却で必要な書類で整理しています。情報を一度に集めるのが難しい場合は、決算書、試算表、借入一覧、株主関係資料、主要契約、労務資料から始めると進めやすくなります。
5.株式譲渡契約を締結する
最終条件を株式譲渡契約書にまとめます。主な条項は、譲渡株式数、価格、支払方法、クロージングの前提条件、売主・買主の誓約、表明保証、補償、解除、秘密保持、競業避止、紛争解決などです。
署名日と株式・代金を引き渡す日が別になる場合は、その間に売主が行ってよいこと、買主の事前同意が必要なことも定めます。多額の借入、新規採用、資産売却、配当、役員報酬変更などが対象になり得ます。
契約書の作成から締結までの論点は、会社売却の譲渡契約書も参考になります。
6.譲渡承認とクロージングを行う
譲渡制限株式の場合は、定款と会社法に沿って承認手続きを進めます。会社法では、定款に別段の定めがない限り、取締役会設置会社は取締役会、それ以外の会社は株主総会が承認機関となります。
クロージングでは、代金の入金、必要書類の交付、株券の引渡しが必要な会社での株券交付、株主名簿の名義書換などを行います。役員変更や代表者変更を同日に行う場合は、株主総会議事録、取締役会議事録、就任承諾書、印鑑関係書類なども準備します。
当日の段取りや確認書類は、会社売却のクロージングで詳しく整理しています。
譲渡制限株式では、会社の承認を先に確認する
中小企業では、定款で株式の譲渡に会社の承認を必要としているケースが多くあります。譲渡制限があるかは定款と登記事項証明書で確認します。
売主株主から承認を求める場合、譲渡する株式の数、譲受人の氏名または名称などを明らかにして会社へ請求します。会社は所定の機関で承認するかどうかを決め、その結果を請求者へ通知します。
「オーナー社長が全株式を持っているから、社内承認は不要」と考えるのは危険です。株主本人の意思と、会社の機関としての決定は区別して記録します。買主の法務確認では、承認請求書、株主総会または取締役会の議事録、承認通知書などの提出を求められることがあります。
株券発行会社かどうかも確認する
会社法上、株券発行会社の株式を譲渡する場合は、原則として株券の交付が必要です。定款に株券発行の定めが残っている一方、実際には株券を作成していない中小企業もあります。
該当する場合は、契約締結直前に気づいて慌てないよう、株券の発行・保管状況、紛失の有無、定款変更の必要性を弁護士や司法書士と確認します。
株式譲渡で揃える主な書類
必要書類は、株券発行の有無、譲渡制限、役員変更、売主・買主の属性によって変わります。次の表は、中小企業の全株式譲渡で確認されることが多い資料の整理です。
| 区分 | 主な書類 | 確認したい点 |
|---|---|---|
| 株式・会社 | 定款、登記事項証明書、株主名簿、株式異動資料 | 所有者、株式数、譲渡制限、株券発行の有無 |
| 承認手続き | 株式譲渡承認請求書、議事録、承認通知書 | 承認機関と決議日、定款との整合 |
| 取引契約 | 基本合意書、株式譲渡契約書、開示資料 | 価格、前提条件、表明保証、補償 |
| 決済 | 振込記録、株主名簿書換請求、株券、受領書 | 入金と書類交付を同時に確認 |
| 役員変更 | 辞任届、就任承諾書、選任議事録、印鑑関係書類 | 登記日程と代表権の空白を防ぐ |
| 金融機関 | 借入一覧、契約書、個人保証・担保資料 | 期限の利益、事前承諾、保証解除の条件 |
印鑑証明書や本人確認書類の有効期限、原本が必要か、電子署名で対応できるかも事前に確認します。契約書だけ完成しても、決済に必要な書類が揃わなければクロージングできません。
従業員・取引先・許認可はどうなるのか
従業員の雇用契約は原則として続く
株式譲渡では雇用主である会社が変わらないため、従業員との雇用契約は原則として継続します。事業譲渡のように、従業員一人ひとりと転籍合意を結ぶ仕組みとは異なります。
ただし、経営者が変わることは従業員に大きな影響を与えます。公表時期、説明者、待遇の方針、退職希望者への対応、キーパーソンの引留めを買主と合意しておくことが実務上は欠かせません。秘密保持を優先しすぎて説明が遅れると、不信感や連鎖退職につながることがあります。
主要契約の株主変更条項を確認する
会社が契約当事者であることは変わりませんが、契約書にチェンジオブコントロール条項があると、株式譲渡について通知や承諾が必要です。金融機関の借入、重要顧客、仕入先、賃貸借、フランチャイズ、ライセンス契約は優先的に確認します。
相手方への連絡が早すぎると情報漏えいにつながり、遅すぎると契約違反になるおそれがあります。誰が、いつ、どの資料で説明するかをクロージング条件と合わせて計画します。
許認可は「会社に残る」だけで判断しない
許認可の名義が対象会社であれば、その会社が存続する株式譲渡では引き続き利用できることが多いと考えられます。しかし、役員、代表者、主要株主、支配関係の変更について届出や審査を求める制度もあります。
建設、運送、人材、介護、医療、金融、古物、飲食など、許認可が事業継続の前提になる業種では、所管官庁や専門家に個別確認します。「株式譲渡なら許認可手続きはゼロ」と一括して扱わない方が安全です。
借入金と経営者保証は自動的には消えない
対象会社の借入金は、株式譲渡後も対象会社の債務として残ります。株式の売却価格を検討するときは、事業価値だけでなく、現預金と有利子負債をどう評価するかが手取り額に影響します。
売主経営者が連帯保証人になっている場合、株式を譲渡して代表取締役を退任しても、保証契約が自動で終了するわけではありません。金融機関の承諾を得て、保証解除や買主側保証への切替えを行う必要があります。
契約書には「保証解除に努める」とだけ書くのではなく、解除をクロージングの前提条件にするのか、一定期間後までの義務にするのか、解除できない場合にどのような対応を取るのかを具体化します。借入契約に株主変更の事前承諾条項がある場合は、銀行との調整時期も逆算します。
売主が個人の場合、株式譲渡の税金はどう計算するのか
国税庁は、上場株式等以外の株式等を「一般株式等」とし、その譲渡所得等を他の所得と区分する申告分離課税の対象としています。譲渡益は、譲渡価額から取得費と委託手数料等の必要経費を差し引いて計算します。
2026年9月17日時点では、所得税15%と住民税5%に加え、所得税額に対する復興特別所得税がかかるため、一般に合計20.315%として計算されます。実際の申告では、取得費の証拠、売却に直接要した費用、株主の居住地や属性、特例の適用などを税理士に確認してください。
1億円で株式を売却する計算例
| 項目 | 金額 |
|---|---|
| 株式の譲渡価額 | 1億円 |
| 取得費 | 500万円 |
| 譲渡に直接要した費用 | 300万円 |
| 譲渡益 | 9,200万円 |
| 概算税額(9,200万円×20.315%) | 1,868万9,800円 |
この例は税率を単純に掛けた概算です。売却時に受け取る現金から譲渡費用と概算税額を差し引くと7,831万200円ですが、役員退職金、役員借入金の返済、アーンアウト、分割決済などがある案件は資金の受取時期や税務関係が変わります。
売主が法人の場合は、株式譲渡益を法人の所得に含めて法人税等を計算するため、個人株主と同じ20.315%をそのまま使うことはできません。詳しい税務論点は、会社売却にかかる税金の基礎知識も確認してください。
売主が確認しておきたい契約上の注意点
表明保証は「知っている範囲」の定め方まで確認する
表明保証では、決算書、税務、契約、労務、訴訟、知的財産、許認可などについて、一定時点の事実が正しいことを売主が表明します。
売主が確認できない事項まで無制限に保証すると、譲渡後の負担が読めません。知識限定、重要性基準、開示資料による例外、補償期間、上限額、少額請求の除外などを検討します。反対に、把握している問題を開示せず、契約文言だけで責任を狭めようとするのは適切ではありません。
価格調整の基準日と計算式を曖昧にしない
最終価格を現預金、借入金、運転資本などで調整する場合は、対象科目、基準日、会計方針、例外項目、確認手続き、争いが生じた場合の決め方を定めます。同じ「借入金」でも、リース債務や未払利息を含めるかで金額が変わります。
価格調整の考え方は、会社売却の価格調整で具体例を紹介しています。
競業避止の範囲は引退後の生活にも影響する
売主に同業事業を制限する場合、対象事業、地域、期間、禁止される関与、例外を確認します。「同種または類似する一切の事業」のように広すぎる文言は、売主の再就職や投資まで制限する可能性があります。
競業避止義務については、期間・地域・違約金を確認する記事も参考にしてください。
株式譲渡前の確認チェックリスト
- 最新の定款、登記事項証明書、株主名簿が一致している
- 過去の株式異動、相続、名義株、少数株主を確認した
- 譲渡制限と承認機関を確認した
- 株券発行会社か、株券が現存するかを確認した
- ストックオプション、新株予約権、種類株式の有無を確認した
- 借入契約と経営者保証の解除条件を金融機関へ確認した
- 主要契約のチェンジオブコントロール条項を確認した
- 許認可の株主・役員変更に伴う届出や承認を確認した
- 役員借入金、退職金、配当を売却価格と分けて整理した
- 表明保証、補償期間、補償上限、開示例外を確認した
- 決済日に必要な書類と入金確認の順番を一覧化した
- 従業員・取引先への説明時期と担当者を決めた
すべてを売主だけで判断する必要はありません。法務は弁護士・司法書士、税務は税理士・公認会計士、価格や交渉全体はM&Aの専門家と役割を分けると、確認漏れを減らせます。
株式譲渡についてよくある質問
株式譲渡契約を結べば会社売却は完了しますか?
契約締結だけでは完了しない場合があります。譲渡承認、代金決済、株券の交付、株主名簿の名義書換、役員変更、金融機関の承諾など、契約で定めたクロージング条件を満たす必要があります。
株式譲渡で会社の借金も買主へ移りますか?
借金は対象会社の債務として残ります。買主個人へ債務が直接移るというより、買主はその債務を抱える会社の株主になります。売主個人の連帯保証は別契約なので、金融機関による解除手続きが必要です。
従業員から個別に同意をもらう必要がありますか?
株式譲渡では雇用主の会社が変わらないため、株式譲渡そのものについて転籍同意を得る仕組みではありません。ただし、労働条件を変更する場合は別の検討が必要です。従業員への説明方法や時期も買主と調整します。
株主が複数いても株式譲渡できますか?
できます。ただし、買主が100%取得を条件とする場合は、各株主の同意と譲渡手続きが必要です。少数株主が残る場合は、議決権や将来の売却条件を整理します。
売却価格は会社の純資産と同じですか?
必ずしも同じではありません。純資産に加え、将来の収益力、顧客基盤、技術、人材、取引条件、借入金、リスク、買主との相乗効果などが価格に影響します。会社売却の相場だけでなく、価格の前提条件まで確認します。
会社に残るものと、別途手続きが必要なものを分けて考える
株式譲渡は、会社の法人格を残したまま所有者を交代させる方法です。資産や契約を一つずつ移す事業譲渡より手続きをまとめやすく、従業員の雇用も原則として継続します。
その反面、対象会社の負債や過去の問題も会社に残ります。売主側でも、株主関係、個人保証、主要契約、許認可、税金、表明保証を事前に整理しなければ、価格変更や契約延期につながります。
検討初期は、株主名簿・定款・借入一覧・主要契約を揃え、「会社にそのまま残るもの」「承諾や届出が必要なもの」「売主個人から切り離すもの」の三つに分けて確認すると、次の作業が見えやすくなります。
主な出典
- e-Gov法令検索「会社法」(株式の譲渡、譲渡制限株式の承認手続き等)
- 中小企業庁「中小M&Aガイドライン」
- 国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」(2026年4月1日現在法令等)
- 国税庁「確定申告書等様式コーナー(株式等譲渡益課税関係)」
※本記事は2026年9月17日時点の法令・公表資料を基にした一般的な情報提供を目的としており、特定の取引、契約、税務処理を推奨・保証するものではありません。会社の定款、株主構成、契約、許認可、税務上の条件によって必要な対応は異なり、法令・税制・制度も変更される可能性があります。個別の判断は、弁護士、税理士、公認会計士、司法書士、M&Aの専門家等へご確認ください。