東京都の最低賃金は、2026年10月1日から時給1,280円になります。現在の1,226円から54円、率にして約4.4%の引上げです。最低賃金で働く人だけの話に見えますが、実際には、その少し上にいる従業員との賃金差、採用時給、残業単価、社会保険料、外注費、将来の事業計画まで連鎖します。
会社売却を検討している経営者にとっても無関係ではありません。買い手は、最低賃金への適合だけでなく、改定後の人件費が事業計画に織り込まれているか、未払賃金の可能性がないか、人材を維持できる賃金設計かをデューデリジェンスで確認します。この記事では、公表値を並べるだけでなく、全国・近隣県との比較、人数別の人件費試算、利益と企業価値への機械的な影響、改定日前に行う実務まで整理します。
東京都最低賃金は1,280円、10月1日から適用
東京労働局の案内によると、東京都最低賃金は2026年10月1日から1,280円に改定されます。現行の1,226円から54円の増加です。雇用形態や呼び方にかかわらず、東京都内の事業場で働く労働者に原則として適用されます。
| 比較項目 | 2025年度 | 2026年度 | 増加額 | 上昇率 |
|---|---|---|---|---|
| 東京都 | 1,226円 | 1,280円 | 54円 | 約4.4% |
| 全国加重平均 | 1,121円 | 1,177円 | 56円 | 約5.0% |
東京の改定額は全国で最も高い一方、増加額54円は全国加重平均の56円より2円小さくなりました。これは東京の人件費負担が軽くなったことを意味しません。もともとの水準が高いため、改定後も全国加重平均を103円上回ります。単純な金額差だけでなく、自社で新たに影響を受ける人数と労働時間を掛け合わせて読む必要があります。
全国・近隣3県と比べて分かる東京の位置
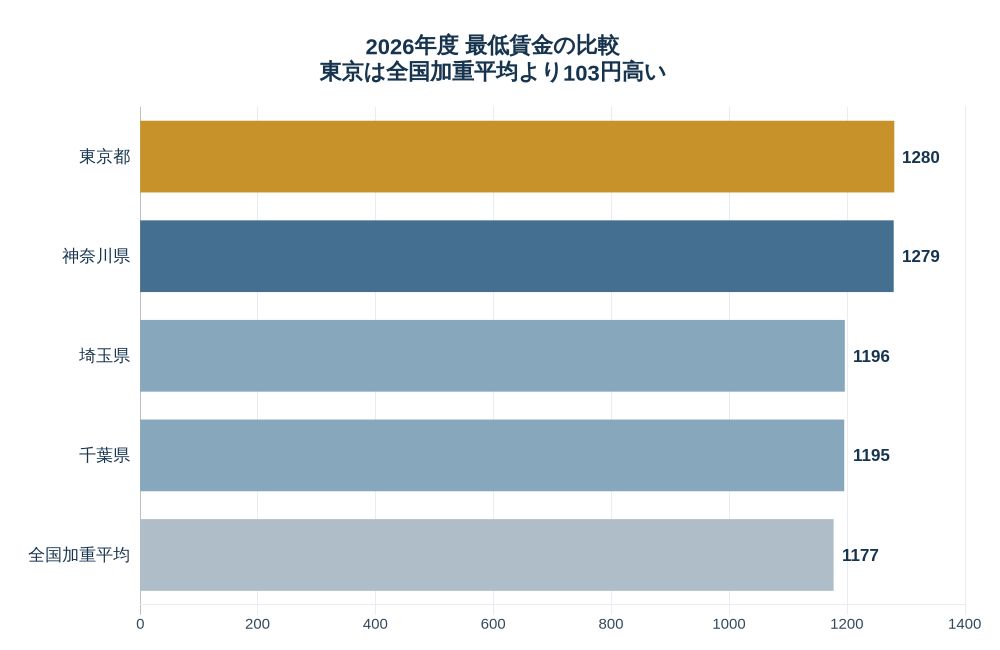
厚生労働省が2026年9月3日に公表した集計では、全国加重平均は1,177円、引上げ額は56円です。47都道府県の引上げ額は54~65円で、発効日は10月1日から12月2日まで分かれます。全国一律で同じ日、同じ金額になるわけではありません。
| 地域 | 2026年度 | 前年 | 引上げ額 | 発効日 | 東京との差 |
|---|---|---|---|---|---|
| 東京都 | 1,280円 | 1,226円 | 54円 | 10月1日 | ― |
| 神奈川県 | 1,279円 | 1,225円 | 54円 | 10月1日 | ▲1円 |
| 埼玉県 | 1,196円 | 1,141円 | 55円 | 10月1日 | ▲84円 |
| 千葉県 | 1,195円 | 1,140円 | 55円 | 10月1日 | ▲85円 |
| 全国加重平均 | 1,177円 | 1,121円 | 56円 | 地域により異なる | ▲103円 |
東京と神奈川はほぼ同水準ですが、埼玉・千葉とは84~85円の差があります。ただし「隣県に業務を移せばその分だけ安くなる」とは限りません。最低賃金は従業員の居住地や本社所在地ではなく、原則として働く事業場の所在地で判断します。さらに、採用市場では交通費、通勤時間、職種別相場、在宅勤務の可否が影響するため、法定最低額の差がそのまま採用コストの差になるわけではありません。
全国の最高額1,280円と最低額1,085円の差は195円です。最低額を最高額で割った比率は84.8%となり、前年の83.4%から地域差はやや縮小しました。一方、東京の事業者は依然として全国最高水準の賃金を前提に、価格設定と生産性を設計する必要があります。
最低賃金の対象者を時給だけで判断しない
時給制のパート・アルバイトは確認しやすいものの、見落としが起きやすいのは月給制、日給制、固定残業代を含む給与、歩合給です。月給が高く見えても、最低賃金の計算に含めない手当を除き、所定労働時間で時給換算すると1,280円を下回る場合があります。
- パート、アルバイト、契約社員、嘱託など名称だけで対象外にしない
- 試用期間・研修期間の時給も確認する
- 月給者は最低賃金に算入できる賃金を所定労働時間で換算する
- 固定残業代は基本給部分と時間外労働の対価を分けて確認する
- 最低賃金との差額だけでなく、残業・深夜・休日の割増賃金の基礎も更新する
特に固定残業代は、「月給総額が十分だから大丈夫」と判断しやすい項目です。基本給と固定残業代の区分、対象時間、超過分の支払いが明確でなければ、最低賃金だけでなく未払残業代の論点にもつながります。M&Aの労務デューデリジェンスでは、雇用契約書、賃金台帳、勤怠データ、給与計算結果を突合するため、給与の名称に加え、実際の計算方法や支払状況まで確認しておくことが大切です。
54円の引上げで年間人件費はいくら増えるか
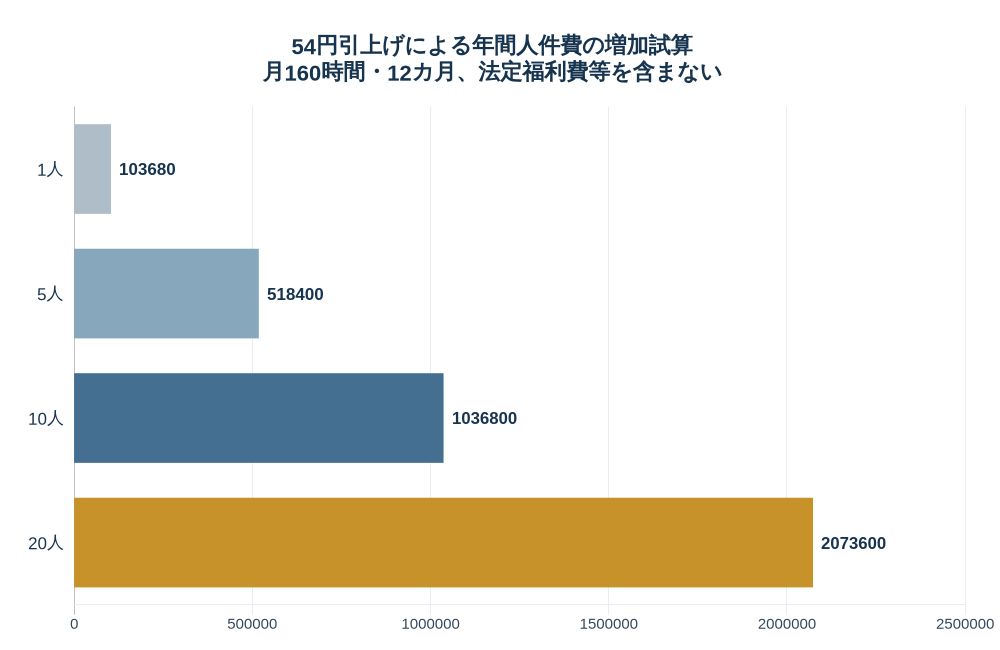
まずは直接影響を把握します。現在1,226円で働く従業員が月160時間勤務し、10月1日から1,280円になると仮定すると、1人当たりの増加額は月8,640円、年換算で10万3,680円です。
| 対象人数 | 月間増加額 | 年間増加額 | 粗利率40%で必要な追加売上 |
|---|---|---|---|
| 1人 | 8,640円 | 10万3,680円 | 25万9,200円 |
| 5人 | 4万3,200円 | 51万8,400円 | 129万6,000円 |
| 10人 | 8万6,400円 | 103万6,800円 | 259万2,000円 |
| 20人 | 17万2,800円 | 207万3,600円 | 518万4,000円 |
対象者10人なら直接賃金だけで年間約104万円増えます。粗利率40%の会社が売上だけで吸収するには、約259万円の追加売上が必要です。ただし実際の負担はこれで終わりません。会社負担の社会保険料、残業や深夜労働の割増賃金、有給休暇取得時の賃金が連動し、1,280円を少し上回る従業員との逆転を防ぐための追加昇給も起こり得ます。
「影響人数ゼロ」でも賃金表を見直す理由
全員がすでに1,280円以上であれば、法令上の直接的な不足額はゼロです。しかし、採用時給が最低賃金に近づくと、経験者やリーダーとの賃金差が縮まります。責任が増えても賃金差が数十円しかなければ、昇格辞退や離職につながりやすくなります。
| 影響の層 | 起こりやすい問題 | 確認する数字 | 主な対応 |
|---|---|---|---|
| 1,280円未満 | 法定額への不足 | 不足額×時間×人数 | 10月1日前に賃金改定 |
| 1,280~1,350円 | 新人との賃金差縮小 | 等級間の時給差 | 賃金レンジの再設計 |
| 採用予定者 | 求人競争力の低下 | 応募数、採用単価、辞退率 | 求人条件と仕事設計を見直す |
| 管理者・熟練者 | 役割と処遇の不均衡 | 昇格前後の手取り差 | 役割給・技能給を明確化 |
東京では、最低賃金そのものに加え、人手不足による採用相場の上昇も重なります。直近の人材需給については東京企業の正社員不足と会社売却への影響で詳しく整理しています。最低賃金改定と採用難は別の統計ですが、経営上は同じ人件費計画に反映する必要があります。
影響が表れやすい業種と見るべき指標
影響度は「売上に占める人件費が高い業種か」だけでは決まりません。最低賃金付近の従業員数、短時間勤務者の比率、価格転嫁のしやすさ、営業時間、シフトの繁閑差を組み合わせて判断します。
| 業種・業態 | 影響が出やすい理由 | 優先して確認する指標 |
|---|---|---|
| 飲食・小売 | 短時間勤務者が多く、営業時間が長い | 時間帯別売上、客数、シフト人数 |
| 介護・生活関連サービス | 人員配置とサービス品質の両立が必要 | 稼働率、加算、離職率、紹介料 |
| 物流・清掃・警備 | 労働集約型で契約単価の改定に時間がかかる | 契約別粗利、残業時間、更新月 |
| 製造・軽作業 | 工程ごとの人数差が原価へ直結する | 人時生産性、不良率、外注単価 |
| IT・専門サービス | 直接対象が少なくても事務・補助職の賃金差が縮む | 等級間差、採用単価、外注比率 |
例えば飲食店で、一律に全時間帯の人数を減らすと、待ち時間の増加や機会損失が生じます。先に時間帯別の売上と作業量を確認し、開店前準備、ピーク、閉店作業を分けて配置を変える方が、品質を落とさず人時生産性を改善しやすくなります。値上げも全商品一律ではなく、原価率、注文率、競合価格を見ながら設計します。
会社売却では利益だけでなく労務リスクとして見られる
買い手が確認するのは、改定後の年間コストだけではありません。最低賃金違反や未払残業代の可能性があれば、過年度債務、従業員対応、行政対応、評判への影響まで評価します。売り手が「不足分は買い手が直せばよい」と考えても、価格調整、表明保証、補償条項、クロージング前提条件に反映される可能性があります。
- 収益面:改定後の人件費を正常収益力へ反映する
- 法務面:雇用契約、勤怠、給与計算の整合性を確認する
- 事業計画面:価格転嫁、生産性向上、採用計画の根拠を示す
- 引継ぎ面:賃金改定の社内説明と運用責任者を明確にする
利益への反映を隠すより、対象人数、追加コスト、対応策を資料化した方が、買い手は将来キャッシュフローを評価しやすくなります。財務・労務資料の準備方法は会社売却のデューデリジェンスも参考にしてください。
企業価値への影響は「追加コスト×倍率」だけでは決まらない
人件費が増え、売上や生産性が変わらなければ、営業利益やEBITDAは下がります。仮に対象者10人、月160時間、年間追加賃金103万6,800円、評価倍率4~6倍と置くと、企業価値への機械的な下押しは約415万~622万円です。
| 対象人数 | 年間直接コスト | 4倍での機械的影響 | 6倍での機械的影響 |
|---|---|---|---|
| 5人 | 51万8,400円 | 約207万円 | 約311万円 |
| 10人 | 103万6,800円 | 約415万円 | 約622万円 |
| 20人 | 207万3,600円 | 約829万円 | 約1,244万円 |
ただし、実際の評価はこれほど単純ではありません。値上げ、生産性改善、欠員減少、採用費削減によって一部または全部を吸収できることがあります。逆に、最低賃金付近でない従業員の連鎖昇給や社会保険料を加えると負担は大きくなります。買い手は一時的な費用と恒常的な費用を分け、正常化後の利益、成長性、顧客基盤、経営者への依存度などを総合して評価します。評価方法の全体像は会社売却における企業価値評価をご覧ください。
3つのケースで見る経営判断
ケース1:対象者が多い飲食店
対象者20人で年間直接コストが約207万円増える場合、まず店舗別・時間帯別に分解します。全社平均だけでは、赤字時間帯や繁忙時の機会損失が見えません。予約、仕込み、配膳、会計を工程別に見直し、メニュー改定とシフト変更を同時に進めます。売却を予定するなら、対策前後の人時売上を月次で残すと、改善の再現性を説明しやすくなります。
ケース2:直接対象は少ないが採用難の会社
最低時給が1,350円で法定額を上回っていても、競合求人が1,400円台へ動けば応募が減る可能性があります。時給だけを上げる前に、勤務時間の柔軟性、業務負担、教育、正社員登用などを含む定着要因を確認します。採用単価と離職コストが下がれば、賃上げの一部を回収できるためです。
ケース3:半年以内に会社売却を予定
改定を事業計画に入れず、買い手の指摘後に修正すると、数字の信頼性まで損ないかねません。9月中に対象者一覧と年間影響額を作り、直近実績、改定後予算、改善策をセットで開示します。給与の不足や固定残業代の問題が見つかった場合は、弁護士・社会保険労務士等へ相談し、影響額と是正方針を整理してから交渉へ進みます。
10月1日までに進める実務手順
| 時期 | 実施事項 | 残す資料 |
|---|---|---|
| 今すぐ | 全従業員の時給換算、対象人数、雇用契約を確認 | 対象者一覧、計算根拠 |
| 9月中旬 | 賃金表、シフト、価格、生産性施策を決定 | 改定案、年間影響試算 |
| 9月下旬 | 従業員への通知、給与・勤怠・求人システムを更新 | 通知書、変更履歴 |
| 10月給与計算前 | 適用日、時間数、割増単価を再確認 | 検算表、承認記録 |
| 改定後3カ月 | 粗利、人時生産性、離職率、応募数を検証 | 月次比較資料 |
求人票も忘れやすい項目です。改定後の就業開始を予定する募集で、表示時給が1,280円未満のままになっていないか確認します。給与計算ソフトを更新しても、雇用契約書、社内規程、求人媒体、店舗掲示が自動で変わるとは限りません。担当者と最終確認者を分けると、変更漏れを減らせます。
助成金は申請の順番に注意する
賃上げと設備投資を同時に進める事業者は、業務改善助成金を利用できる可能性があります。東京労働局の案内では、対象となる事業場内最低賃金や申請・賃上げ・設備導入の順序に条件があります。交付決定前に設備を導入すると対象外になる場合があるため、先に発注して後から申請する進め方は避け、必ず最新の要領を確認してください。
助成金は費用の一部を補う手段であり、恒常的な賃金負担を毎年埋める収益源ではありません。省力化設備、予約・受発注システム、作業動線の改善など、賃上げ後も効果が続く投資と組み合わせることが重要です。
数字を読むときの注意点
最低賃金の引上げと、企業の利益減少や倒産、会社売却を直接結び付けることはできません。業績は原材料費、家賃、金利、需要、価格転嫁、人手不足、生産性など複数の要因で動きます。公表された1,280円は法定の下限であり、東京の平均賃金や職種別の採用相場ではありません。
また、ここで示した試算は「現在1,226円の従業員が月160時間働く」という仮定です。実際には労働時間、入退社、深夜勤務、社会保険加入、昇給幅が異なります。自社の賃金台帳と勤怠実績を使って再計算し、悲観・標準・改善後の3ケースで予算を持つのが現実的です。
経営者向けチェックリスト
- 東京都内で働く全従業員を雇用形態にかかわらず抽出した
- 月給・日給・歩合給を時給換算した
- 最低賃金に算入しない賃金を分けて計算した
- 試用期間・研修期間の賃金を確認した
- 固定残業代の内訳と超過分支払いを確認した
- 残業・深夜・休日労働の割増単価を更新した
- 等級間の賃金差と逆転の有無を確認した
- 求人票、雇用契約書、就業規則、給与システムを更新した
- 直接賃金、法定福利費、連鎖昇給を分けて試算した
- 価格転嫁・生産性向上・シフト改善の責任者を決めた
- 助成金の要件を発注前に確認した
- 会社売却を検討中なら、改定後予算と計算根拠を開示資料に入れた
よくある質問
東京都の最低賃金1,280円はいつからですか?
2026年10月1日からです。給与の締日・支払日ではなく、原則として労働した日を基準に適用関係を確認します。
パートや学生アルバイトにも適用されますか?
原則として適用されます。雇用形態、年齢、学生かどうかだけで対象外にはなりません。個別の適用除外や減額特例の可否は労働局等へ確認してください。
本社が東京で、勤務場所が他県の場合はどの金額ですか?
原則として実際に勤務する事業場の地域別最低賃金を確認します。在宅勤務や複数拠点勤務など判断が難しい場合は、所轄の労働基準監督署・労働局へ確認するのが安全です。
通勤手当を含めて1,280円を超えればよいですか?
通勤手当など最低賃金の比較に算入しない賃金があります。給与総額だけで判断せず、算入できる賃金を分けて時給換算してください。
時給を54円上げれば対応は完了ですか?
現在1,226円の従業員なら法定額との差は54円ですが、残業単価、賃金等級、求人情報、雇用契約、給与システムも確認が必要です。現在の時給が1,226円未満なら必要な引上げ幅は54円より大きくなります。
最低賃金の引上げで会社の売却価格は必ず下がりますか?
必ず下がるわけではありません。追加コストを価格転嫁や生産性向上で吸収できるか、採用・定着が改善するか、将来計画に合理的に反映されているかで評価は変わります。未対応の労務リスクを残す方が、交渉上の不確実性を大きくします。
売却前に最低賃金対応の資料をどこまで準備すべきですか?
対象者一覧、時給換算表、雇用契約書、賃金台帳、勤怠データ、改定後の年間影響額、改善策を準備します。買い手が計算を再現できるよう、前提となる月間労働時間や対象期間も明記してください。
業務改善助成金を使えば人件費増加をすべて補えますか?
恒常的な賃金そのものを将来にわたり全額補う制度ではありません。賃上げと生産性向上に資する設備投資等を組み合わせる制度で、対象事業者、申請時期、助成対象経費などに条件があります。必ず最新の公募要領を確認してください。
改定を「コスト増」だけで終わらせない
東京都最低賃金1,280円への改定は、10月の給与計算だけを直せば終わる作業ではありません。直接対象者を特定し、賃金差、採用条件、シフト、価格、生産性、事業計画までつなげることで、負担の全体像が見えます。
会社売却を考える経営者は、改定後の数字を早めに月次計画へ入れ、対応策と実績を残してください。制度変更を適切に管理できる会社であることは、買い手にとって将来予測のしやすさにつながります。法令順守と利益改善を別々に扱わず、一つの経営課題として進めることが大切です。
※本記事は2026年9月12日時点の公表情報を基にした一般的な解説です。最低賃金、労務、助成金、税務、法務、企業価値評価の取扱いは、個別事情や制度改正によって異なります。具体的な対応は、所轄の労働局・労働基準監督署、社会保険労務士、弁護士、税理士、公認会計士等の専門家へご確認ください。記事内の試算は一定の仮定に基づく概算で、実際の費用や会社売却価格を保証するものではありません。