
東京都内で企業倒産が増えているというニュースを見て、「自社も早めに会社売却を検討した方がよいのではないか」と感じる経営者は少なくありません。ただし、倒産件数が増えているという事実だけで、すべての会社が危険になったと判断するのは早計です。大切なのは、どの期間を比べているのか、どの業種で増えているのか、負債額や従業員数はどう動いているのかを分けて読むことです。
東京都産業労働局が公表した2026年7月の資料によると、2026年1〜7月の東京都内の企業倒産は1,049件で、前年同期の1,007件から42件、4.2%増えました。全国の同期間は5,951件から6,374件へ7.1%増えているため、東京の増加率は全国より2.9ポイント低い一方、7月単月では178件と前年同月の143件を24.5%上回っています。
本記事では、この数字を単に「増えた」「減った」で終わらせず、月別推移、全国差、業種差、倒産原因、倒産と休廃業の違いを整理します。そのうえで、売上や資金繰りに不安がある東京の中小企業経営者が、再生、親族内承継、従業員承継、第三者への会社売却をどの順番で検討すべきかを具体的に解説します。
2026年1〜7月の東京の企業倒産は1,049件
東京都産業労働局「東京の企業倒産状況 2026年7月」では、負債額1,000万円以上の都内企業倒産を集計しています。2026年1〜7月は1,049件、前年同期は1,007件でした。件数は増えていますが、全国に占める東京の割合は16.9%から16.5%へ0.4ポイント下がっています。
| 指標 | 2025年1〜7月 | 2026年1〜7月 | 変化 |
|---|---|---|---|
| 東京都内の倒産件数 | 1,007件 | 1,049件 | +4.2% |
| 全国の倒産件数 | 5,951件 | 6,374件 | +7.1% |
| 東京の全国比 | 16.9% | 16.5% | ▲0.4ポイント |
| 都内企業の負債総額 | 1,581億4,700万円 | 1,718億9,600万円 | +8.7% |
| 都内倒産企業の従業員数 | 3,645人 | 3,720人 | +2.1% |
倒産件数だけでなく、負債総額が8.7%、倒産企業の従業員数が2.1%増えている点も見逃せません。ただし、負債総額は一社の大型倒産で大きく動くことがあります。件数、負債額、従業員数は同じ方向に動くとは限らず、ひとつの数字だけで経営環境を断定しないことが重要です。
7月単月の増加だけで年間の流れを決めつけない
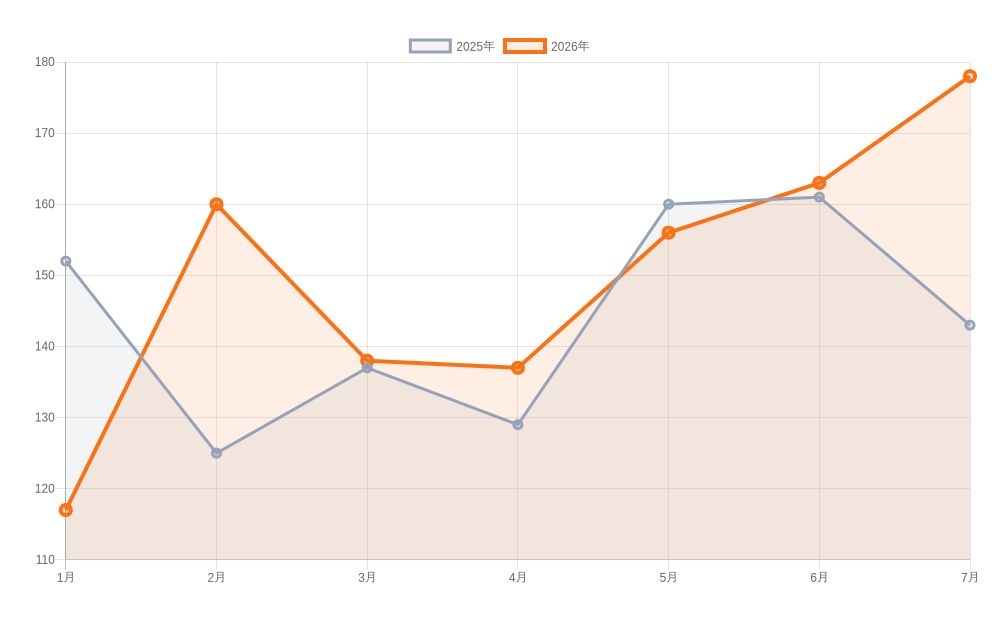
2026年7月の都内倒産は178件で、前年同月の143件から35件、24.5%増えました。2026年の月別件数を見ると、1月117件、2月160件、3月138件、4月137件、5月156件、6月163件、7月178件です。1月は前年を23.0%下回りましたが、2月は28.0%増、6月は1.2%増、7月は24.5%増となりました。
この推移から読み取れるのは、年初から一方向に悪化し続けたわけではなく、月ごとの振れを伴いながら累計では増加しているということです。特に倒産統計は、一件ごとの申立時期や休日の並び、大型案件の有無によって月次の数字が変動します。7月の増加は注意すべきですが、単月だけを切り取って「東京の中小企業が一斉に行き詰まっている」と解釈するのは適切ではありません。
一方で、6月と7月が連続して前年同月を上回り、7月が2026年で最多になったことは、経営者が手元資金と採算を改めて確認する十分な理由になります。景況感の議論より、自社があと何カ月資金を維持できるのか、値上げや固定費削減が遅れた場合にどこまで耐えられるのかを数字に落とすことが先です。
全国より増加率は低いが、東京だけ安心とはいえない
同じ資料では、2026年1〜7月の全国倒産が6,374件、前年同期が5,951件とされています。全国の増加率7.1%に対し、東京は4.2%です。東京の全国比も16.9%から16.5%へ低下しました。この比較だけなら、東京の悪化ペースは全国より緩やかです。
しかし、東京には本社登記が集中し、サービス業、情報通信業、卸売業など都市型産業の比重が高いという特徴があります。地代や人件費が高く、取引先や人材の選択肢が多い反面、条件のよい人材や顧客を巡る競争も激しくなります。全国平均より増加率が低いことと、個々の会社の資金繰りが安全であることは別問題です。
東京商工リサーチの2026年7月全国企業倒産では、全国の倒産1,028件のうち、負債1億円未満が795件で77.3%を占めました。大型企業だけでなく、小規模企業の倒産が中心になっている状況です。売上規模が小さい会社ほど、売掛金の回収遅れ、主要社員の退職、借入返済の再開など、一つの出来事が資金繰りへ直結しやすいため注意が必要です。
増加が目立つのは情報通信業とサービス業
2026年1〜7月の都内倒産を業種別に見ると、件数が最も多いのはサービス業の279件です。次いで情報通信業158件、卸売業149件、建設業120件、小売業91件となっています。前年同期比では、情報通信業が28.5%増、サービス業が13.4%増と、東京らしい都市型産業の増加が目立ちます。
| 業種 | 2025年1〜7月 | 2026年1〜7月 | 前年同期比 |
|---|---|---|---|
| サービス業 | 246件 | 279件 | +13.4% |
| 情報通信業 | 123件 | 158件 | +28.5% |
| 卸売業 | 147件 | 149件 | +1.4% |
| 建設業 | 118件 | 120件 | +1.7% |
| 小売業 | 84件 | 91件 | +8.3% |
| 宿泊・飲食サービス業 | 91件 | 84件 | ▲7.7% |
| 製造業 | 65件 | 54件 | ▲16.9% |
| 不動産業 | 53件 | 39件 | ▲26.4% |

情報通信業は、売上より粗利と回収条件を見る
情報通信業には、ソフトウェア開発、受託制作、システム運用、情報処理など幅広い事業が含まれます。売上が伸びていても、外注費や採用費が先行し、検収から入金までの期間が長いと資金が不足します。特定顧客からの受注に依存している会社では、契約終了や単価引下げが一度起きるだけで、稼働率と粗利が同時に低下する場合があります。
経営者は売上高だけでなく、案件別粗利、顧客別売上構成、外注比率、未請求作業、売掛金回収日数を確認する必要があります。会社売却を考える場合も、単年度の増収より、継続契約の比率や解約率、代表者が営業から離れても受注できる仕組みの方が評価されやすい傾向があります。
サービス業は業態ごとの差が大きい
サービス業は、専門サービス、生活関連サービス、娯楽、各種事業支援など対象範囲が広く、279件という件数だけで自社と同じ環境だとは判断できません。人件費比率、店舗賃料、予約率、顧客の継続率、設備投資負担など、業態ごとの収益構造を分けて見る必要があります。
特に東京では、人材確保のために給与を上げても、その増加分をすぐ価格へ転嫁できない会社があります。人手不足を理由に受注を断る状態が続く一方、採用すると固定費が増えるという板挟みも起こります。採用人数を増やす前に、一人当たり粗利、管理職が担当する実務量、外注化できる業務、低採算顧客の見直しを数字で検討することが欠かせません。
倒産原因の80.3%を「不況型」が占めた意味
2026年7月の東京都内倒産178件のうち、販売不振120件、既往のしわ寄せ(赤字累積)23件、売掛金等回収難0件を合わせた「不況型倒産」は143件でした。構成比は80.3%です。単発の事故というより、本業の売上不足や累積赤字が時間をかけて資金繰りを圧迫したケースが中心と読めます。
ただし、統計上の倒産原因は主因として分類されます。実際の経営現場では、売上減少、人件費上昇、借入返済、主要社員の退職、過去の投資負担など、複数の要因が重なります。「販売不振だから営業だけ強化すればよい」と単純化せず、粗利、固定費、運転資金、返済額を一枚の資金繰り表でつなげて確認すべきです。
同月の形態別では破産173件、民事再生法3件、特別清算2件でした。破産が97.2%を占めています。再生手続きには事業の収益力や資金調達、債権者との調整が必要であり、資金が尽きる直前になってからでは選択肢が限られます。会社売却も同じで、売上が完全に止まり、税金や社会保険料の滞納が積み上がった後では、買い手候補が引き継げる条件を作るのが難しくなります。
倒産、休廃業・解散、会社売却は別の出口
「会社を閉じる」という言葉には、倒産、休業、廃業、解散、清算など異なる状態が含まれます。倒産統計の増加と、経営者が自主的に事業を終える休廃業・解散の増加は、分けて考える必要があります。
| 選択肢 | 主な状態 | 経営者が早期に確認したいこと |
|---|---|---|
| 事業再生 | 資金繰りは厳しいが、採算事業や改善余地がある | 部門別採算、返済条件、追加資金、改善後のキャッシュフロー |
| 会社売却 | 買い手が評価できる顧客、人材、技術、許認可などがある | 株主、借入・保証、簿外債務、希望条件、引継ぎ期間 |
| 休廃業・解散 | 経営者の意思で事業を止め、資産・負債を整理する | 債務超過の有無、在庫・設備処分、従業員・取引先対応、税務 |
| 法的整理 | 通常の返済や支払いを続けることが困難 | 弁護士への早期相談、資金移動、債権者間の公平、従業員対応 |
休廃業の詳しい動向は、東京の休廃業・解散の10年推移と、東京都と全国の休廃業比較で整理しています。黒字企業が廃業を選ぶ背景については、東京都の黒字廃業をデータで読む記事も参考になります。
会社売却は、倒産を回避するためだけの手段ではありません。経営者が元気で、顧客や従業員との関係が維持され、決算書の説明ができる段階ほど、買い手候補を比較しやすくなります。業績が悪化してからでも譲渡できるケースはありますが、時間と交渉力が減る点は理解しておく必要があります。
数字から自社の危険度を判断する5つの視点
倒産統計は経営環境を知る材料ですが、自社の判断は自社の数字で行います。最低限、次の5つを毎月確認してください。
- 現預金が固定費と返済額の何カ月分あるか
- 売上ではなく粗利額が前年同月と比べてどう変化したか
- 売掛金の回収日数と買掛金・外注費の支払日がずれていないか
- 主要顧客上位3社の売上比率が高まりすぎていないか
- 借入元金、税金、社会保険料を含めた13週間の資金繰りがプラスか
月次試算表が2〜3カ月遅れている会社では、危険の発見も同じだけ遅れます。まず、売上速報、粗利、給与、外注費、家賃、借入返済、納税予定を簡易表にまとめ、毎週更新してください。精密な予算を作ることより、入金と出金の時期を外さないことが重要です。
また、経営者個人が会社へ貸し付けて資金不足を補っている場合、その金額と継続可能期間を明確にします。「必要になったらまた入れる」という前提では、会社と個人の資産が同時に減り、選択肢を失うおそれがあります。追加資金を入れる前に、改善策で何カ月後に資金が戻るのかを確認する必要があります。
会社売却の検討を急いだ方がよいサイン
会社売却は、資金が尽きる日から逆算して始めるものではありません。候補先の探索、秘密保持契約、資料開示、面談、意向表明、デューデリジェンス、最終契約には時間がかかります。資料の準備状況や買い手との相性によっては半年以上かかることもあります。
次のサインが複数重なっている場合は、顧問税理士、金融機関、事業承継・引継ぎ支援センター、M&Aの専門家などへ早めに相談した方がよいでしょう。
- 本業は黒字でも、借入返済後の資金が毎月減っている
- 主要顧客の契約更新や単価改定が半年以内に集中している
- 経営者が営業、採用、品質管理のすべてを担い、代替者がいない
- 後継者候補が決まらないまま、経営者の体力や意欲が低下している
- リスケジュールや追加借入をしないと、12カ月以内に資金不足となる
- 従業員や取引先へ影響が出る前に、事業を第三者へ引き継ぎたい
準備の全体像は、会社売却の準備チェックリストと、会社売却で必要な書類で確認できます。すぐに売却を決めていなくても、資料を揃える過程で、改善すべき数字や契約上の問題が見つかります。
3つのモデルケースで考える
ケース1:黒字だが借入返済後の現金が減るIT会社
年商2億円、営業利益800万円でも、年間の借入元金返済が1,200万円なら、設備投資や税金を考慮する前から現金は減ります。売上の40%を一社に依存し、代表者が主要案件の営業を担っている場合、買い手は顧客離脱と代表者依存を懸念します。
この会社では、低採算案件の価格改定、顧客別粗利の整理、営業手順の共有、代表者以外の顧客窓口づくりを先に進めます。同時に買い手探索を始めれば、資金が尽きる前に条件を比較できます。企業価値を短期間で整える視点は、会社売却前の企業価値向上と90日改善計画で解説しています。
ケース2:売上は横ばいだが人件費が先行するサービス会社
採用難を見越して先に人員を確保したものの、受注が計画通り増えず、人件費率が上昇しているケースです。単純な人員削減だけではサービス品質が落ち、解約が増える可能性があります。
業務別の稼働時間、顧客別の粗利、管理職のプレイング比率を確認し、標準化できる業務と高付加価値業務を分けます。買い手にとっては、採用済みの人材と顧客基盤が魅力になることもありますが、赤字の理由と改善後の姿を説明できなければ評価されません。
ケース3:利益は出ているが後継者がいない卸売会社
資金繰りに問題がなくても、代表者の年齢、取引先との属人的な関係、個人保証が承継の障害になる場合があります。利益が出ているうちに、取引条件、在庫評価、滞留債権、役員借入金、保証関係を整理すれば、親族内承継、従業員承継、第三者承継を比較できます。
この段階での会社売却は、危機対応ではなく事業を残すための選択です。相手を急いで一社に絞らず、従業員の処遇、社名や拠点の維持、経営者の引継ぎ期間、売却価格を含めて条件を比較できます。
倒産リスクを下げながら選択肢を残す90日
| 期間 | 資金繰り | 事業・会社売却の準備 |
|---|---|---|
| 1〜30日 | 13週間資金繰り表を作成し、入出金日、返済、納税を週単位で確認 | 株主、借入、保証、主要契約、許認可、従業員構成を一覧化 |
| 31〜60日 | 価格改定、回収条件、不要固定費、在庫・外注費を見直す | 正常収益力を整理し、代表者依存と取引先集中の改善に着手 |
| 61〜90日 | 改善後の実績と予測の差を確認し、金融機関へ説明 | 再生、承継、売却、休廃業の条件を比較し、相談先を選定 |
金融機関へ相談する際は、「売上が戻ると思う」ではなく、受注残、月別粗利、固定費削減額、資金繰り予測など、根拠を示します。会社売却の相談でも同様に、問題を隠すより、問題の内容、金額、発生時期、改善状況を整理した方が検討を進めやすくなります。
特に税金・社会保険料の滞納、未払残業代、契約書の欠落、許認可名義の不整合、簿外債務は、買い手の判断を大きく左右します。発見後すぐにすべて解消できなくても、事実関係と対応方針を説明できる状態にすることが重要です。
経営者向けチェックリスト
次の項目を確認し、「いいえ」または「分からない」が多い場合は、月次管理と出口戦略を同時に見直してください。
- 月次決算を翌月10〜15日までに確認できる
- 13週間先までの資金繰りを週ごとに把握している
- 顧客別・部門別・案件別の粗利を把握している
- 上位顧客を失った場合の資金影響を試算している
- 借入元金、納税、賞与を含めても12カ月後の現金がプラスである
- 代表者が1カ月不在でも営業と業務が回る
- 株主名簿、契約書、許認可、労務資料が整理されている
- 経営者保証と担保の解除条件を金融機関に確認している
- 親族内承継、従業員承継、第三者承継を比較した
- 資金不足が表面化する前に相談できる専門家がいる
よくある質問
Q.東京の倒産が増えているなら、すぐ会社を売るべきですか?
A.倒産統計だけを理由に売却を決める必要はありません。まず自社の粗利、資金繰り、借入返済、後継者、代表者依存を確認します。ただし、売却の検討には時間がかかるため、資金不足が見えてからではなく、選択肢を比較できる段階で相談を始めることが大切です。
Q.赤字会社でも売却できますか?
A.赤字でも、顧客基盤、人材、技術、許認可、拠点、ブランドなどに価値があり、赤字の原因と改善可能性を説明できれば譲渡できる場合があります。一方、慢性的な赤字、過大な債務、滞納、偶発債務があると条件は厳しくなります。問題を隠さず、正常収益力と必要な改善費用を整理することが前提です。
Q.倒産件数と休廃業件数は合算してよいですか?
A.合算して単純比較するのは適切ではありません。倒産は債務の支払いが困難になった状態を含む一方、休廃業・解散には資産超過や黒字のまま自主的に事業を終える企業も含まれます。また、調査会社によって対象や定義が異なります。数字を比較するときは、調査主体、対象期間、負債額基準、集計定義を確認してください。
Q.会社売却の相談は金融機関に知られますか?
A.相談先との秘密保持や情報共有範囲によります。初期相談の段階で、誰に、いつ、どの情報を開示するかを確認してください。借入や経営者保証の引継ぎには最終的に金融機関との調整が必要になることが多いですが、準備不足のまま関係者へ広く伝える必要はありません。
Q.資金繰りが厳しい場合、最初に誰へ相談すべきですか?
A.支払いが迫っている場合は、顧問税理士や金融機関だけでなく、事業再生・倒産に詳しい弁護士へ早めに相談してください。事業承継や第三者承継を検討する場合は、中小企業庁の事業承継案内や公的な事業承継・引継ぎ支援センターも選択肢です。相談先ごとの役割を理解し、一つの方法だけに決めつけないことが重要です。
まとめ
2026年1〜7月の東京都内企業倒産は1,049件で、前年同期比4.2%増えました。全国の増加率7.1%より低いものの、7月単月は178件、前年同月比24.5%増です。情報通信業は累計28.5%増、サービス業は13.4%増となり、東京の中小企業に身近な業種で増加が目立ちました。
一方、統計は個社の将来を直接示すものではありません。経営者が見るべきなのは、粗利、13週間の資金繰り、顧客集中、借入返済、代表者依存です。改善、再生、承継、会社売却、休廃業は、資金が尽きる前ほど比較できます。売却を決めていない段階でも、必要資料と課題を整理することは経営改善につながります。
参照した資料
- 東京都産業労働局「東京の企業倒産状況 2026年7月」
- 東京都産業労働局「東京の企業倒産状況」
- 東京商工リサーチ「2026年7月の全国企業倒産1,028件」
- 帝国データバンク「倒産集計 2026年上半期報」
- 中小企業庁「倒産の状況」
※本記事は、2026年9月4日時点で公表されている資料をもとに一般的な情報を整理したものです。倒産、事業再生、会社売却、税務、法務に関する個別の判断を示すものではありません。実際の対応は、会社の財務状況や契約関係に応じて、弁護士、公認会計士、税理士、金融機関、M&Aの専門家などへご相談ください。