会社の売却代金が入金されても、個人株主の税務手続きはそこで終わりません。非上場会社の株式を第三者に売って利益が出た場合は、原則として売却した年の翌年に確定申告を行い、所得税等を納めます。会社の決算や役員報酬の年末調整とは別の手続きです。
申告で迷いやすいのは、税率よりも「いつの所得になるのか」「株式を取得したときの金額をどう確かめるか」「売却代金と同時に受け取った別のお金をどう分けるか」です。契約書、株式取得の資料、費用の請求書を手元に残し、申告担当者へつなぐところから準備できます。
ここでは、日本国内に居住する個人オーナーが、保有する非上場株式を第三者に売却した場合を中心に、申告までの段取りを整理します。2026年中の譲渡を想定した税率・計算例は、2026年10月29日時点の国税庁資料に基づきます。発行会社による自己株式の買い取り、海外居住者の売却、特殊な組織再編には別の論点があります。
会社の申告と、株主個人の申告を分けて考える
「会社を売った」という言葉には、株主が株式を売る場合と、会社が事業を売る場合があります。税務申告をする人も、計算する税金も同じではありません。まず契約書の売主欄と、譲渡対象の記載を確認します。
| 取引の形 | 売却代金を受け取る人 | 申告の出発点 |
|---|---|---|
| 個人株主による株式譲渡 | 株式を売った個人 | 個人の株式等の譲渡所得等を計算する |
| 法人株主による株式譲渡 | 株式を売った法人 | 売主法人の決算・税務申告で扱う |
| 会社による事業譲渡 | 事業を売った会社 | 会社側の売却損益や資産ごとの消費税等を確認する |
| 会社から個人への退職金支給 | 退職した役員個人 | 株式の代金と区別し、退職所得として確認する |
個人が株式を売った場合でも、対象会社の法人税申告がなくなるわけではありません。法人の申告は会社で続け、個人の株式譲渡は個人の申告に載せます。会社の顧問税理士が、売主個人の確定申告も引き受けるとは限らないため、担当と依頼範囲を早めに確かめると安心です。
株主が複数いるなら、一括で売却しても原則として各株主の持分、取得費、所得の状況に応じた確認が必要です。社長だけが全員分の代金や経費をまとめて申告するものではありません。代表して資料を集める人と、各人の申告を担当する人を分けておきます。
利益が出た場合の申告要否は、株式売却だけでなく、その年の所得・控除の全体で判定します。たとえば一定の給与所得者で、給与・退職所得以外の所得が20万円以下などの条件を満たすと、所得税の確定申告が不要な場合があります。売却代金が20万円以下という意味ではなく、非上場株式だから一律に申告不要という制度でもありません。国税庁の申告が必要な人・不要な人の案内で、自分の条件を確認します。所得税の申告が不要でも、住民税の申告が必要な場合があるため、居住地の自治体の案内も確認してください。
取引方法そのものを比較したい場合は、事業譲渡と株式譲渡の違いをご覧ください。ここからは個人株主の申告手続きを中心に説明します。
どの年の申告になるのかを、入金日だけで決めない
株式譲渡の収入を計上する時期は、一般的な売買では株式の引渡日が基本です。国税庁の通達では、納税者の選択により、譲渡契約の効力発生日を用いて申告する扱いも認めています。年末をまたぐ取引は、契約締結日、効力発生日、株式の引渡日、決済日を並べて確認します。
たとえば、契約書への署名は12月でも、前提条件を満たして株式を引き渡すのが翌年1月ということがあります。逆に、年内に株式を引き渡し、代金の一部を翌年以降に受け取る契約もあります。「通帳に入った年だけ申告する」という理解では、実際の取引とずれる可能性があります。
分割払いは、支払いを複数回に分ける約束です。それだけで課税される所得も毎年同じ割合に分かれるとは限りません。年内に確定した対価があるのに、手元の資金がまだ一部しかない場合には、納付資金の準備が課題になります。
将来の業績によって追加代金が変わる契約、決済後の純資産などで価格を精算する契約、買い手から補償請求を受ける場合は、それぞれ条件が違います。後日入金・返金があったという事実だけで処理せず、当初契約と追加合意書を一緒に税理士へ渡してください。価格の仕組みは会社売却の価格調整でも整理しています。
国税庁の株式等の譲渡収入の計上時期に関する通達を基に、自分の契約では何を引渡しの証拠として残すかも確認しておくと、翌年の説明がしやすくなります。
申告する利益は、売却代金から取得費と費用を差し引く
非上場株式は通常、「一般株式等」に区分されます。株式等の譲渡による所得は、給与などと分けて税額を計算する申告分離課税です。基本の計算は、譲渡価額から取得費と売却のための委託手数料等を差し引く形になります。
ここでいう取得費は、売却時の会社の純資産や、売却直前に算定した株価ではありません。株式を手に入れるために払った金額などが基礎です。創業時の払込、後から行った増資、他の株主からの購入がある場合は、取得の経緯を追って確認します。
相続や贈与で取得した株式は、原則として、亡くなった方や贈与した方の取得費を引き継ぎます。相続税の申告で使った株式の評価額を、そのまま今回の取得費に置き換えるものではありません。相続税の取得費加算の特例などを検討する場合は、相続税申告書も用意します。
同じ会社の株式を何回かに分けて取得していたり、株式分割などがあったりすると、単純に最初の払込額だけでは整理できないことがあります。株式を一部だけ売るときも、手元に残す株式分と売る株式分を分けます。取得費の基本は国税庁の「譲渡した株式等の取得費」で確認できます。
取得費が不明でも、すぐにゼロと決めなくてよい
国税庁は、取得費が分からない場合などに、同一銘柄ごとに売却代金の5%相当額を取得費とする取扱いを示しています。ただし、古い資料を探す前から5%で固定する必要はありません。設立時の書類、増資の払込記録、過去の株式売買契約書、先代から引き継いだ資料が残っていないかを確認します。
会社の資本金総額と、自分がその株式を取得した金額も必ず一致するわけではありません。「会社の資本金が1,000万円だから自分の取得費も1,000万円」とは限らず、株主構成や取得経緯との照合が先になります。見つからない資料は、何をどこまで調べたかもメモして相談すると話が進みます。
売却に関係する支出でも、全額を一律に差し引かない
仲介・FAへの報酬などは、売却のために直接必要な費用として扱える範囲を確認します。顧問契約、一般的な経営相談、売却後の資産運用相談などが一つの請求書に含まれている場合には、内容を分ける作業が必要です。名称だけで判断せず、業務内容、契約者、実際の支払者をそろえます。
売主個人の支出なのか、対象会社の支出なのかも分けます。会社側の帳簿に費用計上したものを、個人の株式譲渡でも重ねて差し引くことはできません。請求書の宛名を後から形式的に変えるのではなく、誰のためのどの業務だったのかを説明できる資料を残してください。
税率の目安と、1億円で売却した場合の計算例
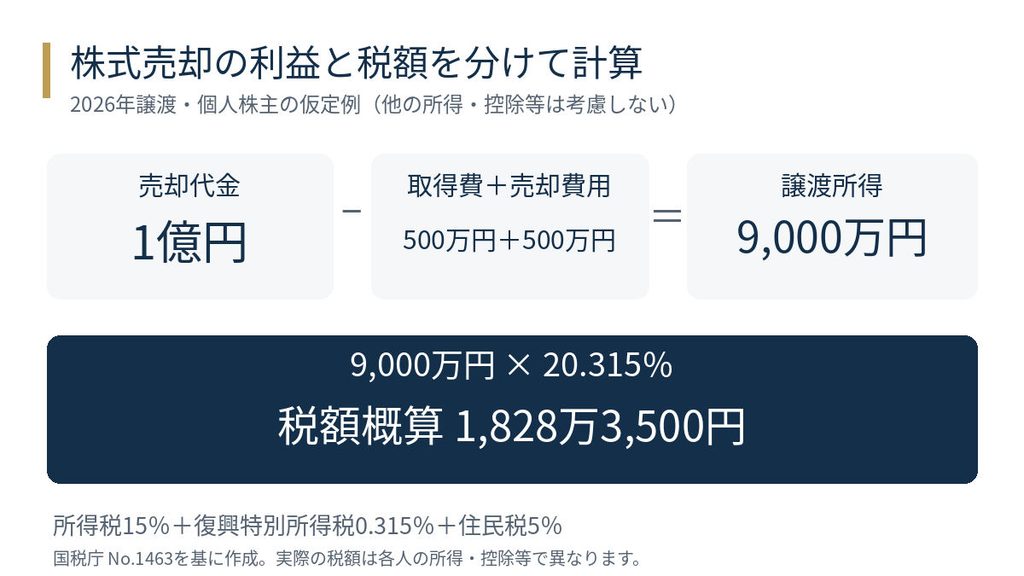
2026年分の一般株式等の譲渡益の基本税率は、所得税15%と住民税5%です。所得税に対する復興特別所得税2.1%を加えると、合計は20.315%となります。売却代金そのものに20.315%を掛けるのではなく、取得費等を差し引いた所得を基に計算します。
次は仕組みを理解するための仮定の例です。個人が第三者に株式を1億円で売り、確認できた取得費が500万円、差し引ける売却費用が500万円だったとします。所得控除の残額、他の所得・税額控除、特殊な税制は考慮しません。
| 項目 | 計算 | 金額 |
|---|---|---|
| 譲渡所得等 | 1億円-500万円-500万円 | 9,000万円 |
| 所得税 | 9,000万円×15% | 1,350万円 |
| 復興特別所得税 | 1,350万円×2.1% | 28万3,500円 |
| 住民税 | 9,000万円×5% | 450万円 |
| 税額合計の概算 | 1,350万円+28万3,500円+450万円 | 1,828万3,500円 |
この例では端数処理を要しない数値を使っています。実際の申告では、他の所得や控除との関係、法定の端数処理等により税額が変わります。また、取得費500万円は過去に支払った金額です。今回受け取る現金から、同じ500万円をもう一度支払うという意味ではありません。
税率の根拠は国税庁の「株式等を譲渡したときの課税」です。2027年以後の譲渡は、防衛特別所得税などの改正と適用年分を別途確認してください。
売却益が大きい場合は、20.315%だけで確定しない
2026年分には、極めて高い水準の所得に対する「特定の基準所得金額の課税の特例」もあります。基準所得金額から3億3,000万円を差し引いた額の22.5%相当額が、基準所得税額を上回る場合に、差額が加算される仕組みです。
3億3,000万円は売却価格の線引きではありません。株式の譲渡所得だけでなく、特例上の基準により他の所得も含めて判定します。売却価格がこの額を超えたら全員に追加課税される、という意味でもありません。高額の売却では、国税庁の特例の判定方法を用いて、税理士に通常の税額と併せて試算してもらいます。
なお、財務省の令和8年度税制改正の解説では、この特例の特別控除額を1億6,500万円、税率を30%に変更し、2027年分の所得税から適用するとしています。2026年に得た所得を2027年に申告する場合と、2027年に得た所得を申告する場合を混同しないようにしてください。
税理士へ渡す資料は、五つのまとまりで準備する
初回相談までにすべての資料を集めきる必要はありません。契約書案や売却の概要があれば、取得費が不明な部分や、追加確認が必要な取引を先に洗い出せます。手元にあるものと、会社・買い手・過去の専門家へ確認するものを分けると準備が進みます。
| まとまり | 主な資料 | 確認する内容 |
|---|---|---|
| 売却の約束 | 最終契約書、別紙、変更合意書、決済明細 | 株数、価格、効力発生日、追加代金・留保金 |
| 株式の取得 | 払込記録、増資資料、過去の売買契約、相続・贈与資料 | 取得した時期、金額、取得方法、保有株数の変化 |
| 売却に伴う費用 | 仲介・FA・専門家の契約、請求書、領収書 | 業務内容、負担者、支払日、計算に含める範囲 |
| 入出金と精算 | 入金明細、返済記録、留保金の管理資料 | 代金・貸付金返済・退職金などの区別 |
| 個人の申告全体 | 給与や退職金の源泉徴収票、他の所得・控除資料、前年申告 | 売却以外の所得と控除、申告方法、納付方法 |
対象会社の経理資料を、売却後も自由に持ち出せるとは限りません。個人の申告に必要な範囲を整理し、取得する資料、保管場所、買い手への問い合わせ窓口を、引継ぎの段階で合意しておきます。顧客や従業員の個人情報まで不要に複製せず、税務の根拠になる部分に絞ります。
電子ファイルは、契約締結版と修正版が混ざらないよう、日付と資料名を付けてまとめます。たとえば「契約」「株式取得」「費用」「入出金」「申告控え」のフォルダーを分けるだけでも、後日の照会に対応しやすくなります。税理士への共有方法と、原本を手元で保管する範囲も確認します。
申告報酬を依頼するときは、株式譲渡の計算、取得費調査、他の所得の申告、電子申告、納付手続きの案内、申告後の価格精算への対応が含まれるかを見ます。費用は売却額だけでなく、資料の状態や取引の複雑さで変わるため、対応範囲を示した見積もりで比較します。
申告書の作成から納付まで、何を確認するのか
計算明細書と第三表を、個人の申告書へつなぐ
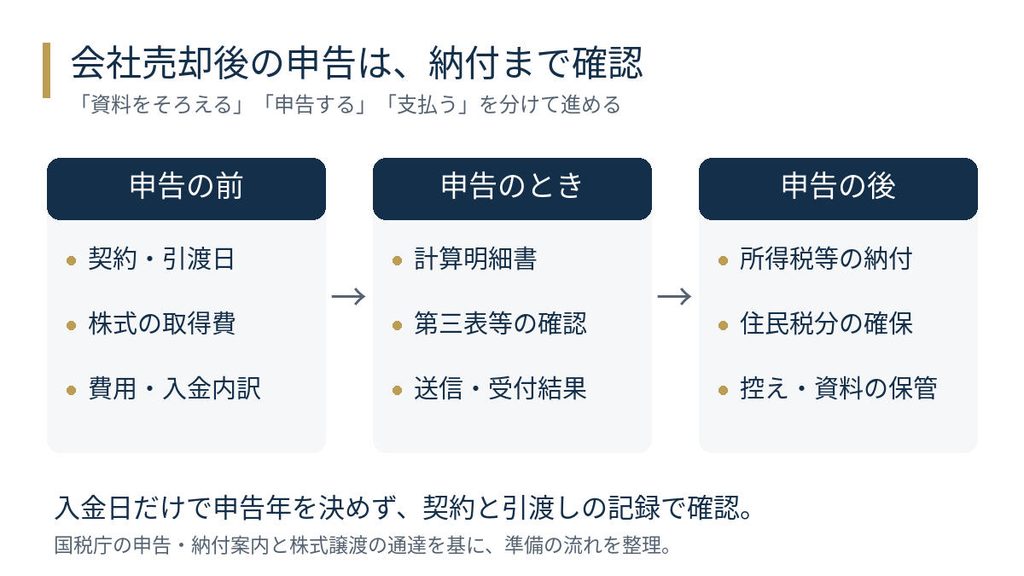
株式の譲渡所得等を申告するときは、株式等に係る譲渡所得等の金額の計算明細書で譲渡価額や取得費等を整理し、申告書第三表(分離課税用)へつなげます。第一表・第二表では、ほかの所得や控除、納める税額なども確認します。
名称が似ていても、一般株式等と上場株式等の区分を混ぜないようにします。上場株式を保有しているからといって、オーナー会社の非上場株式売却を証券会社の特定口座の取引として入力するものではありません。計算明細書上の銘柄、株数、売却先、譲渡日、金額を、契約書と照合します。
国税庁の申告書・付表等の一覧や確定申告書等作成コーナーで、対象年分の書式と対応範囲を確認できます。2026年分を申告するときは、その年分の案内が公開された段階で使用する様式を確認し、前年の画面や書式をそのまま前提にしないようにします。
提出後は、受信結果と納付をそれぞれ確かめる
所得税等の申告期間は原則として翌年2月16日から3月15日、申告・納付期限は原則翌年3月15日です。休日等の扱いや振替納税の日程は、その年分の公式案内で確認します。2026年中の売却であれば、翌2027年の申告に備えるという時間軸になります。
電子申告では、入力を終えただけで提出まで完了したとは限りません。送信結果、受付日時、申告書・明細書の控えを確認します。税理士へ依頼した場合も、提出した内容と受信通知、最終税額の共有を受けてください。
申告と納付は別々の確認が必要です。振替納税、ダイレクト納付、インターネットバンキングなど、利用する方法の事前手続き、引落日、送金限度額、口座残高を確かめます。税額の通知や納付書が送られてくるのを待つと、期限を過ぎることがあります。国税庁の確定申告の案内と納税方法の案内を確認できます。
住民税は、所得税等と同じ日に同じ手続きで全額を納めるわけではありません。自治体の通知や徴収方法を確認し、その分の資金も別に残します。税額合計だけでなく、いつ、どの口座から、いくら支払うかを一覧にしておくと、売却後の資金計画と合わせやすくなります。
退職金、売却損、翌年の負担も同時に確認する
退職金と貸付金の返済を、株式の代金にまとめない
株式売却と同時に役員退職金を受け取る場合は、退職所得として別に確認します。「退職所得の受給に関する申告書」を提出して支払者が源泉徴収した退職金は、原則としてその退職金だけを理由に確定申告する必要はありません。ただし、株式譲渡などのために確定申告書を提出する際は、退職所得の金額も記載します。退職所得の源泉徴収票を申告担当者へ渡してください。
会社へ貸し付けていたお金の返済、引継ぎの顧問報酬、競業避止などに関する対価も、名称と実態を分けて整理します。貸付金元本の返済を株式の売却益に足したり、顧問料を株式代金と同じ税区分に入れたりしないよう、根拠契約と入金の内訳をそろえます。退職金の申告上の扱いは、国税庁の「退職金を受け取ったとき」で確認できます。
上場株式の損失を、そのまま売却益から引くことはできない
一般株式等と上場株式等は、譲渡所得等の区分が分かれています。証券口座で保有する上場株式に損失が出ていても、通常の非上場株式売却益からそのまま差し引くことはできません。一般株式等の売却損は、原則として給与所得から差し引けず、上場株式の損失と同じ制度で翌年以降へ繰り越すこともできません。
同じ一般株式等の区分内の利益と損失は通算の対象ですが、特定中小会社の発行株式などには別の特例があります。国税庁の株式等の譲渡損失の取扱いを確認し、個別に判定します。損失を出すために別の資産を急いで売る前に、何と何を相殺できるのかを申告担当者に確かめてください。
申告税額以外の確認も、売却年のうちに進める
大きな譲渡所得が生じると、所得条件がある控除や負担に影響することがあります。退任後に国民健康保険へ加入する場合は、株式売却に伴う所得が翌年度の保険料算定にどう入るかも居住地の窓口へ確認します。江東区の国民健康保険料の計算案内でも、申告分離課税の所得を含む計算が説明されています。実際の保険料は加入状況や自治体の年度ごとの料率等によって変わります。
所得と年末財産の条件によっては、確定申告とは別に財産債務調書の提出が必要になる場合もあります。国税庁の提出義務の案内には、対象者と翌年6月30日までの提出期限が示されています。売却代金だけで該当・非該当を決めず、年末の財産と所得を確認します。財産の価額は、負債を差し引いた純額ではなく総額で判定します。また、年末の財産が10億円以上の居住者については、所得条件とは別の提出要件があります。
申告後に資料が見つかったとき、価格が変わったとき
申告後、古い株式取得資料が見つかった、費用を二重に集計していた、追加精算が確定したということもあります。気づいた内容と日付、関係する契約・証拠を整理し、申告担当者へ伝えます。「終わった申告だから直せない」と考える必要はありません。
国税庁は、申告した税額が少なかった場合の修正申告と、多かった場合などの更正の請求を案内しています。更正の請求は原則として法定申告期限から5年以内ですが、すべての変更が同じ手続きになるわけではありません。後から発生した精算なのか、当初申告の誤りなのかによって検討が変わります。
追加の入金を、単純に受け取った年の雑所得へ入れたり、返金額をその年の株式譲渡益から機械的に差し引いたりする前に、当初契約との関係を確認してください。申告の訂正は国税庁の「確定申告を間違えたとき」が参考になります。
申告前の最終確認と、よくある質問
- 売主が個人か法人か、株式譲渡か事業譲渡かを確かめた
- 申告する年を、契約・引渡し・決済の記録で確認した
- 売却株数と取得費を、取得経緯の資料に照らして確認した
- 報酬や費用を、個人・会社・ほかの株主で二重計上していない
- 株式代金、退職金、貸付金返済、顧問料の入金を分けた
- 高額所得の特例や、別途提出する調書の要否を確認した
- 申告書控え・受付結果・納付方法・住民税分の資金を確認した
会社の年末調整だけで終わりますか。
通常、年末調整は給与に関する精算です。個人による非上場株式の譲渡所得等は別に確認します。給与の年末調整を受けた人でも、株式売却によって確定申告が必要になる場合があります。
自分で申告してもよいですか。
本人が申告することはできます。ただし、取得費の不明、相続・贈与、複数の株主、分割払い、価格調整、高額所得の特例があると、入力前の税務判断が増えます。自分で資料を整理し、計算や申告の部分を税理士へ依頼する進め方も選べます。
会社の顧問税理士には、何を頼めばよいですか。
「売主個人の株式譲渡を含む確定申告を依頼したい」と伝え、申告担当者、見積もり、資料提出の目安、納付案内の範囲を確認します。売却後は会社の依頼者が買い手側になるため、個人の相談を別契約にするかも確かめます。
売却代金をすぐに運用しても問題ありませんか。
運用に使う金額を決める前に、税額の概算、納付時期、未確定の精算や費用を整理すると判断しやすくなります。申告までの間に価格が下がったり、換金しにくくなったりする可能性もあるため、支払い予定資金の置き方は運用資金と分けて検討します。
会社売却後の申告準備は、契約を読み直し、取得費の根拠をそろえ、納付までの予定を具体的にする作業です。分からない項目を残したままでも、その場所を明確にして相談すれば、追加調査の担当と順番を決められます。税金を踏まえた暮らしや働き方の整理は、会社売却後の生活設計につなげて考えられます。
主な出典
- 国税庁No.1463 株式等を譲渡したときの課税、No.1464 譲渡した株式等の取得費(令和8年4月1日現在法令等)
- 国税庁措置法第37条の10・第37条の11共通関係
- 国税庁No.2270 特定の基準所得金額の課税の特例
- 国税庁申告書・申告書付表と税額計算書等一覧、No.2020 確定申告、納税に関する総合案内
- 国税庁No.1420 退職金を受け取ったとき、No.2026 確定申告を間違えたとき、No.7457 財産債務調書の提出義務
- 財務省「特集 令和8年度税制改正(国税)等について」(2026年4月)
- 江東区国民健康保険料の計算方法
※本記事は2026年10月29日時点の公表情報に基づく一般的な情報提供です。特定の申告方法、税額や取引を推奨・保証するものではありません。法令・税制・様式は変更される場合があります。株式の取得経緯、契約内容、他の所得などによって取扱いが異なるため、個別の申告・納付は税理士や税務署、必要に応じて弁護士等へ確認してください。