会社売却の交渉が進むと、買い手やM&A仲介会社から「基本合意書を締結しましょう」と提案されます。基本合意書はLOI(Letter of Intent)とも呼ばれ、現時点の価格、取引方法、今後の調査、スケジュールなどを整理する中間文書です。
ただし、基本合意書は「まだ最終契約ではないから、何を書いても問題ない」という文書ではありません。譲渡価格などを原則非拘束としながら、秘密保持、独占交渉、費用負担など一部の条項だけに法的拘束力を持たせる設計が一般的です。売主が内容を十分に確認せず署名すると、他の候補先と話せない期間が長引いたり、デューデリジェンス後に価格を大きく下げられたりするおそれがあります。
本記事では、中小企業の株式譲渡を主な前提として、基本合意書の役割、条項別の確認点、締結までの実務、必要資料、期間・費用、失敗例を売主の視点で解説します。案件ごとに法的評価は異なるため、署名前にはM&Aに詳しい弁護士などの確認を受けてください。
会社売却の基本合意書(LOI)とは
基本合意書とは、売主と買主が、会社売却に関する現時点の共通認識と今後の進め方を確認する文書です。英語ではLetter of Intent、Memorandum of Understandingなどと表現されます。名称ではなく、各条項の文言と当事者の意思によって意味が決まります。
一般には、秘密保持契約の締結、匿名資料や企業概要書の開示、経営者面談、買収意向表明を経た後、デューデリジェンスの前に締結します。全体の工程は会社売却の流れと期間でも確認できます。
基本合意書の主な目的は三つです。第一に、価格やスキームなどの主要条件をいったん書面化し、認識違いを減らすこと。第二に、買主が費用をかけて詳細調査へ進む前提を整えること。第三に、独占交渉や秘密保持など、調査期間中に守るべきルールを定めることです。
意向表明書・基本合意書・最終契約書の違い
| 文書 | 主な作成者 | 時期 | 役割 | 一般的な拘束力 |
|---|---|---|---|---|
| 意向表明書 | 主に買主 | 初期検討後 | 買収意欲、概算価格、想定スキームを示す | 原則非拘束とする例が多い |
| 基本合意書 | 売主・買主 | DD前 | 主要条件と交渉ルールを双方で確認する | 条項ごとに分ける |
| 最終契約書 | 売主・買主 | DD・条件交渉後 | 譲渡義務、代金支払、表明保証などを確定する | 原則として拘束力あり |
最終契約書は、取引実行の義務を定める中心文書です。基本合意書に書かれた価格や日程が、デューデリジェンスの結果を受けて変更されることもあります。最終契約の構成は株式譲渡契約書の主要条項で詳しく解説しています。
基本合意書に盛り込む主な条項
基本合意書に法律で決められた様式はありません。案件の規模、競争入札か相対交渉か、株式譲渡か事業譲渡かによって内容は変わります。少なくとも次の項目を一つずつ確認します。
| 条項 | 記載する内容 | 売主の確認点 |
|---|---|---|
| 取引の対象・方法 | 対象株式、譲渡割合、株式譲渡・事業譲渡など | 対象外資産や個人所有資産を明確にする |
| 譲渡価格 | 確定額、レンジ、算定式、前提条件 | 現預金、借入金、運転資本の扱いを確認する |
| 支払方法 | 一括、分割、留保、アーンアウト | 後払いの回収条件と担保を確認する |
| デューデリジェンス | 範囲、期間、資料提供、専門家への開示 | 通常業務への負担と機密情報の開示順序を管理する |
| 独占交渉 | 第三者との交渉禁止、期間、例外 | 期間が長すぎないか、買主側の期限もあるか確認する |
| 秘密保持 | 対象情報、利用目的、返還・廃棄、存続期間 | 従業員・取引先への接触を制限する |
| 善管注意・事業運営 | 通常の事業運営を続ける義務 | 設備投資や採用を過度に制約しないようにする |
| 費用負担 | 専門家報酬、調査費用、税金の負担 | 破談時の負担や違約金の有無を確認する |
| 有効期間・解除 | 終了日、延長方法、解除事由 | 自動延長や一方的延長を避ける |
| 拘束力 | 拘束する条項と非拘束の条項 | 「全部非拘束」など曖昧な書き方を避ける |
| 準拠法・管轄 | 適用法、紛争時の裁判所 | 遠隔地や外国法になっていないか確認する |
価格は数字だけでなく前提条件まで書く
「株式価値3億円」とだけ書いても、最終的な受取額は確定しません。価格が現預金や有利子負債を含むのか、正常運転資本をいくらと置くのか、役員借入金や未払退職金をどう扱うのかで金額が変わります。価格をレンジで示す場合は、どの資料と基準日を前提にしたレンジかも記載します。
とくに「実質無借金を前提とする」「クロージング時のネットデットで調整する」といった一文は、数千万円単位の差につながることがあります。計算式と対象科目はネットデット・運転資本による価格調整を参考に、基本合意の段階から具体化してください。
取引スキームと対象範囲をそろえる
株式譲渡は会社そのものの株主を交代させる方法であり、契約関係や許認可は原則として会社に残ります。一方、事業譲渡では対象資産・負債・契約を個別に移すため、相手方の承諾や許認可の取り直しが必要になる場合があります。基本合意書には、想定スキーム、対象事業、対象外資産、不動産や商標の扱いを記載します。
法的拘束力は条項ごとに切り分ける
民法521条・522条は、契約を締結するかどうかや内容を当事者が決める原則、申込みと承諾による契約成立を定めています。文書の表題が「基本合意書」であるだけで、当然に非拘束になるわけではありません。条項の文言、締結経緯、その後の行動などから、合意の意味が問題になる可能性があります。
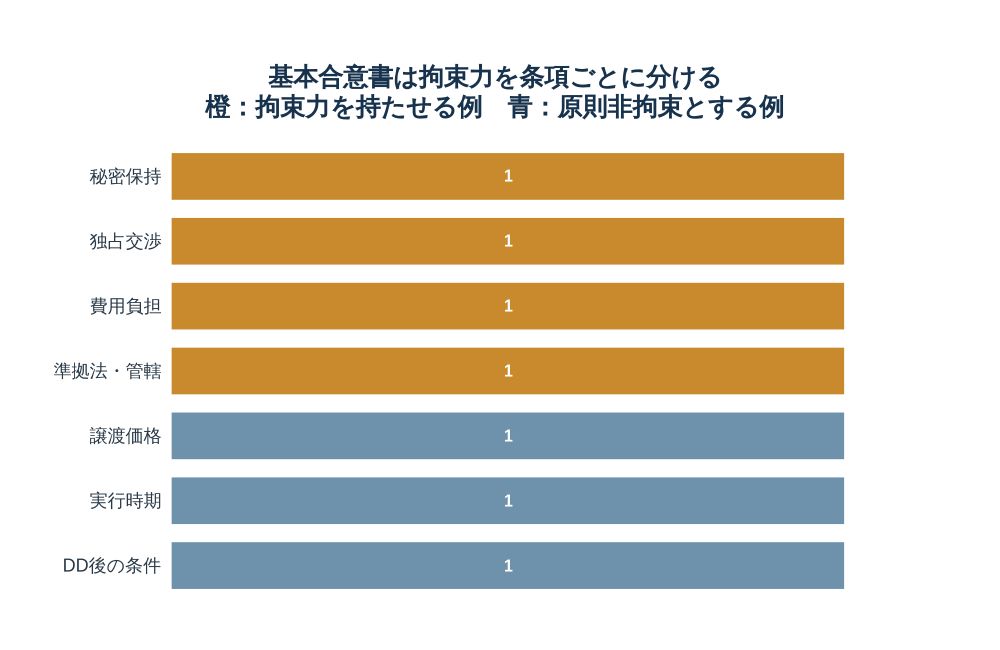
実務では、取引を必ず実行する義務や譲渡価格については原則非拘束とし、秘密保持、独占交渉、費用負担、準拠法・管轄などを拘束条項とする例があります。「第○条から第○条までは法的拘束力を有し、その他は当事者の法的義務を構成しない」と対象を明記する方法が分かりやすいでしょう。
もっとも、非拘束と書けば何をしても責任を負わないという意味ではありません。相手に取引成立への強い期待を抱かせ、多額の調査費用を負担させた後、合理的な理由なく交渉を破棄した場合などは、契約締結過程の責任が争われる余地があります。撤回の可能性がある論点は早く開示し、未確定事項を未確定のまま明示することが大切です。
独占交渉条項で確認すべき五つの点
売主にとって、基本合意書で最も慎重に見るべき条項の一つが独占交渉です。締結後は他の候補先への打診や情報提供を停止するため、買主が調査を遅らせても代替候補へ切り替えにくくなります。
- 期間:30日、60日など終期を日付で明確にし、必要以上に長くしない。
- 禁止行為:新規勧誘だけか、既存候補との連絡まで禁止するのかを特定する。
- 買主の義務:資料依頼、質問、DD報告、最終提案の期限を工程表に置く。
- 解除:買主の調査遅延、重要条件の変更、資金調達不能が判明した場合に終了できるようにする。
- 延長:自動延長ではなく、双方の書面合意を条件とする。
買主が具体的な価格を示さないまま長期の独占を求める場合は注意が必要です。売主は、価格レンジ、資金調達の確度、意思決定者、DD体制、最終提案日を確認してから独占を付与します。条件交渉の考え方は会社売却の条件交渉も参照してください。
締結からクロージングまでの期間
基本合意書の初稿作成から締結までは、おおむね1〜4週間が一つの目安です。その後のデューデリジェンスに1〜3カ月、最終契約の交渉からクロージングに2〜8週間程度を要する例があります。ただし、許認可、金融機関の同意、対象会社の数、海外子会社、不動産、重大な法務論点がある場合は長期化します。
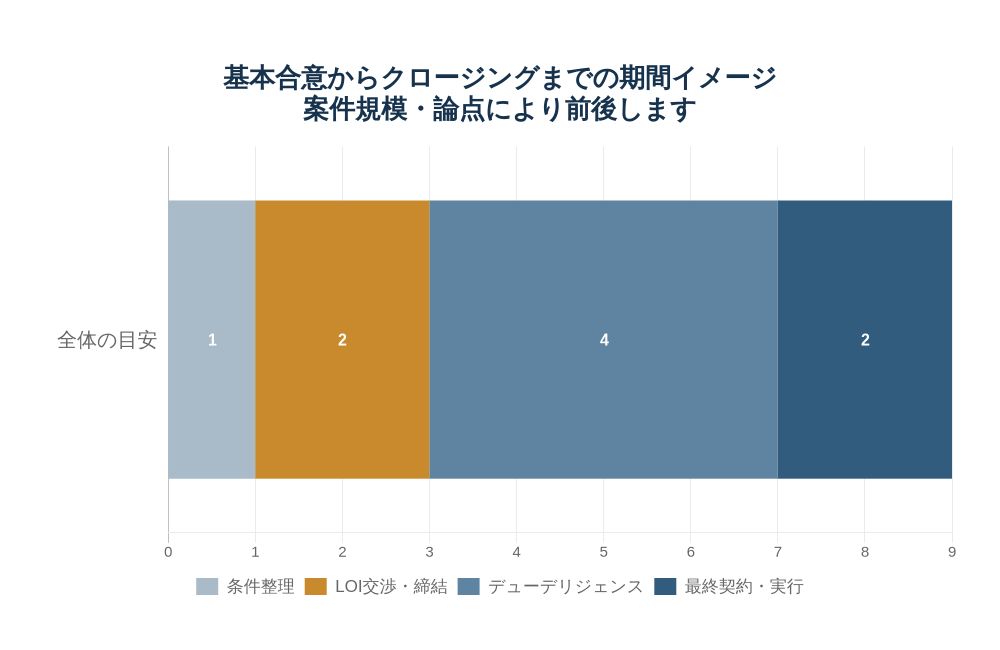
期間を短くするために、売主は契約書だけでなく、株主名簿、登記、許認可、借入契約、重要な取引契約、雇用関係、知的財産、税務申告などを早めに整理します。資料の全体像は会社売却の必要書類一覧で確認できます。
| 工程 | 目安 | 売主が用意するもの |
|---|---|---|
| 条件整理 | 数日〜1週間 | 希望条件、譲れない条件、価格の前提 |
| 初稿・交渉 | 1〜4週間 | 論点表、修正文案、社内承認 |
| デューデリジェンス | 1〜3カ月 | 財務・税務・法務・事業資料、Q&A |
| 最終契約・実行 | 2〜8週間 | 契約付属書、前提条件の証拠、決済書類 |
基本合意書を締結する実務手順
1.希望条件と撤退条件を先に決める
交渉前に、希望価格だけでなく、最低受取額、従業員の雇用、社名の存続、個人保証の解除、経営者の引継期間、退職慰労金、不動産賃貸などを整理します。「価格が高ければ他は問わない」と考えていても、雇用や保証解除が曖昧なままではクロージングできません。
2.買主の提案根拠と実行能力を確認する
意向表明書の価格がどの利益指標や純資産を基準にしているか、借入金や役員退職金をどう扱うかを確認します。買主が事業会社なら取締役会などの承認手続、投資会社なら投資委員会と資金調達条件も確認します。高い価格だけを提示し、後から大幅減額する前提ではないかを見極めます。
3.論点表を作り、口頭合意を残さない
価格、支払、役員処遇、従業員、独占期間、DD範囲などを一覧にし、合意済み・未合意・確認待ちを分けます。面談後は議事メモを共有し、誰がいつ回答するかを決めます。基本合意書の修正履歴も保存してください。
4.拘束条項と非拘束条項を専門家と確認する
独占交渉、秘密保持、違約金、費用負担、準拠法などは、違反時に実害が生じます。テンプレートをそのまま使わず、本文に「努力する」「予定する」「義務を負う」など異なる強さの表現が混在していないか確認します。既存の秘密保持契約と内容が矛盾していないかも照合します。
5.DDの範囲と情報管理を決める
買主が調べる財務・税務・法務・人事・ITなどの範囲、資料提供期限、質問方法、閲覧できる担当者を定めます。顧客名、個人情報、技術情報は、交渉段階に応じてマスキングや段階開示を検討します。詳細はデューデリジェンスの準備と対応をご覧ください。
6.署名権限と社内承認を確認して締結する
売主が複数いる場合は全株主の意向を確認し、買主側も正式な代表者または権限を持つ者が署名するかを確認します。取締役会決議などが必要か、会社法、定款、社内規程に照らして確認します。電子署名の場合は、最終版、署名日時、署名者、監査証跡を保存します。
準備する資料と判断基準
| 資料・情報 | 使う目的 | 注意点 |
|---|---|---|
| 意向表明書・条件提示書 | 買主の提案と基本合意案を照合する | 価格の前提や有効期限を確認する |
| 直近の月次試算表・借入一覧 | 価格とネットデットの前提を固める | 基準日後の変動も説明できるようにする |
| 株主名簿・登記事項・定款 | 対象株式、承認機関、譲渡制限を確認する | 名義と実質所有者の不一致を解消する |
| 重要契約・許認可一覧 | 同意や再取得が必要な事項を把握する | 支配権変更条項を確認する |
| 役員・従業員の処遇案 | 退任、継続雇用、引継ぎ条件を協議する | 本人への開示時期を管理する |
| 論点・リスク一覧 | 未確定条件を可視化する | 重大事項を後出しにしない |
締結判断では、①買主の提案が具体的か、②価格の前提が再現可能か、③DD範囲が合理的か、④独占期間と買主の作業期限が釣り合うか、⑤撤回・解除条件が一方的でないか、⑥個人保証解除など売主の重要条件が反映されているかを確認します。一つでも重大な未合意があるなら、「締結後に詰めればよい」と先送りせず、未合意事項と協議期限を明記します。
費用は誰が、いくら負担するのか
基本合意書の作成・レビュー費用に法定価格はありません。M&Aアドバイザーの支援料に含まれる場合もあれば、弁護士へ時間制または定額で別途依頼する場合もあります。単純なレビューなら数万円から数十万円規模の例がありますが、株主が多い、海外要素がある、事業譲渡で対象契約が複雑といった案件では上回ります。依頼前に、修正回数、交渉同席、最終契約への引継ぎまで含む見積りかを確認してください。
基本合意後は、買主側で財務・税務・法務などのDD費用が発生します。通常は各自の専門家費用を各自が負担すると定める例が多いものの、破談時の費用補償や違約金を置く場合は金額、発生条件、上限を限定します。「交渉を終了した側が全費用を負担する」といった広すぎる条項には注意が必要です。
よくある失敗と防ぎ方
- 高い価格だけで独占を認める:価格の算定前提と買主の承認・資金調達状況を確認します。
- 独占期間に終期がない:具体的な満了日と延長方法を定めます。
- 価格調整の対象科目が曖昧:借入金類似項目、余剰現金、運転資本を列挙します。
- すべて非拘束と一括記載する:秘密保持など拘束させる条項を番号で特定します。
- DDの資料要求が無制限:範囲、期間、閲覧者、連絡窓口を決めます。
- 従業員や取引先へ早く接触される:売主の事前承諾なしの接触を禁止します。
- 口頭の約束を記載しない:雇用維持、役員処遇、保証解除など重要事項は書面にします。
- 買主だけが自由に延長できる:延長は双方の書面合意にします。
- 重大リスクを締結後に開示する:簿外債務や係争などは早めに専門家へ共有します。
- 最終版を比較せず署名する:変更履歴を確認し、合意版のPDFと署名記録を保存します。
条件設計の具体例
例1:価格は合っていたが、ネットデットで差が出た
売主と買主が株式価値2億円で大筋合意したものの、買主は役員借入金、未払賞与、リース債務をネットデットとして控除する考えでした。基本合意書に対象科目がなく、DD後の提示額は1億5,000万円になりました。この場合、基本合意段階で基準貸借対照表と調整項目一覧を付け、未確定項目は算定式を定めることで差を縮められます。
例2:独占期間中に調査が止まった
60日の独占交渉を付与した後、買主の社内承認が遅れ、資料請求が3週間止まりました。売主は別候補との交渉を再開できず、決算期をまたいで業績予想も変化しました。防止策は、資料依頼の期限、DD開始日、最終提案日を定め、一定期間進展がなければ独占だけ解除できる条項を置くことです。
例3:経営者保証の解除時期がずれた
株式譲渡日に売買代金は支払われたものの、金融機関の手続が終わらず、売主の個人保証が残る計画になっていました。基本合意書の段階で「クロージングまでの解除」を重要条件とし、難しい場合の借換え、買主保証、代金留保など代替策を協議しておけば、最終局面の破談を防ぎやすくなります。決済日の実務は会社売却のクロージングも確認してください。
法務・税務・会計上の注意点
基本合意書そのものを締結しただけでは、通常は株式や事業の譲渡は実行されません。しかし、拘束条項への違反、交渉打切り、違約金・費用補償が生じれば、損害賠償や会計・税務処理が問題になる場合があります。株式譲渡か事業譲渡かによって最終的な課税関係も異なります。譲渡所得などの概要は会社売却の税金を参照し、個別案件は税理士へ確認してください。
また、事業譲渡、組織再編、許認可事業、個人情報や競争上重要な情報の開示には、別の法的手続や管理が必要です。M&A支援機関を利用する際は、手数料、利益相反、契約期間、担当範囲も確認します。中小企業庁は中小M&Aガイドラインと関連資料を公表しています。
締結前チェックリスト
- 取引方法、対象株式、対象外資産が特定されている
- 価格、基準日、ネットデット、運転資本の前提が読める
- 分割払い・留保・アーンアウトの条件が明確である
- 個人保証解除、役員退任、従業員処遇を確認した
- DDの範囲、期間、閲覧者、資料管理方法を決めた
- 独占期間の満了日と解除条件がある
- 買主の社内承認・資金調達の予定を確認した
- 拘束条項と非拘束条項が番号で区別されている
- 費用負担、違約金、準拠法、管轄を確認した
- 既存NDAと矛盾せず、接触制限がある
- 未合意事項と協議期限を一覧化した
- 弁護士・税理士など必要な専門家が確認した
基本合意書に関するよくある質問
基本合意書は必ず締結する必要がありますか?
法律上、一般的な会社売却で必ず基本合意書を作る決まりはありません。小規模案件やスピードを重視する案件では、意向表明書からDDへ進み、直接最終契約を締結することもあります。ただし、主要条件や独占交渉のルールを整理できるため、認識違いが多い案件では有効です。
基本合意書に署名したら、会社を売らなければなりませんか?
譲渡義務を非拘束と明記していれば、通常は署名だけで売却実行が確定するわけではありません。ただし、全文の文言や交渉経緯に左右され、秘密保持や独占交渉などは拘束されることがあります。署名前に個別確認が必要です。
基本合意後に価格を下げられることはありますか?
あります。DDで簿外債務、収益の一過性、法令違反、主要顧客の離反リスクなどが判明すれば、減額や条件変更を求められます。正当な調整と便乗値下げを区別するため、価格の前提、調整式、重大な発見事項の定義をできるだけ具体化します。
基本合意後に売主から交渉を中止できますか?
非拘束部分について交渉終了の余地があっても、独占交渉の期間や解除条件、相手方に生じた損害などを確認する必要があります。単に別の買主が高値を提示したという理由で拘束条項に違反すれば、紛争になる可能性があります。
独占交渉期間はどれくらいが適切ですか?
一律の正解はありませんが、DDと最終提案に必要な作業から逆算します。中小企業の案件では1〜3カ月程度の例がみられます。期間の長さだけでなく、買主側の中間期限、売主が解除できる条件、自動延長の有無を合わせて判断します。
印紙税はかかりますか?
文書の名称ではなく、記載内容と作成方法によって判断されます。基本合意書に売買契約などの課税文書に該当する内容が含まれるか、紙か電子かでも検討が変わるため、作成前に税理士または税務署へ確認してください。
ひな形をそのまま使ってもよいですか?
ひな形は論点確認には使えますが、そのまま署名するのは避けるべきです。価格調整、独占交渉、許認可、保証解除などは案件固有です。不要な違約金が残る、必要な解除条件がないといった事故を防ぐため、実態に合わせて修正します。
基本合意書は相手が作るものですか?
買主や買主側アドバイザーが初稿を作ることが多いものの、決まりはありません。売主側から論点表や修正案を出すこともできます。どちらが作成したかにかかわらず、最終版は双方の専門家が確認します。
基本合意は「途中の確認書」だからこそ具体的にする
基本合意書は最終契約への通過点ですが、売主が他の候補先との交渉を止め、機密情報を広く開示する重要な転換点でもあります。価格の数字だけで判断せず、その前提、調整方法、独占期間、DD工程、解除条件、個人保証や従業員の扱いまで確認してください。
未確定事項を無理に確定したように見せる必要はありません。決まっていること、決まっていないこと、誰がいつまでに確認するかを明確にする方が、最終契約時の対立を減らせます。基本合意書を交渉のゴールではなく、精度の高いDDと最終契約へ進むための設計図として使いましょう。
※本記事は一般的な情報提供を目的としたもので、個別案件に対する法務・税務・会計上の助言ではありません。基本合意書の法的拘束力、契約締結過程の責任、印紙税その他の取扱いは、文言や事実関係によって異なります。実際の締結・交渉にあたっては、弁護士、税理士その他の専門家へご相談ください。