「投資ファンドから会社を買いたいと連絡が来た。事業会社へ売る場合と何が違うのか」。会社売却を検討するなかで、ファンドが買い手候補になることがあります。後継者の不在を解消しながら、経営人材や資金の支援を受けられる可能性がある一方、投資後の経営方針や将来の株主変更まで確かめることが大切です。
ファンドという名前だけで、会社を短期間で売り直される、経営をすべて任せられる、今までどおり自由に経営できると決めつけることはできません。投資の目的、保有方針、経営への関わり方は相手によって異なります。売り手が確認したいのは、誰が株式を取得し、誰が会社を運営し、いつどのような形で次の株主へ引き継ぐ想定なのかです。
この記事では、主に非上場会社の株式を取得して経営や成長を支援するファンドを想定し、売り手が面談から契約までに整理したい条件を解説します。投資商品の購入を勧めるものではありません。公的資料は2026年10月28日に確認しています。個別の条件は候補先の説明と契約書で確かめてください。
ファンドへの会社売却は、何を意味するか
株主が変わることと、会社に資金が入ることは別
社長が保有する株式をファンド側へ譲る場合、通常、その株式の代金を受け取るのは売却した株主です。一方、新たな株式の発行をファンドが引き受ける出資では、資金の受け手は会社になります。両方を組み合わせる取引もありますが、株式の売却代金がそのまま会社の設備投資資金になるわけではありません。
相談の場では、「社長の引退と株式の承継を進めたい」のか、「会社に成長資金を入れたい」のか、両方なのかを最初に分けます。この目的が曖昧だと、提示された金額が株主への支払いなのか、会社への増資なのか、借入を含む調達額なのかで認識がずれます。提案書ではお金の受け手を確かめてください。
売却する株式の割合も重要です。全部を譲る場合、一部を保有し続ける場合、現経営陣が別の会社へ再出資する場合では、その後の権利や負担が変わります。「半分残せば半分の仕事を続けられる」といった単純な関係ではなく、議決権、役員構成、契約上の決裁事項を合わせて確認します。
運営会社、ファンド、買収会社の役割を分けて確認する
面談相手の名刺に書かれた会社が、最終契約で株式を買う主体とは限りません。運営会社が投資判断や経営支援を担い、ファンドや投資のために設けた会社が株式を取得する形もあります。金融機関からの借入を組み合わせる場合は、借入主体や返済の仕組みも関係します。
そのため、「担当者は誰か」だけでなく、「売買契約の当事者は誰か」「代金を用意する主体は誰か」「取締役を派遣するのは誰か」を図にしてもらうと理解しやすくなります。契約相手の資力、資金調達の条件、実行までの社内承認の流れも、支援機関や弁護士と確認します。
| 立場 | 主な確認対象 | 面談での質問例 |
|---|---|---|
| 売却する株主 | 譲る株式と代金の受取先 | 全部を売るか、一部を持ち続けるか |
| ファンド運営会社 | 投資判断・経営支援の役割 | 誰が投資を承認し、支援を担当するか |
| 契約上の買い手 | 支払義務と資金調達 | 契約主体と資金の出し手は同じか |
| 売却対象の会社 | 増資、借入、投資後の負担 | 会社に入る資金と株主への支払いを分けたか |
| 経営陣 | 日常の運営と決裁権限 | 社長・役員を誰が担い、何を決めるか |
事業会社への売却と比較するときの見方
自社の事業とのつながりか、投資後の成長計画か
同業や関連業種の事業会社は、既存事業との組合せを見て買収を検討する場合があります。販売先を広げる、工程を補う、地域の拠点を増やすといった考え方です。ファンドの場合は、経営体制や業務の改善、新たな成長機会などを通じ、投資先の価値を高める計画が中心になることがあります。
ただし、事業会社にも投資目的の取得はあり、ファンドにも他の投資先との事業連携を重視する相手がいます。名称だけで二分するより、候補先が自社のどこを評価し、取得後に何を変えるつもりかを具体的に聞く方が有効です。自社の優先条件を共通の質問にして、相手の回答を比べます。
例えば「ブランドを残す」と説明されたときは、屋号を使い続ける期間、商品やサービスの方針、顧客への表示、将来の変更手続きを確認します。好意的な言葉と契約上の約束は同じではありません。残したい条件があるなら、どの書類に、どの程度具体的に書くかを検討します。
現社長が残る前提か、新しい経営者を迎える前提か
ファンドが経営人材を紹介する場合でも、就任時期や権限、費用は個別に確認する必要があります。社長がすぐ退任できるとは限りません。逆に、現社長が経営を続けたいと考えていても、ファンド側の計画では役割や決裁範囲が変わる場合があります。
面談では、社長、経理責任者、営業責任者などの役割を、売却直後と一年後の二つの時点で尋ねると違いが見えます。採用が間に合わなかった場合、予定する後継者が辞退した場合、業績が計画を下回った場合の対応も確認すると、引継ぎの負担を見積もりやすくなります。
| 比べる項目 | 事業会社の場合に聞くこと | ファンドの場合に聞くこと |
|---|---|---|
| 取得の目的 | 既存事業との組合せや統合の方針 | 価値を高める計画と投資回収の方針 |
| 経営体制 | グループ内の位置と派遣人材 | 現経営陣の続投と外部人材の関与 |
| 成長投資 | 事業全体の中での予算配分 | 必要資金と返済計画との両立 |
| 会社の独立性 | 社名・拠点・取引の扱い | 決裁事項と取締役会の運用 |
| 将来の株主変更 | 再編・再売却の可能性と条件 | 保有期間の考え方と売却時のルール |
比較のための質問例です。すべての事業会社・ファンドに共通する特徴を断定する表ではありません。
将来の売却や上場を含めて、保有方針を聞く
投資回収の方針は、最初の面談から確認できる
一般的なPEファンドでは、投資先の価値を高めた後、他の企業やファンドへの株式売却、上場などで投資を回収することが想定されます。ただし、すべての投資主体が同じ期間で保有するわけではなく、長期保有を方針とする相手もいます。「ファンドなら何年後に必ず売る」と一律に考えるのではなく、相手の仕組みを確かめます。
聞きたいのは、ファンド自体の存続期間と、自社の株式を保有する想定期間の両方です。同じ運営会社でも、どのファンドから投資するかで残りの期間が異なる場合があります。予定どおりに次の売却先が決まらない場合に、延長や保有継続をどう考えるかも確認します。
将来の買い手がまだ決まっていないこと自体は不自然ではありません。それでも、どのような買い手像を考えているか、従業員や取引先への説明を誰が行うか、現社長が株式を残す場合に売却へどう関与するかは、契約前に検討できます。引継ぎが一回で終わらない可能性を見据えることが大切です。
株式を残す場合は、次の売却時のルールも必要
一部の株式を持ち続ける場合、将来の株式売却について、他の株主と一緒に売れる権利や、一定の条件で共同売却に応じる義務などが契約に入ることがあります。専門用語だけを理解するより、「誰が売却を決めるか」「自分も同じ条件で売れるか」「反対した場合はどうなるか」に置き換えて確認します。
再出資を求められた場合は、今回確定する受取額と、その後の投資として残る金額を分けて考えます。将来の値上がりや換金が保証されるわけではありません。配当、追加出資、希薄化、売却制限、情報を受け取る権利などを、弁護士や税理士に確認した上で判断します。
売却価格だけでなく、資金と経営の条件を並べる
借入を使う取得では、返済と成長投資の両立を見る
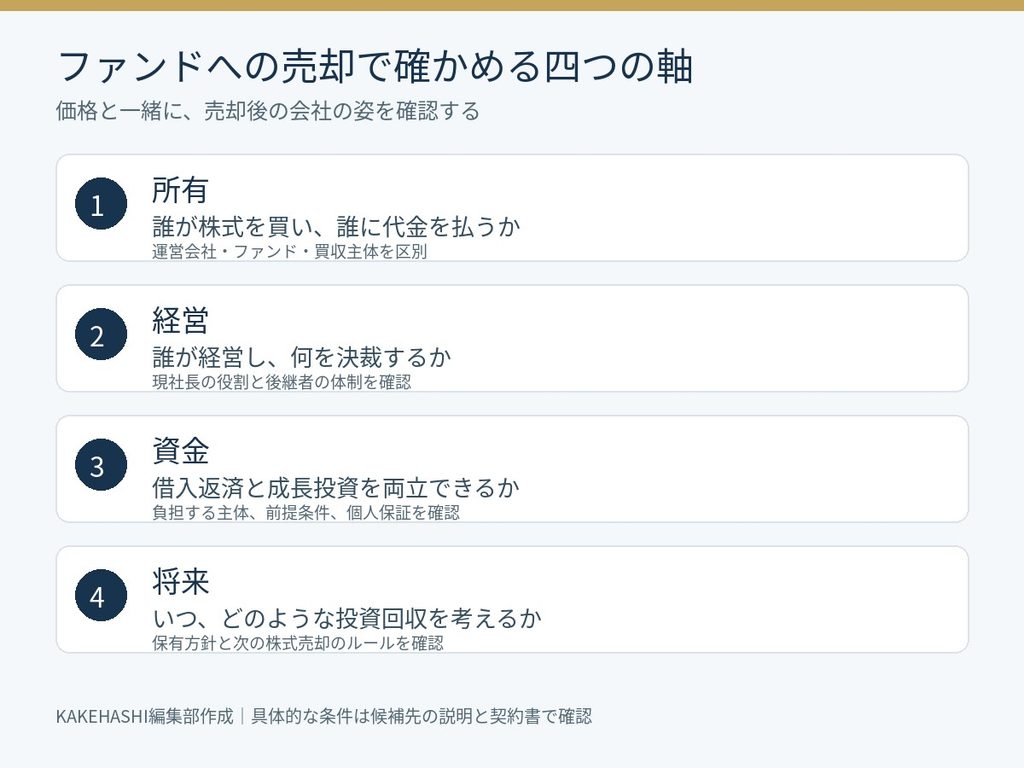
買収資金に借入が使われる場合、取得後の事業が生む資金が返済を支える計画になっていることがあります。売り手としては、借入があることだけで相手を評価するより、借入主体、返済の前提、会社が負う負担、設備投資や運転資金に残る余力を確認します。すべてのファンド案件が同じ資金構成ではありません。
経済産業省のエクイティ活用に関する資料でも、PEファンドの支援内容に加え、LBOローンの返済と成長投資が両立する計画かを事前に確認する視点が示されています。自社でも、売上が予定より伸びない場合、原材料費が上がる場合、設備の更新が必要な場合など、複数の条件で資金計画を確認すると話が具体的になります。
「借入の返済は買い手側が考えること」として説明を聞かずに終えると、売却後に残る現社長や従業員の仕事に影響する条件を把握できません。資料を受け取ったときは、会計上の利益と実際の入出金を区別し、分からない前提は専門家を交えて質問します。
個人保証は、株式売却だけで自動的に外れるとは限らない
会社の借入に社長個人の保証が付いている場合は、売却条件の重要な項目です。買い手との間で「解除する」と合意することと、債権者である金融機関の手続きが完了することを分けて確認します。誰が金融機関と調整し、何を実行条件にするかを、契約前から整理します。
株式を売って経営から離れた後も保証だけが残る事態を避けるため、既存の契約、保証対象、担保の内容、変更の必要性を一覧にします。買い手の説明や支援機関の口頭の約束だけで済ませず、金融機関の確認と実行時の証憑まで確認事項に入れてください。個別の手続きは金融機関と弁護士に相談します。
支援の費用と会社が負担する費用を区別する
仲介やFA、弁護士、税理士などへの費用に加え、投資後の経営支援、システム導入、採用、出向者などの費用がどう扱われるかも確認します。誰が契約し、誰が支払い、会社の計画にどう織り込まれているかを整理します。「支援が付く」という説明だけでは、負担の所在までは分かりません。
売却にかかる報酬は、着手・中間・成功などの発生時点、最低報酬、算定対象、消費税、途中で取引が成立しなかった場合の扱いを確認します。手取りの比較では、株式代金のほか、価格調整、税金、役員借入金や退職金の扱いなども個別に見ます。ここでは一律の手数料や相場を置かず、自社の見積書で比べます。
最初の条件提示で確認したい八つの項目
提示価格が高い候補でも、支払時期や成立の前提が異なれば、同じ条件とは言えません。全額が実行時に支払われるのか、後払いがあるのか、業績によって変わる部分があるのかを分けます。価格の数字だけを一覧にせず、売り手にとっての確実性と売却後の役割を並べます。
| 項目 | 確認したい内容 |
|---|---|
| 1 代金と支払時期 | 実行時・後払い・業績連動を分ける |
| 2 価格の前提 | 調査後の調整、借入金、退職金等の扱い |
| 3 資金調達 | 資金の出し手、借入の条件、実行の確度 |
| 4 個人保証 | 対象契約、解除の調整役、完了を確認する資料 |
| 5 経営の役割 | 役職、期間、勤務、報酬、決裁範囲 |
| 6 従業員と拠点 | 維持する内容、期間、変更時の手続き |
| 7 一部保有・再出資 | 今回の手取り、残る投資、将来の権利と義務 |
| 8 投資回収 | 想定期間、方法、次の売却時の手続き |
この表は、取引の正解を決める点数表ではありません。従業員の雇用を優先したい社長と、早期の退任を重視する社長では、重要な項目が異なります。まず自分の優先順位を付け、その後で候補先の提案が条件を満たすか確認すると、価格以外の違いを見落としにくくなります。
面談から契約まで、何を準備するか
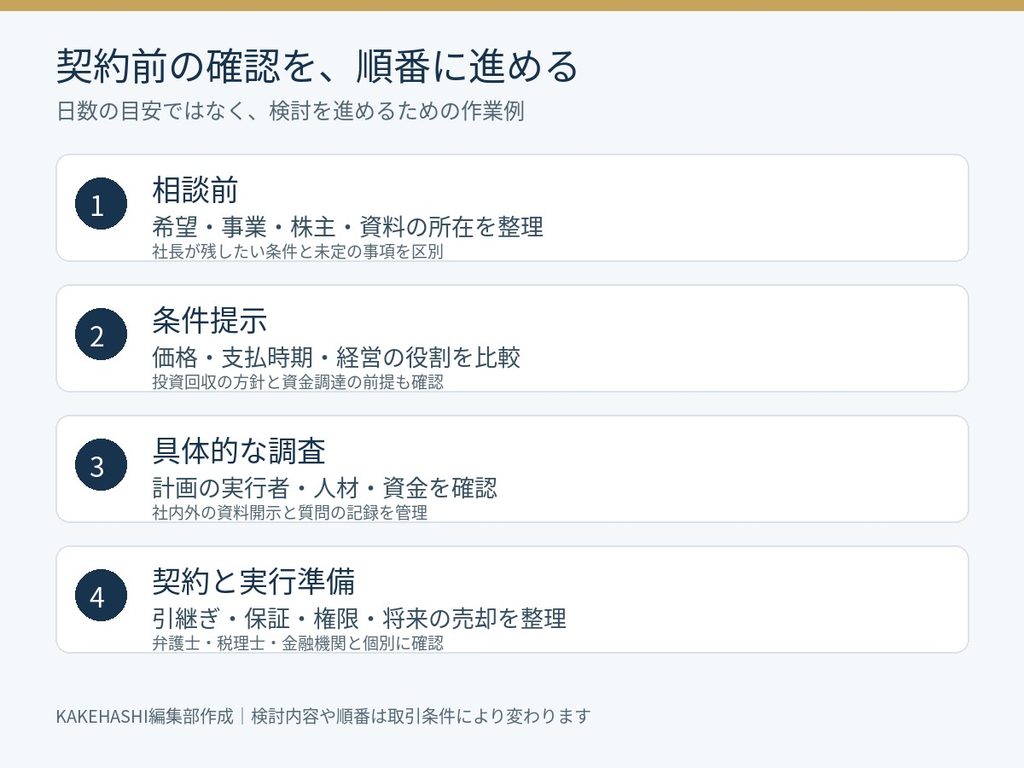
相談前は、希望と現状を一枚にまとめる
初回から厚い事業計画を完成させる必要はありません。主な事業、売上と利益の概要、従業員、拠点、主要な取引、株主構成、売却を考える理由を整理します。その上で、社長がいつまで何を担いたいか、残したい雇用や屋号、成長のために必要な支援を書き添えます。
数字にばらつきがある場合は、都合のよい年度だけを抜き出さず、変動した理由を説明できるようにします。一時的な大型案件、社長個人との取引、設備修繕など、将来の計画に影響する事項を区別します。自社の課題を隠すより、確認できる事実と未確認の事項を分けて伝えた方が、その後の調査を進めやすくなります。
具体的な検討では、計画の作り手と実行者を確認する
ファンドから成長計画の提案を受けたら、目標だけでなく実行する人と必要な資金を確認します。売上を増やすなら、どの顧客や商品で、誰が営業し、何を投資するかを聞きます。管理体制を変えるなら、月次決算の締め、報告書、会議など、現場に増える作業も把握します。
「外部の経営人材を入れる」と言われた場合も、候補者の経験、自社で担う役割、現経営陣との分担、採用までの期間を尋ねます。過去の支援実績は参考になりますが、別の会社で成功した方法がそのまま自社に当てはまるとは限りません。自社の人数や組織に合うかを確かめます。
契約前に、引継ぎと経営判断の境界を決める
売却後も社長が残る場合は、役職、期間、勤務日数、報酬、決裁権限、終了条件を整理します。「顧問として協力」という表現だけでは、顧客の紹介だけなのか、日常経営まで担うのかが曖昧になります。何を完了すれば引継ぎが終わるかを、具体的な作業で決めます。
競業避止、秘密保持、表明保証などの条項は、売却後の行動や責任にも関係します。新しい事業を始めたい、別の会社を支援したいなどの希望がある場合は、契約後に考えるのではなく事前に伝えます。契約書は取引の条件に合わせて専門家に確認し、理解できないまま署名しないことが大切です。
合意の前に起こりやすい行き違い
一つ目は、会社の独立性に関する認識の違いです。社名や拠点を維持する説明があっても、採用、投資、借入、取引条件などの決裁手続きは変わる場合があります。独立性を希望するなら、どの範囲を現在の経営陣が決められるかを具体的に尋ねます。
二つ目は、社長の退任時期のずれです。売り手は数か月で引退したい一方、買い手は主要顧客の引継ぎに長い協力期間を見込んでいることがあります。期間を先に固定するだけでなく、顧客紹介、担当者育成、月次管理の移行などの作業を洗い出すと、現実的な分担を相談できます。
三つ目は、将来の売却に対する考え方の違いです。売り手が長期の保有を望んでいるなら、ファンド側の投資回収方針と合うかを早い段階で確認します。契約で制約を設けられるかどうか、その条件が価格や相手の判断にどう影響するかは、専門家と検討する事項です。
よくある質問
小さい会社でもファンドの候補になりますか?
投資対象の規模、地域、業種、利益水準、承継課題などはファンドごとに異なります。大きさだけで一律に判断せず、相手が公表する方針や実績を確認します。中小機構はファンドに関する情報提供や経営・資金計画の相談を案内しています。個別の投資判断は各ファンドの運営会社が行うため、相談しただけで出資や買収が決まるものではありません。
ファンドへ売れば、社長を続けられますか?
続投を前提とする場合も、新しい経営者への交代を想定する場合もあります。自分の希望を伝え、役職、権限、報酬、期間を確認します。株式を一部残すことと、代表者や役員として働き続けることは別の条件です。両方を一つの話として扱わず、それぞれ契約で整理します。
必ず将来また売却されますか?
投資主体の仕組みと保有方針によって異なります。一般的なPEファンドでは将来の投資回収が予定されますが、期間や方法は個別に確認する必要があります。長期保有の説明を受けた場合も、その意味、変更される条件、会社や売り手が持つ権利を確認してください。
従業員の雇用維持は約束してもらえますか?
希望条件として交渉できますが、口頭の説明だけで将来を保証されたと考えないことが大切です。対象、期間、処遇、変更の手続きなど、何を約束するのかを具体的に検討します。労務上の手続きや契約の効力は個別事情に左右されるため、専門家の確認を受けます。
事業会社とファンドの両方に相談できますか?
比較して検討する方法はあります。ただし、仲介・FAの契約、秘密保持、独占交渉の約束などにより、接触や情報開示に制約が付くことがあります。複数の相手と話す場合は、同じ資料と条件で比較し、誰に何を開示したかを記録します。独占交渉へ進む前に、残る候補との扱いを確認してください。
相手の名称より、売却後の具体的な姿を確かめる
ファンドへの会社売却を考えるときは、株式の買い手、経営の担い手、資金の負担、将来の株主変更を順に確認すると、判断の材料が揃います。提示価格と一緒に、社長が担う仕事、従業員への方針、成長投資、個人保証、将来の売却のルールを整理してください。
KAKEHASHIでは、事業会社、ファンド、個人などの候補を比較する前の段階から、売り手が残したい条件や引継ぎの希望を整理する相談に対応しています。相手の提案を受けてすぐ判断するのではなく、自分の会社をどう引き継ぎたいかを言葉にすることから始められます。
参考情報
候補全体の比較は会社売却の買い手候補の種類、面談での確認は買い手選びの確認点、自分で相手を探す方法はM&Aマッチングサービスの使い方で解説しています。
※本記事は一般的な情報提供を目的としています。特定のファンドへの出資、株式の売却、投資成果や売却価格を推奨・保証するものではありません。取引形態、株主間契約、個人保証、税務、法務、労務については、弁護士、税理士、金融機関などの専門家・関係機関にご確認ください。