会社売却の候補に外資系企業が入ると、「英語ができないと交渉できないのか」「社名や雇用はどうなるのか」「国内企業への売却と手続きが違うのか」といった疑問が生まれます。まず確認したいのは、相手の国籍だけでなく、買収する目的、契約する会社、資金の出し手、売却後の経営体制です。
外資系と呼ばれる買い手には、海外の事業会社、その日本法人、海外の投資ファンドなど、さまざまな形があります。日本国内の担当者が交渉を進めても、最終承認は海外本社が行う場合がありますし、日本の法人が契約主体になる場合もあります。同じ「外資系」という呼び方で、実際の取引を一括りにはできません。
本記事では、外資系企業への会社売却を検討する売り手に向けて、相手の確認、交渉資料、契約条件、外為法の確認、成立後の引継ぎを整理します。特定の買い手を推奨したり、売却価格や雇用の結果を保証したりするものではありません。自社の希望と相手の計画を、具体的な事実と条件で比べるための準備としてご活用ください。
外資系への売却を考える前に、誰が買うのかを確かめる
面談相手、契約主体、親会社は同じとは限らない
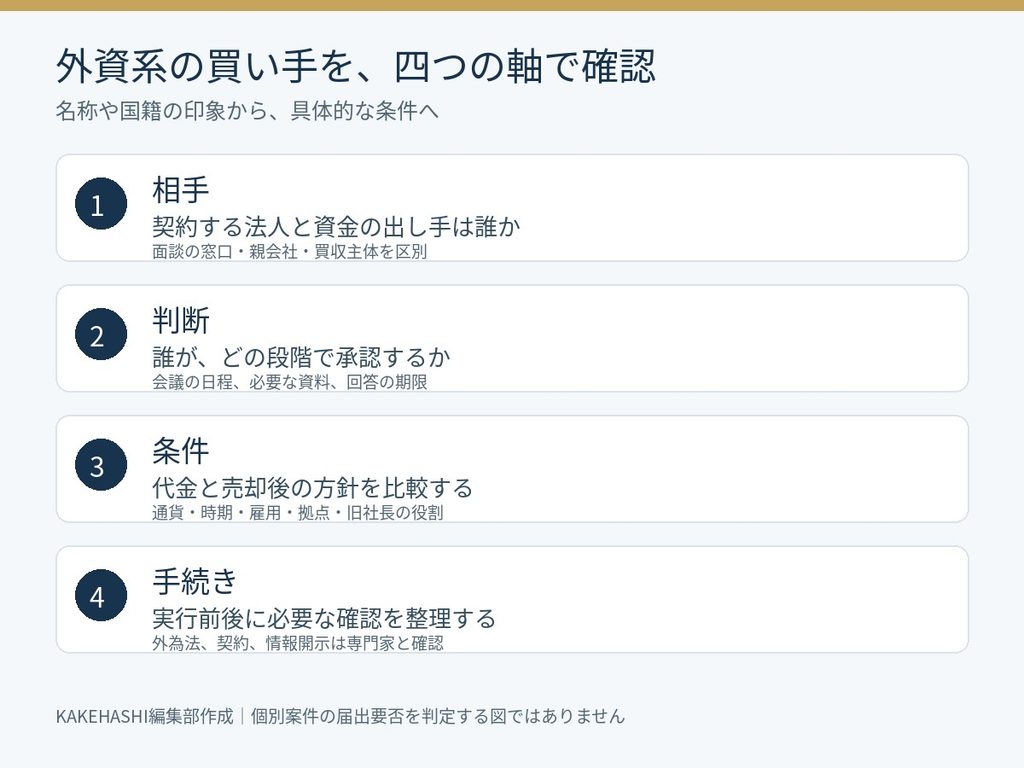
商談に参加する担当者の所属と、株式や事業を買う法人は別の場合があります。グループの名称が広く知られていても、契約上の支払義務を負うのは別の会社かもしれません。最初に正式な法人名、所在地、グループ内の位置、交渉担当者の権限を確認し、提案書や契約書の名義と照らし合わせます。
買収のために設けた会社が契約主体になる場合は、どこから資金を調達するのか、支払いの前提条件は何かを確認します。親会社の規模が大きいことと、個別の契約の履行が確保されていることは同じではありません。必要な確認資料や契約上の手当ては、支援者や弁護士と具体的に検討してください。
事業会社と投資ファンドでは、質問の置き方が変わる
事業会社であれば、自社の事業と何を組み合わせたいのかを聞きます。日本の販売網、製造技術、顧客との関係、人材、ブランドなど、相手が重視する対象によって売却後の計画は変わります。「日本市場へ進出したい」という説明だけでなく、自社を取得する理由を具体的にしてもらうことが必要です。
投資ファンドの場合は、経営を支える体制と、投資した資金を将来どのように回収するかを確認します。保有期間や再売却の方針は個別に異なるため、一律の年数で考えないようにします。運営会社、ファンド、契約上の買い手を区別し、誰が投資を判断し、誰が経営支援を担当するかを整理します。
| 確認する相手 | 確かめたい内容 | 確認の目的 |
|---|---|---|
| 面談の担当者 | 所属、役割、交渉上の権限 | 説明と正式な承認の区別 |
| 契約する法人 | 正式名称、所在地、支払義務 | 契約の相手を明確にする |
| 親会社・グループ | 所有関係、承認、支援の体制 | 意思決定と資金の流れを理解する |
| 資金の出し手 | 自己資金・出資・借入等の前提 | 代金支払いの実行条件を確認する |
| 成立後の経営陣 | 責任者、派遣人材、現社長の役割 | 日常の運営が続くかを検討する |
期待する効果は、実行する人と資金まで確認する
海外販路や人材の利用を、具体的な計画にする
外資系企業との組合せによって、海外の販売先、調達先、技術、人材などを活用できる可能性があります。ただし、相手が海外に拠点を持っているだけで、自社の商品が自動的に売れるわけではありません。どの国で、どの顧客へ、誰が販売し、必要な費用を誰が負担するかまで確認して初めて、実行可能性を考えられます。
たとえば海外販売を目指す場合でも、商品仕様、品質管理、表示、物流、販売後の対応など、準備が必要になることがあります。これらは業種や販売先によって異なります。売り手としては、期待する売上だけでなく、自社の現場に追加される仕事と投資を把握し、現在の顧客への対応を続けられるかを確認します。
国内企業の提案とも、同じ項目で比べる
候補が複数あるなら、提示価格、支払時期、経営方針、雇用、拠点、旧経営者の役割など、共通の項目で比較します。外資系か国内系かという分類だけでは、自社に合うかどうかは決まりません。国内の買い手でも大きな統合を進める場合があり、海外の買い手でも現地の経営を尊重する場合があります。
価格が高い提案でも、調査後の価格調整や資金調達の条件、後払いの割合などによって、最終的な受取りの確実性は変わります。説明の魅力だけで判断せず、条件を同じ形に並べることが大切です。比較表には、合意済みの内容、相手の提案、まだ回答がない事項を分けて記載します。
| 比較項目 | 候補ごとにそろえる情報 | 追加で確認する質問 |
|---|---|---|
| 提示価格 | 金額、調整条件、受取時期 | 調査後に何が変わり得るか |
| 代金の条件 | 通貨、一括・後払い、送金費用 | 支払いに必要な承認や調達は何か |
| 事業の計画 | 取得目的、投資、人材、日程 | 誰がどの予算で実行するか |
| 雇用・拠点 | 維持する範囲と期間、変更手続き | 提案と契約で何が定められるか |
| 経営者の関与 | 役職、業務、期間、報酬 | 退任後にどんな義務が残るか |
| 実行の条件 | 届出・承諾・許認可等 | 担当者と完了確認の方法は何か |
交渉では、言語より先に意思決定の流れを共有する
最終承認者と会議の日程を確かめる
日本の担当者が前向きでも、海外の経営会議や投資委員会の承認が必要なことがあります。誰がどの段階で承認するのか、承認に必要な資料は何か、通常の会議日程はどうなっているかを確認します。窓口担当者の説明と、会社として確定した条件を区別することが重要です。
時差や休日の違いがある場合は、質問の提出と回答の予定を先に決めます。毎回急いで資料を送り、返答を待つ進め方では、売り手の通常業務にも負担がかかります。定例の連絡日、緊急時の窓口、回答が遅れたときの扱いをそろえると、交渉の状況を追いやすくなります。
翻訳する資料を絞り、用語の意味をそろえる
すべての資料を最初から翻訳する必要があるかは、相手の体制や検討段階によります。会社概要、事業の強み、主要な数値、希望する条件など、相手の判断に必要な資料から優先順位を付けます。原本のどの資料と対応するか、作成日や対象期間も明示すると、更新時の混乱を減らせます。
特に、利益、借入金、現預金、退職金、運転資金などの用語は、双方が同じ意味で使っているかを確かめます。単純な翻訳だけでなく、数字の範囲を説明することが必要です。口頭で説明した重要な内容は議事録や質問回答表に残し、相手が理解した内容を確認します。
通訳と取引条件の助言を分けて考える
言葉を訳す支援と、契約や税務の助言は役割が違います。会議で通訳が入っていても、契約条件が自社に適切かまで検討されているとは限りません。誰が翻訳し、誰が法律や会計を確認し、誰が交渉を取りまとめるかを明確にします。
支援者を選ぶ際は、扱う言語だけでなく、対象業種や取引形態への対応、海外側との連絡方法、依頼範囲、費用を確認します。売り手と買い手のどちらを支援する立場か、双方を仲介するのかも説明してもらいます。担当する範囲が曖昧だと、重要な確認が誰の仕事にもなっていない状態が生まれます。
外為法などの手続きは、契約締結前から確認する
「外資系だから必ず届出」「国内法人だから不要」と決めない
財務省の説明では、外国投資家による対内直接投資等は、一定の場合に事前届出と審査の対象となり、投資後にも一定の場合に報告等が求められます。対象となるかは、投資家、取引の内容、対象会社の事業などを確認して判断する必要があります。会社の見た目や担当者の国籍だけで決まるものではありません。
売り手は、自社が実際に行っている事業、扱う技術や製品、グループの事業などを説明できるようにします。登記上の目的や主力商品の名称だけでは、判断に必要な情報がそろわない場合があります。買い手側の専門家と必要な情報を共有し、届出等の要否、担当者、日程への影響を確認してください。
2026年の改正と、これからの施行予定を区別する
2026年6月5日には外為法の改正法が公布されました。財務省の2026年9月16日の公表では、関係政省令・告示の施行は2027年1月4日、全面適用は同年2月3日を予定しています。公布されたことと、すべての新しい取扱いが適用されることは同じではありません。本記事の制度情報は2026年10月に確認しています。
売却の検討から実行までに年をまたぐ場合は、実行予定日と経過措置も含めて確認が必要です。本記事では個別案件の届出要否や一律の審査期間を判定しません。財務省が公開する最新資料と、日本銀行や事業所管省庁の案内を確認し、外為法に対応する専門家へ早めに相談してください。
手続きが終わる条件を、売却の日程に組み込む
必要な届出や許認可、契約上の承諾などがある場合は、誰が準備し、どの時点までに完了を確認するかを決めます。契約を結ぶ日と、株式等を移し代金を受け取る実行日が分かれる取引では、その間に満たす条件を明確にすることが重要です。
手続きに時間がかかる可能性があるなら、日程に余裕を持たせ、遅れた場合の対応も検討します。専門家の確認が必要な事項を、売り手や買い手の営業担当者だけで「問題ない」と済ませないようにします。実行時期の見通しは、従業員や取引先への説明計画にも関わるためです。
| 段階 | 準備すること | 担当を決める事項 |
|---|---|---|
| 候補の検討 | 買い手の属性と対象事業を整理 | 売り手・買い手の情報収集 |
| 条件の交渉 | 制度、契約、情報開示の論点を抽出 | 弁護士等への確認と資料作成 |
| 契約・実行準備 | 必要な手続きと実行の条件を管理 | 届出等の主体、期限、完了確認 |
| 成立後 | 報告等と運営上の引継ぎを確認 | 残る手続きとPMIの担当 |
編集部による確認の順番です。必要な手続きや実行時期は個別の取引により異なります。
資料の開示は、相手と目的と段階を決めて進める
初期の検討では、会社を特定しにくい概要や集計した数字から説明し、具体的な調査へ進む段階で必要な資料を開示する方法があります。秘密保持の取決めを確認しても、すべての情報を一度に渡す必要があるとは限りません。相手のどの担当者が、何の目的で閲覧するかを整理します。
顧客情報、従業員の情報、技術資料などは、契約上の守秘義務や個人情報の取扱い、海外へ共有する場合の規制など、確認すべき事項が異なります。海外の関連会社や専門家が閲覧する場合も含め、開示できる範囲と必要な対応を弁護士等と確認してください。資料を翻訳する作業を外部へ依頼する際も、取扱いを決めておく必要があります。
実務上は、提出した資料の一覧、版、提出日、閲覧対象、質問と回答を記録すると、双方が同じ情報を見ているか確認しやすくなります。後から数値を修正した場合は、どこをなぜ直したかを明示します。情報の量を増やすことよりも、相手が正確に理解し、自社が開示を管理できることを重視します。
売却代金と契約条件は、受取りまでの流れで確認する
通貨、支払時期、費用の負担を明確にする
代金を円で定めるか、外貨で定めるかによって、売り手の受取額の考え方は変わります。外貨建ての場合は、為替が動いたときに円換算額がどうなるか、どの時点の為替を使うかを確認します。円建てでも、送金手数料や海外送金に必要な確認が発生するか、金融機関と事前に調整すると実行時の混乱を減らせます。
実行時に一括して受け取る代金、後日支払われる代金、将来の業績などに応じる代金は分けて整理します。提示額が同じでも、受取時期と条件が違えば比較の意味は変わります。支払条件、条件を確かめる方法、意見が分かれた場合の扱いを契約書で確認します。
契約の言語と、解釈が分かれたときの扱いを確認する
日本語と外国語の契約書を用意する場合は、内容が一致しているか、解釈が食い違ったときにどちらの文書を基準にするかを確認します。準拠法や紛争解決の方法も、実際に対応できる専門家へ相談する事項です。読めない言語の文書について、口頭の要約だけで判断することは避けます。
売却後に残る表明保証や補償、協力義務、競業に関する制限なども確認します。社長を退任することと、契約上の義務がなくなることは別です。期間、範囲、金額、例外、連絡方法など、将来の生活や仕事に関わる条件を売却前に把握しておく必要があります。
成立後の経営と人の引継ぎを、交渉中から話し合う
日本側が決められることと、本社の承認事項を分ける
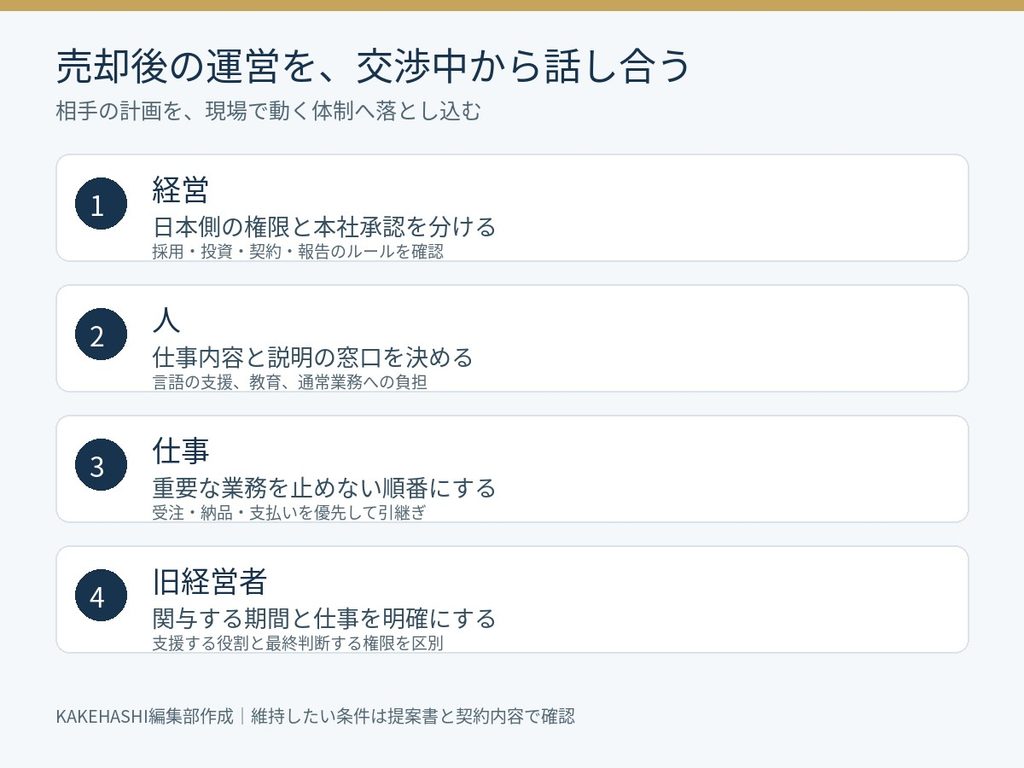
売却後の経営で重要なのは、日常の判断が滞らないことです。採用、設備投資、仕入れ、値引き、重要な契約などについて、日本の経営陣が判断する範囲と、グループの承認が必要な範囲を確認します。報告する数字、頻度、会議の言語も、現場の負担に関わります。
新しい管理方法を導入する場合は、今の業務に何を追加し、何を置き換えるのかを整理します。買い手が使うシステムを導入すればすぐ効率化するとは限りません。移行の準備、教育、データの整備に必要な時間と担当者を確認し、受注や支払いなどの重要な業務を止めない順番を考えます。
雇用や拠点の方針を、曖昧な安心感で済ませない
雇用、勤務場所、社名、ブランドについて希望がある場合は、何をどの期間維持したいのかを具体的に伝えます。相手の方針と契約上の約束を区別し、変更を検討するときの手続きも確認します。外資系かどうかにかかわらず、重要な条件は具体的な内容として扱うことが必要です。
従業員への説明では、売却の理由、相手の事業、今後の経営体制、問い合わせ先などを整理します。分からない事項は検討中であることを伝え、回答する予定を示します。外国語での会議が増える場合には、誰が通訳や資料作成を支えるかなど、実際の働き方まで確認すると、説明が現実的になります。
時差と翻訳の負担も、交渉の工程に入れる
相手の本社が海外にある場合は、質問を送ってから回答が届くまでの時間を見込みます。国内の担当者が答えられる内容と、本社の法務・財務・経営陣に確認する内容を分け、回答の担当者と予定日を一覧にします。会議を増やすだけでは、決めるべき事項が進むとは限りません。会議の前に論点と必要な資料を共有し、終了後に決まったこと、残ったこと、次の期限を確認すると、認識の違いを減らせます。
翻訳する資料は、すべてを一度に用意するより、判断に必要なものから順番を決めます。売上、利益、借入、顧客の契約条件など、重要な数値や用語は日本語の原資料と照合し、単位や対象期間を明記します。たとえば月次と年度、税込みと税抜き、単体と連結を混同すると、数字そのものが正しくても理解がずれます。翻訳した資料に修正が生じた場合は、原資料と訳文の版をそろえて更新します。
また、交渉中の連絡窓口と、成立後の業務窓口が同じとは限りません。成立直前に担当者が変わる場合は、これまでの説明や合意事項を誰へ引き継ぐか確認します。少人数の会社では社長が翻訳や会議の準備まで抱え込みやすいため、支援者の担当範囲と追加費用も早めに整理しておくと、通常業務への負担を見通しやすくなります。
売り手が最初の面談に持っていくもの
最初の面談では、事業の概要、主な顧客や商品の構成、直近の業績、株主構成、売却を考える理由、希望する時期を整理します。すべてを詳細に開示するのではなく、検討段階に合う内容を支援者と決めます。相手からの質問に答えられない事項があっても、不明点として記録し、調べてから回答すれば構いません。
自分が守りたい条件は、優先順位を付けておきます。価格、従業員、拠点、退任時期、事業の独立性など、すべてを同じ重さで並べると提案を比べにくくなります。譲れない条件、調整できる条件、まだ考えが決まっていない事項に分けることで、相手と話すべき論点が明確になります。
面談後は、相手が述べた内容をそのまま期待として持ち帰るだけでなく、確認できたことと未確認のことを整理します。次に誰から何の資料をもらうか、どの条件を専門家へ確認するかを決めれば、交渉が具体的な作業として進みます。言語や距離の違いがある取引ほど、記録を残すことが重要です。
買い手の属性と、自社に合う条件を分けて判断する
外資系企業への売却は、販路や人材などの可能性を広げる場合がありますが、その効果は相手の計画と実行体制によります。契約主体、資金、意思決定、必要な手続き、売却後の経営を確認し、国内企業の提案とも同じ項目で比較してください。
まずは自社の強みと希望を整理し、相手が何を取得し、どのように運営したいのかを具体的に聞くことから始めます。外為法などの制度、税務、契約、情報開示は、それぞれの専門家と確認します。名称や国籍の印象ではなく、引き継いだ後の会社がどう動くかまで見通せる提案を検討することが大切です。
参考情報
- 財務省 対内直接投資審査制度について
- 財務省 外為法改正の施行に伴う関係政省令・告示(2026年9月16日)
- 個人情報保護委員会 ガイドライン「外国にある第三者への提供編」
- 経済産業省 安全保障貿易管理
- 経済産業省 中小M&Aガイドライン第3版
制度情報は2026年10月確認。実行予定日時点の法令・経過措置と個別の取引条件は専門家に確認してください。
候補の全体像は会社売却の買い手候補の種類、ファンドへの売却は投資ファンドへの会社売却、成立後の準備はPMIと引継ぎの進め方をご覧ください。