会社売却に関する法改正のニュースを見ても、そのすべてが自社の売却に当てはまるわけではありません。2026年は、5月1日に公開買付制度などの改正、5月25日に企業価値担保権の制度開始と事業譲渡等指針の改正がありました。確認する順番は、制度名、対象となる会社・取引、適用日、自社の計画への影響です。
たとえば、公開買付けの30%ルールを、非上場のオーナー会社すべてに一律に当てはめることはできません。企業価値担保権も、制度が始まっただけで既存の借入や保証が自動的に切り替わるものではありません。変更の内容と、自社が対象になる条件を分けると、専門家へ確認する事項が具体的になります。
2026年11月6日時点の金融庁、厚生労働省、中小企業庁等の公表資料をもとに、東京の中小企業の売り手が押さえておきたい変更と確認方法を整理します。個別の税制優遇の適用計算や、売買契約の条項ごとの解説は別の検討とし、ここでは制度変更が取引のどこに関係するかを扱います。
2026年の変更は、対象となる取引から確認する
| 制度・指針 | 施行・適用日 | 変更の要点 | 売り手が確認する場面 |
|---|---|---|---|
| 公開買付制度・大量保有報告制度の見直し | 2026年5月1日が中心 | 30%ルール、市場内取引への規制拡大など | 対象会社の開示義務や株式取得の方法が関係するとき |
| 事業性融資推進法・企業価値担保権 | 2026年5月25日 | 会社の総財産を対象とする新しい担保制度 | 対象会社の借入・担保、事業譲渡の同意を確認するとき |
| 事業譲渡又は合併に関する労働関係の指針 | 2026年5月25日 | 企業価値担保権の創設を踏まえ、関係者の対応を追加 | 事業譲渡で労働契約を引き継ぐとき、担保権の実行に伴う承継を検討するとき |
| M&A支援機関登録制度の2026年度公募・運用 | 2026年5月29日受付開始 | 当該年度の登録要件・報告手続き等を確認 | 仲介・FAを選ぶとき、補助対象となる費用を確認するとき |
最後の登録制度の行は、法律の新規施行を示すものではありません。制度の運用情報です。また、公開買付制度等に関する政令には一部異なる施行日の規定があるため、具体的な取引では適用する条項と経過措置を確認します。
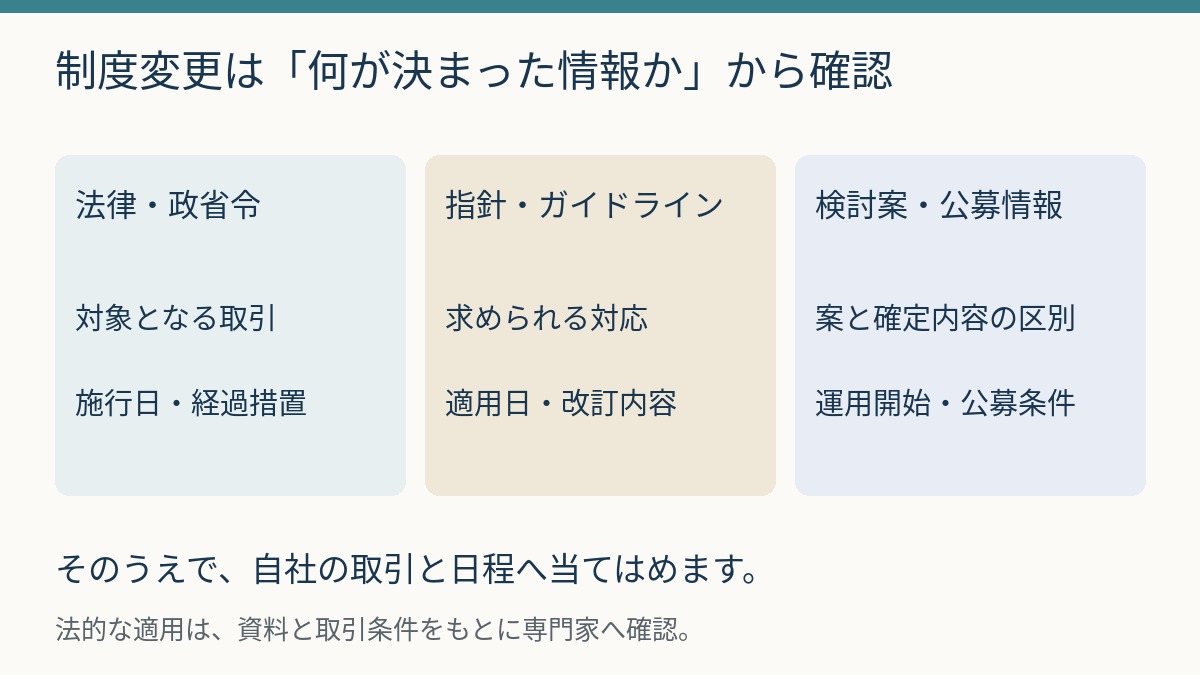
公開買付制度の改正は、自社にも関係するのか
30%ルールと、市場内取引への拡大
公開買付け、いわゆるTOBは、買付けの目的や価格、期間などを公表し、株主から株式等を買い付ける仕組みです。2026年5月1日施行の改正では、従来の「3分の1ルール」の基準が30%へ引き下げられ、市場内の立会内取引も30%ルールの対象に含まれるようになりました。
買付け後の株券等所有割合が30%を超える場面などで規制を検討します。ただし、対象となる有価証券や買付けの種類、特別関係者との合算、適用除外などの条件があります。「一人の株主から買う」「市場で買う」といった一つの事情だけで手続きの要否を決めることはできません。
金融庁の2025年7月4日公表資料には、公開買付期間中の価格引下げや撤回、個別承認による規制免除などの見直しも示されています。売り手がニュースの概要だけで日程を決めるより、対象となる取引について、弁護士や証券会社等に必要な手続きと期間を確認する内容です。
非上場会社の株式売却へ、一律に当てはめない
東京のオーナー経営者が非上場の自社株式を売る場合、会社の株式にどの制度が適用されるかが出発点になります。金融庁のQ&Aでは、一定の有価証券報告書の提出を要しない発行者の株券等について、公開買付けによる必要はないとする考え方が示されています。ただし、特定上場有価証券等ではないことなどの前提があります。
非上場であるという呼び方だけでは、すべての法的条件を確認したことになりません。有価証券報告書の提出義務、対象となる株式等、予定する取得方法を専門家へ伝えます。買い手が上場企業であることだけで、売り手の非上場会社にTOBが必須となるとも限りません。
この確認に使う資料としては、会社概要、株主名簿、定款、株式の種類、予定する譲渡割合などが考えられます。一般的な株式譲渡の承認や社内決議の検討と、金融商品取引法の公開買付規制の検討を、担当する専門家と分けて整理します。
「30%までなら自由」と理解しない
改正の説明に出てくる30%は、会社売却に関するすべての規制の境界ではありません。公開買付制度には多数の者からの市場外買付け等に関する別の規定があり、会社法や契約上の制限、業法上の手続きも別に存在します。
所有割合を小さく分ければ手続きを省けるといった設計を先に考えるのではなく、予定する取引全体を示して確認します。複数回の取得、関係者による保有、対価として株式を交付する方法などは、単純な現金による一括売却とは確認事項が変わり得ます。
企業価値担保権がある会社を売るときに確認したいこと
事業の将来性に着目した融資を支える制度
事業性融資推進法は2026年5月25日に施行され、企業価値担保権の制度が始まりました。無形資産を含む事業全体に着目し、不動産担保や経営者保証に過度に依存しない融資を後押しする仕組みです。担保の対象は会社の総財産で、企業価値担保権は商業登記簿に登記されます。
金融庁は、事業承継や事業再生、M&Aに伴う資金需要なども活用場面として示しています。ただし、制度があることと、個別の会社が希望どおりに融資を受けられることは別です。事業の内容や計画について、金融機関との検討が行われます。
会社売却の準備では、自社がこの担保を設定しているか、買い手の資金調達で利用が予定されているかを確認します。新しい制度名を契約書で見かけた場合は、従来の不動産担保や株式担保と同じものとして扱わず、対象財産、関係当事者、同意が必要となる行為を整理します。
事業譲渡の前に、同意の要否を確認する
金融庁の制度概要では、事業者が事業計画等の前提を超える財産処分、たとえば事業譲渡等を行う際には、企業価値担保権者との事前のコミュニケーションと同意が必要とされています。売り手と買い手の間で価格がまとまった後も、担保や融資契約の確認が残る場合があります。
実務の準備としては、登記事項、融資契約、企業価値担保権に関する契約、借入残高、予定する譲渡対象を一緒に確認します。どの相手の同意をいつまでに得るのか、借換えや返済を行うのかを、金融機関と弁護士へ相談する流れです。
株主が自分の株式を売る場合と、会社が保有する事業・財産を譲渡する場合では、処分する主体と対象が異なります。「会社を売る」という言葉だけで同意の要否を決めず、具体的な手法を伝えます。株式譲渡でも、融資契約等に経営権の変更に関する定めがあれば、その内容を確認します。
既存の経営者保証が、自動的に消える制度ではない
企業価値担保権が導入されたことを理由に、既存の借入契約に付いた経営者保証がなくなったと考えることはできません。売却に合わせた保証解除や借換えは、既存契約と具体的な金融機関との調整を確認する事項です。
たとえば、対象会社には従来の借入が残り、買い手が別途、新しい制度を用いて買収資金を調達する計画であれば、二つの資金調達は区別します。どの法人が借り、どの財産が担保となり、元経営者にどの義務が残るかを、契約ごとに説明してもらいます。
買い手から「新しい融資を使うので問題ない」と説明された場合も、売り手側では、決済時に完了させたい返済や保証解除、その確認書類を具体化します。保証の扱いを売買契約にどう位置付けるかは、専門家へ相談する内容です。
事業譲渡等指針の改正で、労働関係はどう変わったか
改正の中心は、企業価値担保権に関わる対応の追加
厚生労働省の「事業譲渡又は合併を行うに当たって会社等が留意すべき事項に関する指針」は、2026年1月20日に改正が告示され、5月25日から適用されています。企業価値担保権の創設を踏まえ、担保権の実行に関わる管財人や会社等の対応が加えられました。
管財人は、裁判所の手続きで財産や事業を管理・処分する役割を担う者です。改正では、労働者や労働組合への情報提供、協議等が取り上げられています。担保権の実行に伴う事業譲渡では、通常のオーナーによる任意の売却と関係当事者や手続きが違うため、その違いを確認します。
厚生労働省の通知は、担保権の実行手続きで事業を解体せず、雇用を維持しつつ承継することを原則としています。これは、すべての取引で雇用条件が何も変わらないと保証する意味ではありません。具体的な承継先や条件について、必要な情報提供と協議を行うことが前提になります。
事業譲渡での個別の承諾は、従来からの基本
改正後の指針にも、事業譲渡で労働契約を譲受会社へ引き継ぐ場合、承継予定の労働者から個別の承諾を得る原則が記載されています。事業譲渡の状況、譲受会社の概要、業務や就業場所を含む労働条件などを説明し、協議することが示されています。
この基本原則を、2026年の改正で初めて始まった義務として紹介しないようにします。今回新たに加わった内容と、以前から確認すべき事項を分けると、既存の引継ぎ計画をどこまで見直すか判断しやすくなります。
株式譲渡では雇用主である会社が存続するため、会社から別会社へ労働契約を移す事業譲渡と同じ説明にはなりません。ただし、株式譲渡だから従業員への説明や労働条件の確認が不要という意味でもありません。組織再編や雇用条件の変更を併せて予定する場合は、その内容を別に検討します。
価格の交渉と並行して、説明する内容と時期を整理する
事業譲渡の検討では、譲渡対象となる事業と、そこに従事する人、引継ぎ後の職場や業務を対応させます。売買契約の価格だけを先に確定しても、働く条件や説明の内容が決まっていなければ、承継に向けた協議を進めにくくなります。
従業員へ伝える内容は、決まった事項、協議中の事項、今後の相談窓口を区別します。説明資料や質問への回答を記録しておくと、後から条件が変わった場合にも、何を改めて説明すべきかが分かります。個別の承諾や労働組合との協議等は、弁護士や社会保険労務士と準備します。
M&Aガイドラインや登録制度を、法律の改正と区別する
ガイドラインが示す行動と、個別の法的義務は分ける
中小M&Aガイドラインは、中小企業がM&Aを検討・実施する際の確認事項や、支援機関に求められる行動等を示す資料です。2024年8月の第3版改訂では、手数料・提供業務、利益相反、会社名の開示、経営者保証、不適切な相手方への対応などが拡充されました。
ガイドラインの改訂を、会社法や金融商品取引法が同じ日に全面的に変わったという意味で読むことはできません。反対に、法律そのものではないという理由で、依頼先の説明や契約条件から外してよいものでもありません。登録制度との関係や、契約で定められた義務を確認します。
相談先へは、どの版のガイドラインに基づいて業務を行うか、手数料の計算と業務範囲をどう説明するか、相手方への情報開示にどう同意を得るかを聞けます。法改正の名称を並べてもらうより、実際の支援の進め方を確認する質問です。
2026年度の登録情報は、依頼する相手の現状で確認する
中小企業庁は2026年5月29日に、M&A支援機関登録制度の2026年度公募を開始しています。同制度は2021年に創設されたもので、2026年に初めて仲介業者全体へ新しい免許制が導入された、という説明ではありません。
事業承継・M&A補助金の専門家活用枠では、仲介・FAの手数料について、登録された支援機関が提供する支援に係る費用を対象とする仕組みです。ただし、登録があるだけで個別の取引の安全性や補助金の採択が保証されるわけではありません。対象費用、契約時期、申請条件は、その公募要領で別に確認します。
支援機関を選ぶ際は、過去の登録証の画像だけでなく、現在の登録情報と契約する法人名を照合します。担当者の役割、必要な士業との連携、支援業務に含まれる範囲を合わせて確認すると、制度情報が依頼先の比較に使えます。
審議会や検討会の資料は、実施が決まった制度とは限らない
中小企業庁の中小M&A市場の改革に向けた検討会では、支援の質や資格制度のあり方などが議題になっています。2026年3月の第4回資料にも、資格の試験科目や登録制度等の案が掲載されています。資料に案や想定と書かれている内容を、そのまま施行済みの法律として扱うことはできません。
「資格制度を設ける方向」という情報と、「法律上、その資格がなければ業務を行えない」という情報は違います。今後の制度を確認する際は、検討資料の後に正式な決定や施行・運用開始の案内が出ているかを追い、担当者や支援機関の説明と照合します。
改正が取引の途中で適用される場合は、どの日付を確認するか
法律の成立日、公表日、公布日、施行日は、同じとは限りません。指針には適用日が示されることもあります。記事の公開日が新しくても、本文が法案段階の説明のままであれば、最終的な内容と違う可能性があります。
金融庁の公開買付制度に関する2025年3月の案と、同年7月に公表された結果では、細部の条件が変わっている項目もあります。調べたときに最初に見つかった案をそのまま使わず、最終版とその後の訂正・更新へたどることが、実際の確認作業になります。
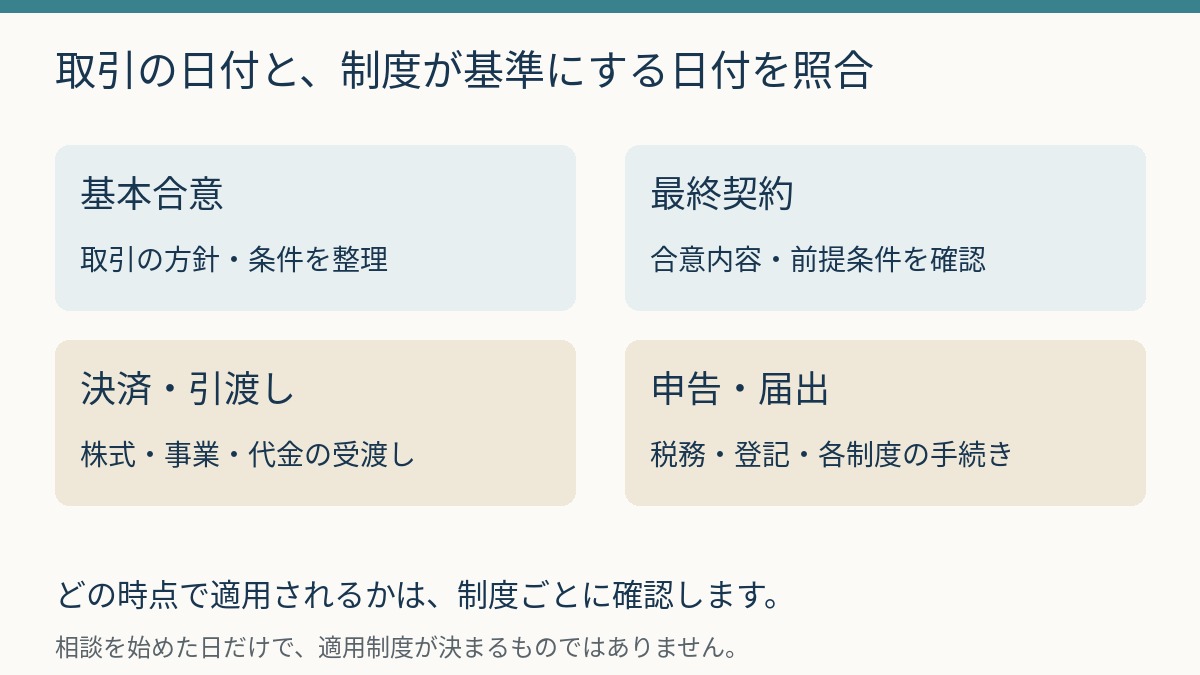
取引の日程では、基本合意、最終契約、決済・引渡し、登記、税務申告や各種届出の日付を分けます。どの時点を基準に新しい制度が適用されるかは、制度ごとの経過措置や要件によります。「改正前に相談を始めたから旧制度」と一律に決まるものではありません。
決済日を変更する場合は、代金の支払期限だけでなく、許認可、従業員への説明、金融機関の同意、書類の有効期間等に影響がないかを確認します。関係する担当者へ日程変更を共有し、確認済みだった事項のうち、何を見直すかを整理します。
自社への影響を確認するために、専門家へ何を伝えるか
| 伝える情報 | 確認につながる内容 |
|---|---|
| 売り手・買い手・対象会社の関係 | 誰が株式や事業を譲渡し、誰が契約や届出を行うか |
| 予定する売却方法と譲渡範囲 | 株式譲渡、事業譲渡、組織再編のどのルールを確認するか |
| 株主・株式の種類・譲渡割合 | 社内決議、譲渡承認、金融商品取引法上の検討事項 |
| 借入・担保・経営者保証 | 返済、借換え、解除、同意が必要となる相手と時期 |
| 従業員と事業の引継ぎ計画 | 労働契約、説明・協議、就業場所・業務の変更 |
| 契約・決済・届出の予定日 | 施行日、適用日、経過措置との関係 |
初回相談の前に、すべての書類や結論をそろえる必要はありません。現時点で分かる事実と未定の事項を区別し、手元の資料から説明できます。関係する制度と追加資料を専門家と絞り込む方が、一般的な法改正情報を大量に集めるより、自社の判断へつながります。
法的な適用と契約は弁護士、税務上の処理や申告は税理士、財務面は公認会計士、労務の手続きは必要に応じて社会保険労務士など、検討内容に合う専門家へ確認します。仲介者・FAが進行を支援する場合も、各分野の判断を誰が担当するかを明らかにしておきます。
回答を受けたら、適用の前提、追加で確認する資料、誰がいつまでに対応するかを記録します。取引条件が変わったときは、その前提が引き続き成り立つかを見直します。法律の名称を知ることから、実行できる日程と条件を決める作業へ進めるためです。
制度変更を踏まえて、契約と引継ぎの条件を整える
法改正があったという事実だけで、会社売却を急いだり、延期したりする結論にはなりません。自社の取引に関係する変更を選び、契約、金融機関との調整、従業員への説明、届出の日程へ反映できるかを確認します。
買い手との契約で何を説明し、どの責任を負うかは、会社売却の表明保証と開示資料の整理でも扱っています。制度の適用確認と、双方が合意する条件を対応させることで、売却後の引継ぎまで具体化できます。
主な出典
- 金融庁「令和6年金融商品取引法等改正に係る政令・内閣府令案等に関するパブリックコメントの結果等について」(2025年7月4日、2026年4月15日更新)
- 金融庁担当者解説「公開買付制度・大量保有報告制度の見直しに係る金融商品取引法およびその関係政府令等の改正等の解説」(2025年11月25日。意見部分は筆者の個人的見解との注記あり)
- 金融庁「株券等の公開買付けに関するQ&A」(2026年5月1日施行に対応した公表資料)
- 金融庁「金融仲介機能の発揮/事業性融資の推進(企業価値担保権等)」(2026年10月30日更新)、「企業価値担保権の制度概要」
- 厚生労働省「事業譲渡等指針の一部改正について」(2026年1月20日告示、同年5月25日適用)
- 厚生労働省「事業譲渡又は合併に関する指針・改正後全文」、「2026年1月20日付け基発0120第1号通知」
- 経済産業省・中小企業庁「中小M&Aガイドラインを改訂しました」(2024年8月30日)
- 中小企業庁「M&A支援機関登録制度の申請受付(2026年度公募)について」(2026年5月29日)
- 中小企業庁「中小M&A市場の改革に向けた検討会(第4回)配布資料」(2026年3月17日開催、同年4月更新)
※本記事は一般的な情報提供を目的としており、特定の取引方法や法律上の対応を推奨・保証するものではありません。法令・税制・制度・指針は変更される可能性があり、適用は会社や取引の条件によって異なります。個別の判断は、実際の資料と日程をもとに弁護士、税理士、公認会計士、社会保険労務士、M&Aの専門家等へご確認ください。