会社売却の最終契約を結んでも、株式や事業の引渡しが同じ日に行われるとは限りません。許認可、金融機関の承諾、重要取引先への対応、社内決議などが必要な案件では、契約締結(サイニング)からクロージングまで一定の期間が空きます。その間に対象会社の業績や事業環境が大きく悪化した場合、買い手が取引を実行しない根拠になり得るのがMAC条項です。
MACは「Material Adverse Change(重大な悪影響を及ぼす変化)」の略称です。しかし、売上が一時的に落ちただけで当然に解除できる、という単純な条項ではありません。何を対象にし、どの程度を「重大」と扱い、何を除外するかは契約文言で決まります。曖昧なまま署名すると、買い手の判断余地が広がり、売り手は代金受領や引退計画を立てにくくなります。
この記事では、会社を売却するオーナー経営者向けに、MAC条項の仕組み、他の契約条項との違い、判断基準、必要資料、交渉手順、発生時の対応、期間・費用・税務法務上の注意まで実務に沿って整理します。
MAC条項とは
MAC条項とは、最終契約の締結後からクロージングまでに、対象会社の事業、財務状態、資産、収益力などへ重大な悪影響を与える事象が発生していないことを、取引実行の条件などとして定める条項です。MAE(Material Adverse Effect)条項と呼ばれることもあります。
典型的には「重大な悪影響が発生していないこと」を買い手のクロージング義務の前提条件とします。条件が満たされなければ、買い手はクロージングを拒否したり、契約に定めた手続に従って解除や条件の再協議を求めたりする可能性があります。具体的な効果は契約ごとに異なるため、「MACが起きたら自動的に契約が消える」とは限りません。
MACに該当するかどうかを一律に決める法律上の数値基準はありません。日本の民法には契約解除の一般規律がありますが、M&A契約でどの変化を取引実行の条件とするかは、当事者が定めた条項の内容が重要です。最終契約では定義、前提条件、解除、通知、損害賠償・補償を一体で読む必要があります。
| 確認項目 | MAC条項で決める内容 | 売り手側の主なリスク |
|---|---|---|
| 対象 | 事業、財務、資産、負債、許認可など | 対象が広いと軽微な変化も争点になる |
| 重大性 | 金額、割合、継続期間、回復可能性 | 「重大」の判断が買い手だけに偏る |
| 期間 | 基準日、サイニング日、クロージング日 | いつの変化を比べるか不明確になる |
| 除外事由 | 景気、業界動向、災害、法令変更など | 売り手が制御できない事象まで負担する |
| 効果 | 実行拒否、協議、解除、補償の可否 | 小さな問題が取引中止の材料に使われる |
MAC条項が必要になる理由
サイニングとクロージングが同日なら、契約締結後に対象会社が変化する時間はほとんどありません。一方、両日の間が数週間、数か月と空く案件では、買い手は契約時に確認した価値と、実際に取得する会社の状態が大きく変わるリスクを負います。MAC条項は、この時間差に伴う例外的なリスクの配分を決めます。
ただし、会社の業績は日々変動します。主要顧客の発注時期がずれた、原材料価格が上がった、月次利益が計画を下回ったというだけで取引から離脱できる設計では、最終契約の安定性が失われます。売り手にとって重要なのは、通常の事業変動は買い手が引き受け、会社の本質的・継続的な価値を損なう例外事象だけをMACとして扱う線引きです。
中小企業庁「中小M&Aガイドライン(第3版)」は、最終契約後の当事者間トラブルを防ぐため、解除や補償などのリスク事項を当事者へ説明することの重要性を示しています。MACという名称の有無だけでなく、最終契約後にどの条件で実行を拒めるかを理解することが大切です。
表明保証・誓約事項・解除条項との違い
MAC条項は単独で読んではいけません。表明保証、誓約事項(コベナンツ)、クロージングの前提条件、解除条項と連動することが多いためです。
| 条項 | 主な役割 | 売り手が確認する点 |
|---|---|---|
| MAC条項 | 重大な悪影響の不存在を取引実行条件などにする | 定義、除外、判断時点、効果 |
| 表明保証 | 一定時点の事実が正確であると表明する | 知識限定、重要性、開示資料との関係 |
| 誓約事項 | 締結後に通常運営を続けるなどの行動を約束する | 買い手承諾が必要な行為と例外 |
| 前提条件 | クロージング義務が発生するための条件を決める | 充足者、放棄の可否、充足期限 |
| 解除条項 | 契約を終了できる原因と手続を決める | 通知、是正期間、違約金、損害賠償 |
表明保証との違い
表明保証は、財務諸表に重要な誤りがない、重大な訴訟がない、必要な許認可を有しているなど、一定時点の事実を扱います。MACの不存在を表明保証に含める契約もあります。違反時の効果が補償請求なのか、クロージング拒否なのか、解除なのかは別条項との組合せで決まります。表明保証の実務は会社売却の表明保証で詳しく解説しています。
誓約事項との違い
誓約事項は、サイニング後も通常の業務過程で運営する、重要資産を処分しない、大きな借入れをしない、役員報酬を急に変更しない、といった行動ルールです。売り手の行為によって問題が起きた場合は、MACだけでなく誓約事項違反も問題になります。通常運営に必要な支出まで買い手の事前承諾制にすると経営が止まるため、金額基準、例外、緊急時の連絡方法を決めます。
解除条項との違い
MAC条項が前提条件として書かれていても、条件未充足時の効果が当然に解除とは限りません。クロージング義務が一時的に発生しないのか、期限まで待つのか、是正や協議を経て解除できるのかを確認します。e-Gov法令検索「民法」の一般規律だけで判断せず、個別のM&A契約で合意した手続を専門家と読み合わせてください。
MAC条項で決める5つの条件
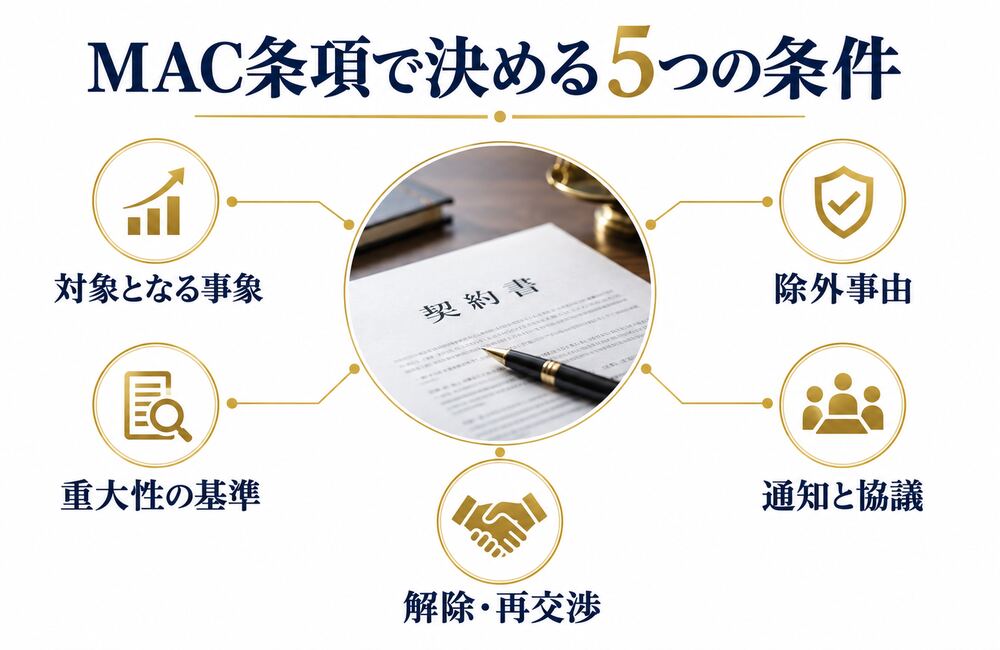
1.対象となる事象を限定する
「対象会社に重大な悪影響を与える一切の事象」という文言だけでは範囲が読みにくくなります。事業、財政状態、経営成績、資産、負債、許認可、主要契約など、何への影響を見るかを特定します。将来の見込みや「悪影響を及ぼすおそれ」まで含める場合は、予測だけで取引を止められないよう、客観的な根拠を要求します。
売り手は自社固有のリスクも確認します。たとえば単一顧客への依存度が高い会社なら主要契約の終了、許認可事業なら取消しや更新不能、製造業なら主要工場の長期停止が候補です。逆に、通常の受注変動や季節性まで対象に含める必要があるかを検討します。
2.「重大性」を客観化する
重大性は金額だけで決まりません。売上・営業利益・純資産への影響額と割合、影響が続く期間、回復に必要な時間、事業の中核性、代替可能性を組み合わせて判断します。数値基準を設ける場合も、それ未満なら常に軽微、それ以上なら常にMACと機械的に扱うのかを確認します。
売り手側では、単月の悪化より一定期間継続する影響を重視する、保険金や代替契約で回復できる影響は控除する、対象会社全体に対する比率で評価する、といった案が考えられます。買い手だけの「合理的判断」で決める文言なら、根拠資料の提示や当事者協議を組み込みます。
3.除外事由を明記する
景気後退、金利・為替変動、業界全体の需要低下、法令・会計基準の変更、戦争、テロ、感染症、自然災害などは、対象会社だけの問題ではなく売り手が制御しにくい事象です。これらをMACから除外する「カーブアウト」を設ける方法があります。
ただし、同じ外部要因でも対象会社が同業他社より著しく大きな影響を受けた部分はMACに戻す、という例外の例外が置かれることがあります。「不均衡な影響」を何と比較するか、同業他社の範囲、地域、企業規模、比較期間を具体化しないと争いが残ります。
4.通知と協議の手順を定める
問題の発生を知った売り手が、誰へ、何日以内に、どの方法で通知するかを決めます。通知には事象、判明日、想定影響、当面の対応、追加調査の予定を含めると、買い手との協議を進めやすくなります。すべてが確定するまで待つのではなく、第一報と続報を分ける設計も有効です。
通知しただけでMACを自認したことにならない文言も確認します。事実を隠すと信頼を損ない、表明保証や誓約事項の問題が拡大しますが、逆に売り手が専門家の確認前に「MACです」と断定する必要もありません。把握した事実と現時点の評価を分けて伝えます。
5.解除・再交渉の効果を明確にする
MACが疑われたときに、直ちに解除できるのか、まず是正・協議するのか、クロージングを延期できるのかを定めます。価格減額へ進む場合は、MAC条項だけでなく価格調整、アーンアウト、補償との重複を確認します。買い手が同じ事象を理由に代金を下げ、さらに補償請求する二重負担は避けなければなりません。
価格の仕組みは会社売却の価格調整、業績連動対価は会社売却のアーンアウトで解説しています。どの条項でリスクを処理するかを整理し、同じリスクに複数の救済が重ならないか確認してください。
MACに該当し得る事象と、通常は慎重に扱う事象
次の表は交渉時の整理例であり、個別案件への法的判断ではありません。実際の該当性は契約文言、影響の大きさ、継続性、回復可能性などで変わります。
| 事象 | 重大性が高まりやすい事情 | 売り手が示す資料 |
|---|---|---|
| 主要顧客との契約終了 | 売上構成比が高く、代替受注が困難 | 顧客別売上、解約通知、代替案件表 |
| 許認可の取消し・更新不能 | 中核事業を継続できない | 許認可証、行政との連絡、是正計画 |
| 工場・店舗の長期停止 | 復旧時期が不明で代替拠点がない | 被害報告、保険、復旧工程、BCP |
| 重大訴訟・行政処分 | 金額だけでなく信用・事業継続へ影響 | 訴状、専門家意見、引当、対応記録 |
| キーパーソンの集団退職 | 売上・技術・許認可維持に不可欠 | 組織図、職務、採用・引継ぎ計画 |
| サイバー事故 | 顧客情報流出、操業停止、報告義務 | 調査報告、復旧状況、通知・再発防止 |
| 単月の業績未達 | 短期で回復せず構造的悪化が示される場合 | 月次推移、受注残、予算差異分析 |
一時的な売上減少、季節性、通常の人員入替え、業界全体の小幅な変動は、直ちに重大な悪影響と決めつけるべきではありません。しかし、複数の軽微な事象が同時に発生し、総合すると中核事業の継続性を損なう場合もあります。単項目だけでなく、累積的な影響をどう扱うかも契約で確認します。
売り手が準備する資料
MAC条項の交渉では、抽象的な言葉だけでなく、会社の平常時の変動幅と重要リスクを資料で示します。基準値がなければ、どの変化が例外的なのか判断できません。
| 資料 | 確認目的 | 更新頻度 |
|---|---|---|
| 月次試算表・資金繰り表 | 業績・財務の変化を把握する | 月次、必要に応じ週次 |
| 顧客別・商品別売上 | 集中リスクと変動の重要性を測る | 月次 |
| 受注残・解約一覧 | 将来売上と主要契約の変化を見る | 重要変化の都度 |
| 許認可・更新予定表 | 失効や条件変更を早期検知する | 期限管理表で随時 |
| 訴訟・事故・クレーム一覧 | 偶発債務と信用影響を確認する | 発生・進展の都度 |
| 人員・キーパーソン一覧 | 退職・休職の事業影響を評価する | 月次・変動時 |
| 重要契約・同意取得表 | チェンジオブコントロール等を管理する | 交渉開始後は継続更新 |
| 保険・BCP・復旧計画 | 損害の回復可能性を示す | 年次・事故時 |
一般的な資料一覧は会社売却で必要な書類を参照し、MAC管理では「サイニング後も更新する資料」を別にしてください。提出版、更新日、作成者を記録し、買い手へ共有した日時も残します。
売り手側の交渉手順
- サイニングとクロージングの間に必要な手続を洗い出す
金融機関・取引先の承諾、許認可、社内決議などを一覧にし、空白期間と遅延要因を把握します。 - 会社固有の重要リスクを特定する
主要顧客、許認可、拠点、キーパーソン、システムなど、会社価値を支える要素を確認します。 - 平常時の変動幅を数値で示す
月次売上や利益の季節性、受注の集中、原材料価格の変動を過去推移で説明します。 - 定義と除外事由を条文に落とす
対象、重大性、期間、カーブアウト、不均衡な影響の比較対象を具体化します。 - 他条項との重複を照合する
表明保証、通常運営義務、前提条件、解除、価格調整、補償を横に並べて確認します。 - 通知・協議・是正の手順を決める
連絡先、期限、提出情報、緊急対応、買い手の回答期限を合意します。 - クロージングまで証拠を更新する
月次資料、顧客連絡、重要会議の議事録、事故対応を保存し、変更一覧を管理します。
重要論点は最終契約書が完成する直前に初めて出すのではなく、基本合意書(LOI)の段階から共有するのが実務的です。ただし、基本合意書にMACの詳細をすべて書く必要があるとは限りません。少なくとも、買い手に広い解除権を与える可能性がある点を把握し、最終契約の重点交渉項目として残します。
サイニング後に変化が起きたときの対応
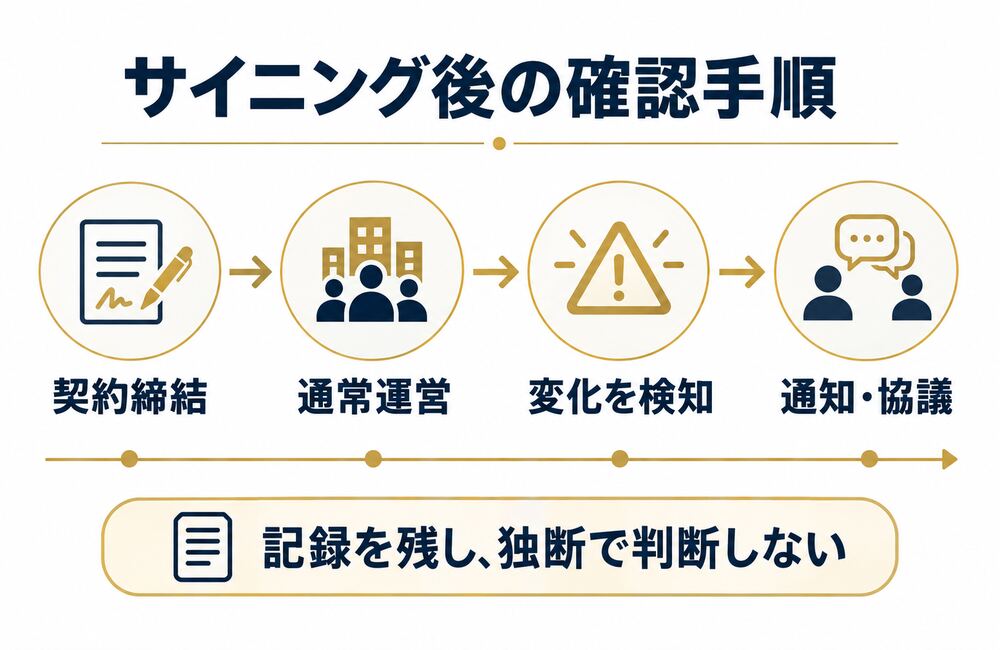
事実と評価を分けて記録する
最初に、いつ、誰が、何を把握したかを記録します。顧客からの解約意向であれば、正式通知なのか担当者の発言なのか、対象金額、契約上の解約日、撤回可能性を分けます。「重大だと思う」「大丈夫だろう」という評価だけではなく、一次資料を保存してください。
最終契約書の関連条項を同時に確認する
MACの定義だけでなく、通知義務、通常運営義務、表明保証の更新、前提条件、解除期限、秘密保持を確認します。買い手の事前承諾なしに対策を実行すると、損害を抑える行動であっても誓約事項違反になる場合があります。緊急時の例外と事後報告の可否を弁護士と確認します。
影響と回復策を定量化する
売上減少額だけでなく、粗利、キャッシュフロー、資金繰り、復旧期間、代替顧客、保険金、追加費用を試算します。楽観・標準・厳しいケースを分けると協議しやすくなります。見通しが更新されたら古い版を上書きせず、更新履歴を残します。
買い手へ契約に沿って通知する
通知期限、方法、宛先を守り、事実・現時点の影響・対応策・次回報告日を記載します。通知はMAC該当性を確定するものではなく、契約上の情報共有として行います。口頭会議を開いた場合も議事メモを作り、認識差を早めに修正します。
選択肢を並べて協議する
予定どおり実行、一定期間の延期、条件充足の追加、価格調整、エスクロー、アーンアウト、解除など、選択肢ごとの影響を比較します。売り手が早期に解除だけを前提にすると交渉余地を失います。一方、回復不能な問題を小さく見せると後の紛争が大きくなるため、専門家と現実的な案を提示します。
よくある失敗
「重大な悪影響」を定義せずに署名する
抽象語だけでは、売り手はクロージングまでの行動基準を作れません。少なくとも対象、除外、判断時点、効果を確認し、自社の重要リスクに照らして具体例を検討します。
業界全体の変化まで売り手の責任にする
景気、金利、法令変更、災害など、売り手が制御できない要因を無条件に負担すると、契約締結後の不確実性が大きくなります。カーブアウトと、不均衡な影響の扱いをセットで交渉します。
数値基準だけで安心する
損失額が基準未満でも、許認可取消しや中核技術の喪失は事業継続へ大きく影響します。反対に、一時的な大口費用が基準を超えても保険で回復する場合があります。金額、期間、中核性、回復可能性を総合して設計します。
サイニング後に通常運営を変える
成約を急ぐあまり採用、設備投資、広告、在庫を不自然に止めると、会社価値を損なうことがあります。通常運営義務の範囲と予算を確認し、例外的な行為は買い手へ早めに相談します。
問題が確定するまで報告を待つ
初期段階で共有すれば対策できた事象も、通知が遅れると買い手の信頼を失います。第一報、調査報告、確定報告の段階を分け、契約上の期限を守ります。
MAC、価格調整、補償を別々に交渉する
同じ業績悪化がMAC、価格調整、表明保証違反、補償請求のすべてに使われると、売り手の負担が重複します。論点別に「どの条項で処理するか」を一覧にし、二重回収を防ぐ条文を確認します。
3つの具体例
主要顧客がクロージング前に解約したケース
売上の35%を占める顧客が、サイニング後に翌月解約を通知したとします。MAC該当性は35%という数字だけでなく、契約終了の確実性、粗利への影響、代替受注、解約原因、買い手がDDで集中リスクを認識していたかで変わります。売り手は顧客別売上、解約通知、代替案件、資金繰りを提示し、実行可能な回復策と条件変更案を協議します。
業界全体が急に悪化したケース
法令変更により業界全体の需要が落ちた場合、法令変更や業界動向が除外事由なら原則としてMACから外れる設計が考えられます。ただし、対象会社だけが旧商品への依存度が高く、同業他社より著しく大きな影響を受ける場合は、不均衡な影響が争点になります。比較対象と算定期間を事前に定める意味がここにあります。
工場事故が短期間で復旧したケース
主力工場が事故で2週間停止しても、代替生産、保険、在庫で顧客への供給を維持でき、長期的な収益力に影響しないなら、重大性は限定的と評価される可能性があります。売り手は事故を軽視せず、原因、復旧、顧客影響、保険、再発防止を記録し、契約の通知手続に従います。
検討に必要な期間と費用
MAC条項の検討期間に法定の決まりはありません。初回ドラフトの確認は数日でできる場合がありますが、主要顧客への依存、複数拠点、許認可、海外事業などがある案件では、リスクの洗い出しと条文交渉に1〜2週間以上かかることもあります。サイニング直前ではなく、DDで重要リスクが見えた段階から準備します。
弁護士費用も全国一律ではありません。最終契約書全体のレビューに含む場合、時間制の場合、相手方との交渉や緊急対応を別料金とする場合があります。見積りでは、条文レビュー、修正案、交渉会議、サイニング後の通知対応、紛争時対応のどこまで含むかを確認してください。M&A仲介会社やFAの助言と、契約上の法的判断を行う弁護士の役割も分けます。
| 段階 | 売り手の作業 | 確認する費用 |
|---|---|---|
| DD中 | 重要リスクと平常変動を整理 | 資料整備、会計・法務助言 |
| 契約案受領後 | 定義、除外、効果をレビュー | 契約書レビュー、修正文案 |
| 交渉時 | 数値基準と他条項を調整 | 交渉参加、追加意見 |
| サイニング後 | 変化を監視し必要時に通知 | 緊急相談、通知書作成 |
税務・会計・法務上の注意
MAC条項そのものが直ちに特別な税金を発生させるわけではありません。ただし、MACを理由に売却価格を変更する、取引を解除する、違約金や補償金を支払う場合は、当事者、取引形態、支払原因によって税務・会計処理が変わります。株式譲渡代金の調整なのか、損害賠償なのか、預託金の返還なのかを契約と実態の両面から税理士・公認会計士へ確認してください。
法務面では、MAC条項に基づくクロージング拒否や解除が有効かどうかは、契約文言と具体的事実に左右されます。経営者だけで「MACに当たる」「当たらない」と断定せず、M&A契約に詳しい弁護士へ早期に相談してください。最終契約の前後関係や必要書類は会社売却のクロージングも参考になります。
売主向けチェックリスト
- サイニング日とクロージング日、最終期限を確認した
- MAC条項が前提条件、表明保証、解除のどこにあるか確認した
- 影響対象となる事業・財務・資産・許認可を限定した
- 重大性を金額、割合、期間、中核性、回復可能性で検討した
- 単月変動や季節性が通常範囲として説明できる
- 景気、業界動向、法令変更、災害などの除外を確認した
- 不均衡な影響の比較対象と期間を確認した
- 主要顧客、許認可、拠点、キーパーソンのリスクを整理した
- 通常運営義務と買い手の事前承諾事項を確認した
- 通知先、期限、方法、必要情報を確認した
- 是正・協議・延期・解除の順序を確認した
- 価格調整、アーンアウト、補償との重複を確認した
- 月次資料と変更一覧の更新担当者を決めた
- 重要な連絡と判断の証拠を保存できる
- 税理士・公認会計士・弁護士の担当範囲を確認した
よくある質問
MACが発生すると自動的に契約解除になりますか?
自動的とは限りません。クロージングの前提条件が満たされないだけの場合、協議や延期を経て解除できる場合など、契約によって効果が異なります。MACの定義だけでなく、前提条件・解除・通知条項を確認してください。
売上が何%下がるとMACですか?
一律の法定割合はありません。契約に数値基準があればそれを確認し、数値がなければ影響額、継続期間、会社全体への比率、中核性、回復可能性などを総合して検討します。
景気悪化や自然災害もMACになりますか?
契約の除外事由によります。一般的な景気・業界変動や災害を除外しつつ、対象会社が同業他社より不均衡に大きな影響を受けた部分を戻す設計もあります。
買い手が主観でMACと決められますか?
「買い手の合理的判断」などの文言がある場合でも、判断根拠、協議、通知、専門家意見の扱いを具体化できます。売り手は客観資料と手続を契約に組み込み、買い手の裁量範囲を確認します。
問題を買い手へ伝えると不利になりませんか?
通知義務があるのに隠す方が、表明保証違反や信頼低下につながるリスクがあります。事実と評価を分け、契約上の期限・方法に従って共有します。通知がMAC該当性の自認にならないよう文面を専門家と確認します。
契約締結後も設備投資や採用を続けてよいですか?
通常運営義務と買い手承諾事項によります。予算内の日常的な行為は認め、一定額以上の投資や例外取引だけ承諾制にする設計などがあります。経営を止めずに契約を守れる基準をサイニング前に決めます。
MACを理由に価格を下げられたら応じる必要がありますか?
契約上当然に減額できるとは限りません。価格調整条項、協議条項、解除権、補償との関係を確認します。減額を受け入れる場合も、同じ事象で追加請求されないかを明確にします。
サイニングとクロージングを同日にすれば不要ですか?
時間差リスクは小さくなりますが、表明保証や解除に類似の論点が残る場合があります。また、必要な承諾や手続を省略して同日にすることはできません。案件の前提条件を確認して判断します。
誰に相談すればよいですか?
条項の作成・解釈、解除リスクはM&A契約に詳しい弁護士、価格影響や会計処理は公認会計士、課税関係は税理士へ相談します。仲介会社やFAから全体進行の助言を受けつつ、専門判断は各専門家へ確認してください。
契約の安定性と例外リスクのバランスを取る
MAC条項は、買い手が不確実な状態の会社を取得することを防ぐ一方、売り手にとってはクロージングと代金受領の確実性を左右します。重要なのはMAC条項を入れるか削るかの二択ではなく、何が起きたときに、誰が、どの資料で、どの手続を経て判断するかを具体化することです。
対象、重大性、除外事由、通知・協議、解除・再交渉の5点を整理し、表明保証、通常運営義務、価格調整、補償との重複を確認してください。サイニング後も平常どおり事業を運営しながら変化を記録し、問題が起きたら独断で判断せず早期に専門家と買い手へ共有することが、取引中止と紛争のリスクを抑えます。
※本記事は一般的な情報提供を目的とするもので、個別案件に関する法律・税務・会計上の助言ではありません。MAC条項の意味や効果は契約文言と事実関係により異なります。実際の会社売却では、弁護士、税理士、公認会計士などの専門家へご相談ください。