会社を売却して得たお金には、生活費、借入返済、住まい、家族への支援、再起業、資産運用など、いくつもの使い道があります。全員に当てはまる配分比率はありません。売却後も収入を得るのか、何年間の暮らしを支えるのか、途中で取りやめにくい支出がどれだけあるのかによって、使える金額は変わります。
たとえば、税金や売却費用を整理した後に5,000万円が残っても、年間の生活費不足が360万円なら、5年間で1,800万円を使う計算です。同じ5,000万円でも、毎年の収支が黒字の世帯と同じようには配分できません。この金額は仕組みを説明する仮の例で、必要資金の目安や推奨額ではありません。
使い道を比べるときは、「何を買うか」に加えて、「その支出で、今後どの選択肢を残せるか」まで考えます。以下では、個人が会社売却で得た資金を、暮らしや次の活動へ配分する場面を中心に整理します。
配分の出発点は、自由に使える個人の資金
日常会話で使う「売却益」には、会社の売却価格、税務上の利益、入金額、税金や費用を差し引いた手取りが混在しがちです。使い道を考える土台にするのは、利益の計算結果そのものではなく、必要な支払いを見込んだ後に個人が使える資金です。
個人株主が自分の株式を売る場合と、法人が事業を譲渡する場合では、お金を受け取る人が異なります。法人が受け取った事業譲渡代金は、そのまま社長個人の家計へ振り分けられる資金ではありません。会社に残す金額と、適切な手続きにより個人へ移す金額を分け、税務上の扱いも確認します。
売却代金の一部が分割払いになっている場合や、将来の業績などの条件に応じて追加代金が決まる場合は、未入金分まで使える前提にしない方が、予算を組みやすくなります。契約上の精算や補償に備えて留保する金額があれば、それも配分対象から分けます。
売却価格から手取りを計算する詳しい手順は、会社売却の売却益と手取りの計算を整理した記事で扱っています。ここからの配分例は、納税資金、売却に伴う費用、契約上確保する資金を別に整理し、個人の資金として使える金額が決まった後を想定します。
使い道は、得られるものと残る負担を並べる
使途の優先順位は、金額だけで決まりません。生活の継続に必要な支出、期限のある支出、時期を動かせる支出では、判断の順番が変わります。さらに、一度支払えば終わるものと、その後も維持費がかかるものを区別します。
| 使い道 | 得たいこと | 予算に入れる費用・条件 |
|---|---|---|
| 生活費の補填 | 役員報酬がなくなった後も暮らしを続ける | 毎年の手取り収入と支出の差、収入が減る時期 |
| 借入の返済 | 利息や毎月の返済負担を減らす | 返済後の現預金、繰上返済条件、返済額の変化 |
| 住み替え・修繕 | 生活環境を整える | 購入・工事費のほか、税金、維持費、将来の修繕費 |
| 家族への支援 | 教育、住まい、介護などを支える | 渡す相手と時期、必要額、贈与等の税務、継続の有無 |
| 再起業・新事業 | 経験を次の仕事へつなぐ | 開業費、赤字期間の資金、撤退費、追加投入の上限 |
| 寄付・地域活動 | 関わりたい活動を支える | 単発か継続か、無理なく続けられる年間予算 |
| 将来のための保有・運用 | 今すぐ使わない資金を将来へ残す | 使用予定時期、換金の条件、費用、価格変動への対応 |
この表は選択肢の整理であり、上から順に全てへ資金を振り分けるものではありません。たとえば、住まいを変える必要がなければ住宅費の大きな予算は不要です。再起業をしない人が、売却後だからという理由で事業投資の枠を設けることもありません。
候補が多い場合は、「実施する」「金額を小さくして試す」「時期を後ろへ動かす」の三つを並べてみます。同じ目的でも実現方法は一つではなく、支出を分けることで判断材料が増える場合があります。
暮らしの不足額を、年ごとに確かめる
会社経営中の家計をそのまま使うと、売却後の生活費を見誤ることがあります。役員報酬がなくなることに加え、今後は自分で負担する車や通信費などがあれば、家計の支出へ入れ直します。税金や社会保険料も含め、手取り収入と実際の支出でそろえます。
日本FP協会は、家計の収支確認表、資産・負債を整理する表、ライフイベント表、将来のキャッシュフロー表を公開しています。現在の収支と将来の予定を別々に確認できるため、売却資金の使途を考える際にも使えます。売却後の家計では、特に収入が変わる年を記入しておくと比較しやすくなります。
生活費の全額を、売却資金で用意するとは限らない
年金、配偶者の収入、売却後の顧問報酬などがあれば、生活費の一部をそこから支払えます。家計の支出が年600万円、手取り収入が年240万円なら、不足額は600万円−240万円=年360万円です。5年間同じ条件なら、360万円×5年=1,800万円となります。
この試算は、年600万円・年240万円を仮に置いた記事内の計算で、平均的な生活費や年金額を示したものではありません。物価、収入、税・社会保険料の変化、運用収益、臨時の支出は織り込んでいません。実際の予算では、自分の年間収支に置き換えます。
収入の期間も見ます。顧問報酬が2年間で終わる契約なら、同じ収入を5年間分として計上することはできません。契約の更新が未定の場合は、更新される案と終了する案を並べれば、どちらの支出を先送りできるか検討できます。
一度きりの支出と、毎年続く支出の違い
100万円の旅行は一度の支出ですが、毎月の支出を10万円増やすと、一年で120万円、5年間で600万円になります。どちらも生活を豊かにする使い道になり得るものの、家計に残る負担は異なります。これは10万円×12か月×5年という単純計算で、値上がりなどは含みません。
住み替え後の管理費、車の維持費、継続的な家族支援などは、初回の支払額よりも、その後の固定費が効いてくることがあります。売却直後の残高で買えるかだけでなく、数年後の収入でも続けられるかを見ます。
長く休みたかった人が旅行や趣味に予算を使うこと自体を、控える必要はありません。暮らしを支える資金と合わせて予算へ明記すれば、使った後で残りを確認できます。「余ったら使う」だけでは、いつまでも実現しない希望もあります。
5,000万円を振り分けると、何が見えてくるか
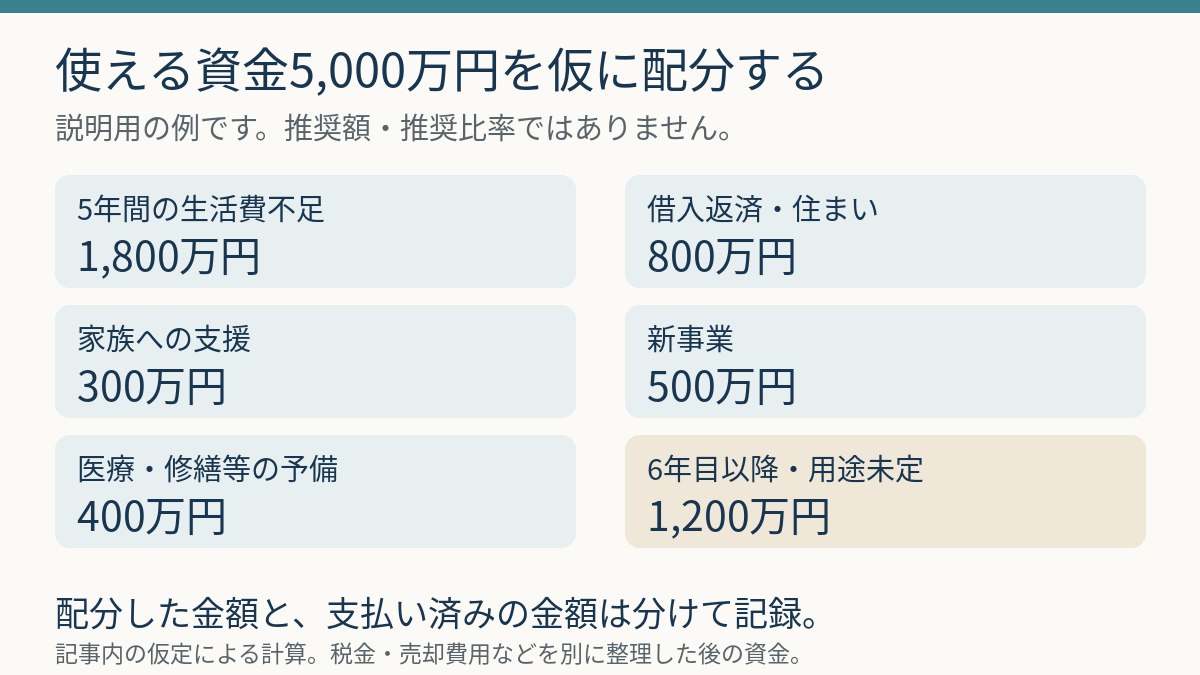
個人が配分できる資金を5,000万円と仮定し、次のように仮置きしてみます。これは使途を比較するための説明例です。特定の年齢や家族構成に適した配分を示すものでも、金融機関等の推奨モデルでもありません。
| 用途 | 仮の予算 | この段階での扱い |
|---|---|---|
| 今後5年間の生活費不足 | 1,800万円 | 年間不足360万円×5年 |
| 借入返済・住まい | 800万円 | 返済条件や見積もりの確認後に決定 |
| 家族への支援 | 300万円 | 渡す前に使途・時期・税務を確認 |
| 新事業 | 500万円 | 一括で使わず、試行と実行を分ける |
| 医療・修繕等の予備資金 | 400万円 | 通常の生活費とは別に保留 |
| 6年目以降・用途未定の資金 | 1,200万円 | 長期の収支を見て使途を決める |
| 合計 | 5,000万円 | 配分案であり、支払い済みではない |
合計は1,800+800+300+500+400+1,200=5,000万円です。借入返済や住まいの変更を実施する場合、年間生活費600万円は、その変更後の返済額や維持費を含む想定とします。同じ返済や修繕を二つの欄に重ねて計上しないよう、内訳を照合します。
この配分だけでは、老後資金が十分かどうかは分かりません。5年分の生活費を確保しても、6年目以降の暮らしは続きます。1,200万円をすぐに自由に使える余剰と決めず、年金開始後の収支や家族の予定を含む長期の表へつなげます。
報酬が早く終わる場合の配分も並べる
年間240万円の手取り収入を5年間得られる案では、生活費不足は1,800万円でした。もし同じ収入が2年で終わり、その後3年間はゼロになるなら、5年間の支出3,000万円から収入480万円を引き、不足は2,520万円になります。
計算式は600万円×5年−240万円×2年=2,520万円です。当初との差は2,520万円−1,800万円=720万円。ほかの用途を変えず、用途未定の1,200万円から補うと、残りは480万円になります。いずれも仮定を変えた記事内の計算で、将来の収入を予測したものではありません。
こうして数字を並べると、当初は予定どおりに見えた新事業や家族支援の予算も、再検討の対象になります。実行前なら、事業を小さく始める、住まいの工事を分ける、支援の時期を調整するなどの余地があります。支払った後に残高だけを見ても、同じようには戻せません。
収入だけでなく、支出を変えた案も作れます。仮に年間支出が600万円から660万円へ増え、その状態が5年間続けば、追加の支出は60万円×5年=300万円です。これは物価の予測ではなく、支出が増えた場合の確認用の計算です。収入減と支出増が同時に起きる案も並べ、用途未定の資金でどこまで対応できるかを確認します。
借入を返すときは、減る負担と残る現金を見る
借入を返して身軽になりたいという希望は自然なものです。ただし、全額返済と一部返済では、手元に残る資金も毎月の家計も変わります。返済する金額、減る利息、返済後の月額、必要な手数料などを並べて検討します。
住宅ローンの場合は、繰上返済の方法によって、返済期間を短くするのか、月々の返済額を減らすのかが異なります。生活費不足を小さくしたいなら、返済後の月額がどう変わるかまで確かめます。返済期間だけが短くなっても、当面の家計支出が同じであれば、生活費の予算はそのまま必要です。
住宅金融支援機構も、繰上返済について窓口手続きとインターネット手続きの条件を分けて案内しています。金額や期限はローン・金融機関によって異なるため、自分の契約で確認します。住宅ローン控除を利用中なら、その扱いへの影響も含めて判断します。
また、会社の借入と個人の借入は分けます。会社売却に伴う借入の取扱いや個人保証の解除は、売却代金の使い道とは別に契約で確認する事項です。「売却したから個人保証もなくなった」と考えて、留保すべき資金まで使わないようにします。
家族への支援は、金額を約束する前に内容をそろえる
子どもの住まい、孫の教育、親の介護など、売却を機に家族を支えたいと考えることもあります。その際は、支援の総額だけでなく、誰に、何のために、いつ渡すかを書き出します。毎年続ける支援と、一度だけの支援では、将来の予算の持ち方が変わります。
「家族だから税金は関係ない」とは限りません。国税庁は、個人から贈与により財産を取得した場合の贈与税について説明しています。暦年課税では、原則として受け取った人の一年間の贈与財産の合計で判定するため、贈る側が自分の支援額だけを見て判断しないようにします。
生活費や教育費などの非課税扱い、住宅取得に関する特例、相続時精算課税などは、内容や要件の確認が伴います。ここでは制度を使うことを前提に予算を増やさず、渡し方を決める段階で税理士へ確認します。表の300万円も、非課税で渡せる額を示したものではありません。
家族に貸す場合も、贈与とは別の予定として、返済時期や実行可能性を確認します。返済される見込みのないお金を、数年後の生活費の入金予定に入れると、資金計画が実態から離れます。返済を当てにしなくても生活が続く範囲か、いったん確認してから約束すると整理しやすくなります。
夫婦間でも、持ち主が異なる資金を一つの財布として処理してよいとは限りません。住宅の購入や名義変更を伴う場合は、実際の資金負担と名義の対応を、手続き前に確認します。家族で希望を共有することと、資金を移すことは別の段階です。
再起業の予算には、試す費用と撤退する費用を入れる
経営経験を次の仕事に使う方法として、再起業、小規模な店舗、顧問業、別事業の取得などがあります。ただ、売却でまとまった資金を得たことと、次の事業にいくら投入できるかは別の判断です。以前の会社とは、顧客、固定費、売上が入る時期が変わる場合があります。
日本政策金融公庫の創業計画書セルフチェックでは、設備資金に加えて運転資金を検討し、開業後の赤字を補う資金も考えるよう案内しています。見積もりや売上の根拠を確かめる作業は、全額自己資金で始める場合にも役立ちます。
500万円の予算を、一度に使う契約にしない
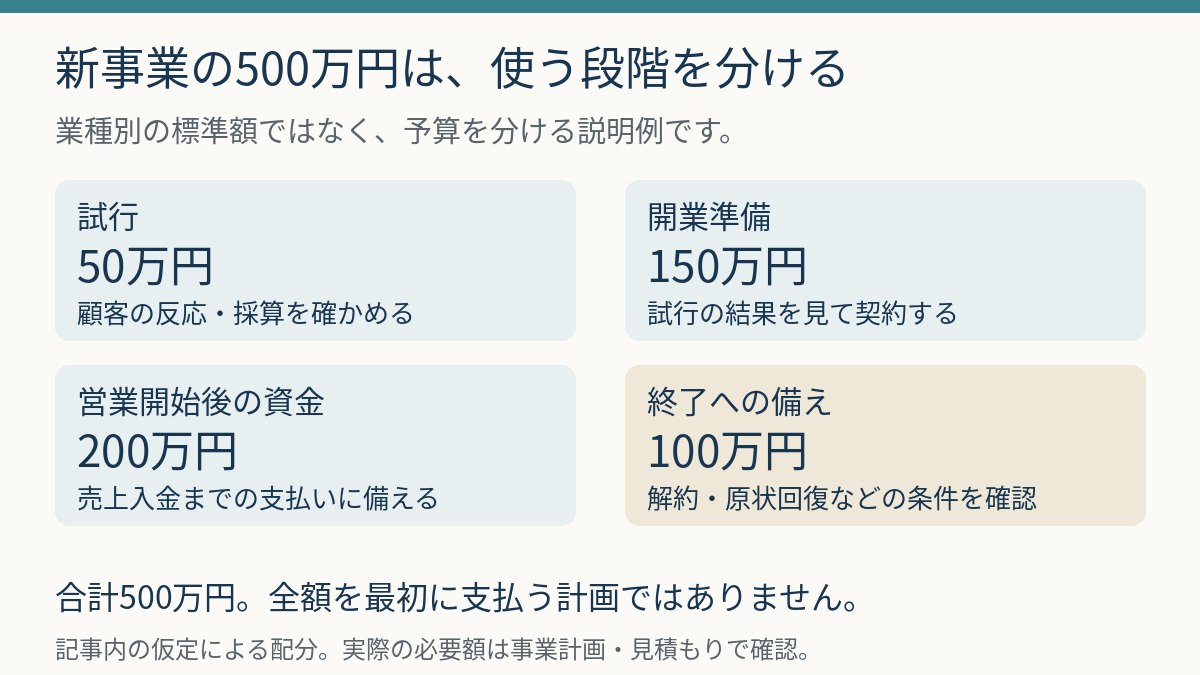
仮に新事業の予算を500万円とするなら、調査・小規模な試行50万円、開業準備150万円、営業開始後の資金200万円、終了時に必要となる資金100万円に分ける案が考えられます。合計は50+150+200+100=500万円です。この内訳は説明用で、業種別の標準額ではありません。
試行の段階で顧客の反応や採算が想定と違えば、開業準備に進む前に見直せます。反対に、最初から長期の賃貸借や大きな設備契約を結ぶと、活動をやめても支払いが残る場合があります。解約、原状回復、在庫処分、従業員への対応など、終了時の条件も契約前に確認します。
500万円の枠を作った後に、生活費の口座から追加で資金を入れ続けると、当初の配分は意味を失います。追加投入を判断する時点と上限、売上がどの水準なら続けるかを、数字で残しておきます。条件を変えるときは、新事業の表だけでなく、家計全体の残高も更新します。
売却した会社と近い事業を始める場合は、競業を制限する契約や秘密情報の取扱いも確認します。以前の取引先や従業員へ声をかけられるかなどは、売却契約や関係する法令の確認が必要な領域です。予算を使い始める前に、実行できる活動の範囲を弁護士等と整理します。
寄付や資産運用も、使う目的から金額を決める
地域活動への寄付や後進の支援は、必ずしも大きな金額で始める必要はありません。一度の支援、年ごとの寄付、時間や経験の提供を比べると、自分が続けられる関わり方が見つかる場合があります。継続的な寄付を約束するなら、家計の年間支出にも入れておきます。
寄付先や方法によって税務上の扱いは異なります。税負担が軽くなることだけで寄付額を決めず、支援したい活動と支払える予算を先にそろえます。相手の活動内容、資金の使途、報告の方法も確認材料になります。
資産運用に回す金額は、生活費、支払期限のある費用、予定している大きな支出を整理した後に考えます。ただし、使途未定の資金にも将来の生活を支える役割があります。「まだ使わない」と「損失が出ても支障がない」は同じではありません。
商品、費用、換金性、価格変動への対応を比較する方法は、会社売却後の資産運用の進め方で扱っています。使い道を決める段階では、運用益が確実に入るものとして支出を増やさず、収益がない場合の家計も確認しておくと、計画の無理を見つけやすくなります。
配分を実行するときの記録を、一枚にまとめる
予算を割り振っただけでは、まだ支出は決まっていません。生活費として取り分けた金額と、家族へ実際に渡した金額を同じ「使用済み」にすると、手元の残高が分かりにくくなります。予算、支払い済み、今後支払う予定を分けて記録します。
| 記入すること | 記入例 | 確かめたいこと |
|---|---|---|
| 目的と実行時期 | 住まいの修繕を翌年春に行う | 今すぐ契約する必要があるか |
| 予算と支払い済み額 | 予算200万円、支払い済み0円 | 残っている予算はいくらか |
| 条件が未確定の部分 | 工事の範囲、見積金額 | 何が決まれば実行できるか |
| 見直すきっかけ | 報酬契約の終了、支援額の変更 | 別の用途へ回す必要が生じていないか |
相談先へは、売却代金の入金予定、残してある納税等の資金、家計の年間収支、希望する使途の金額を持参します。税務なら税理士、契約なら弁護士、家計全体の資金計画なら対応分野を確認したFPなど、確かめたい項目に応じて相談先を分けられます。
使い道が決まらない部分は、無理に埋めなくても構いません。検討中の予算として残し、必要な情報がそろった時点で決める方法もあります。売却後にどのように過ごしたいかが変われば、支出の順位を入れ替えることもできます。
同じ手取り額でも、生活費を長く支えたい人と、働き続けながら新しい活動を始めたい人では、配分が違います。希望する支出と、その後に残る毎年の収支を一緒に見ることで、今実行することと、もう少し待って決めることを具体的に分けられます。
主な出典
- 中小企業基盤整備機構「支援者向け 事業承継支援マニュアル 令和6年度版」Q25。株式譲渡と事業譲渡の相違を確認。
- 日本FP協会「便利ツールで家計をチェック」。家計の収支・資産負債・将来の予定を整理するワークシート。
- 国税庁「No.4402 贈与税がかかる場合」(2026年4月1日現在法令等)。
- 住宅金融支援機構「繰上返済を行うことはできますか。」Q&A番号189。
- 日本政策金融公庫「創業計画書セルフチェック・資金計画」「収支計画」。
資料の確認日:2026年11月6日。本文の配分額、家計収支、新事業の資金内訳は、説明のために設定した仮の条件による記事内の計算です。公的機関が示す標準額や推奨配分ではありません。
※本記事は一般的な情報提供を目的とし、特定の資金配分、金融商品、贈与、起業その他の取引を推奨・保証するものではありません。法令・税制・制度や契約条件は変更されることがあります。個別の判断は、ご自身の家計・資産・契約の状況を踏まえ、税理士、弁護士、公認会計士、M&Aの専門家、対応分野を確認したFP等へご相談ください。