会社売却や親族・従業員への承継を考え始めると、「自社はいくらなのか」「簿外債務や契約上の問題はないか」を早い段階で確認する必要があります。しかし、企業価値算定や財務・税務・法務・労務の調査を専門家へ依頼すると、準備段階でも費用がかかります。
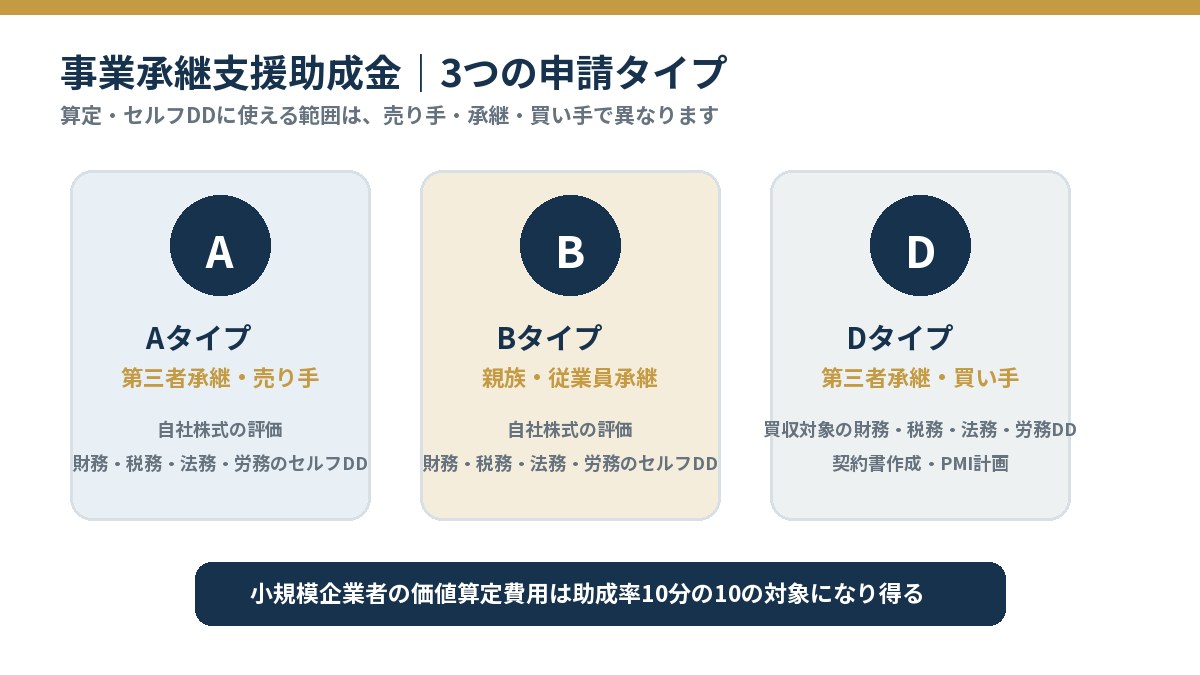
東京都内の中小企業者は、東京都中小企業振興公社の事業承継支援助成金を利用できる可能性があります。2026年度の制度では、第三者承継の売り手向けAタイプ、親族・従業員承継向けBタイプ、買い手向けDタイプに、企業価値算定またはデューデリジェンス(DD)に関する費用が設けられています。助成限度額は200万円、通常の助成率は3分の2以内です。さらに、小規模企業者がA・B・Dタイプで行う企業価値・事業価値などの算定費用は、一定条件のもとで助成率10分の10以内となります。
ただし、「会社売却に関係する費用なら何でも対象」ではありません。申請タイプ、実施目的、専門家の業務内容、成果物、契約・支払時期によって対象可否が変わります。この記事では、2026年9月23日時点の東京都中小企業振興公社の公式案内と2026年度募集要項を基に、企業価値算定・セルフDDに絞って対象経費と申請実務を整理します。
この記事の要点
- 売り手のAタイプと親族・従業員承継のBタイプでは、自社株式の評価や財務・税務・法務・労務のセルフDDが対象になり得る
- 買い手のDタイプでは、買収対象会社へのDD、契約書作成・レビュー、PMI計画などが対象になり得る
- 限度額は200万円、通常の助成率は3分の2以内。小規模企業者の価値算定費用は10分の10以内となる枠がある
- 交付決定前の契約・発注や対象期間外の支払は原則対象外。採択前に専門家へ正式発注しない
- 「コンサルティング一式」ではなく、作業内容、工数、成果物が分かる見積書を用意する
- 算定結果は売却価格を保証するものではなく、助成金も審査により不採択・減額となる場合がある
企業価値算定・セルフDDは助成対象になり得る
企業価値算定は、決算書、事業計画、資産・負債、収益力などを基に、会社または事業の価値を整理する業務です。セルフDDは、売り手側が自社の財務・税務・法務・労務の状況を調べ、買い手から質問される前に論点を把握する取り組みです。
東京都の事業承継支援助成金では、これらが明示的に対象経費の候補へ含まれています。ただし、同じ「DD」でも売り手と買い手では申請タイプが異なり、審査で確認される目的も違います。
| 申請タイプ | 想定する企業 | 対象になり得る主な業務 | 注意点 |
|---|---|---|---|
| Aタイプ | 第三者承継を検討する売り手 | 自社株式の評価、財務・税務・法務・労務のセルフDD | M&A仲介・FA費用には別の支援要件と登録要件がある |
| Bタイプ | 親族・従業員への承継を検討する企業 | 自社株式の評価、セルフDD、株式移転・相続に伴う専門家費用 | 事業承継計画の提出など、承継内容を具体化する必要がある |
| Dタイプ | 第三者承継の買い手 | 買収対象への財務・税務・法務・労務DD、契約書作成・レビュー、PMI計画 | 買い手が行う調査であり、売り手のセルフDDとは区別する |
価値算定の方法や、買い手が実施するDDの調査項目そのものは、助成金の記事で広げ過ぎると判断しにくくなります。算定方法は会社売却時の企業価値・株価の考え方、DDの内容は会社売却のデューデリジェンスで詳しく説明しています。
助成率と上限額を数字で確認する
助成限度額は1事業者につき200万円、助成対象経費の申請下限額は20万円です。通常の助成率は対象経費の3分の2以内です。小規模企業者がA・B・Dタイプで実施する企業価値・事業価値などの算定費用については、10分の10以内の特例があります。
ここで重要なのは、見積総額と助成対象経費が同じとは限らないことです。消費税、振込手数料、通常の顧問料、制度と直接関係しない作業などを除いた後の金額に助成率が掛かります。また、審査の結果、申請額から減額される場合があります。
| 例 | 助成対象経費 | 適用する助成率 | 計算上の助成額 | 自己負担の目安 |
|---|---|---|---|---|
| 通常枠で150万円 | 150万円 | 3分の2 | 100万円 | 50万円+対象外経費 |
| 小規模企業者の価値算定150万円 | 150万円 | 10分の10 | 150万円 | 対象外経費・消費税など |
| 通常枠で360万円 | 360万円 | 3分の2 | 240万円→上限200万円 | 160万円+対象外経費 |
小規模企業者に該当するかは、業種と常時使用する従業員数で判断します。募集要項では、製造業その他は20人以下、商業・サービス業は5人以下が基本です。形式的に人数だけを見るのではなく、申請時に求められる確認書類と自社の業種区分を公社へ確認してください。
助成金は原則として後払いです。専門家への支払時にはいったん自社資金が必要になるため、採択見込みを前提に資金繰りを組まないことも大切です。
どこまでが対象経費かを業務別に整理する
企業価値・事業価値の算定
対象になり得るのは、自社株式または承継対象事業の価値を把握するために、専門家が資料を分析し、算定結果を報告書としてまとめる業務です。決算書を入力して単一の数字を出すだけではなく、算定の前提、採用した方法、調整事項、計算過程が分かる成果物を想定しておくと、見積書と実績報告の整合性を保ちやすくなります。
一方、「希望売却価格の相談」「買い手との価格交渉」「仲介業務」まで同じ費目へまとめると、算定費用と仲介費用の境界が分かりにくくなります。業務範囲と金額を分けて見積もってもらうのが安全です。
売り手が行うセルフDD
A・Bタイプでは、売り手側が自社の課題を事前に調べる財務・税務・法務・労務のセルフDDが対象になり得ます。例えば、売掛金の回収可能性、在庫評価、税務申告上の論点、重要契約の解除条件、残業代や社会保険の状況などを専門家が確認し、課題と対応案を報告する業務です。
セルフDDの目的は、問題を隠すことではありません。買い手による本調査の前に資料不足やリスクを把握し、是正できるものは是正し、残る論点は説明できるようにすることです。準備が進めば、質問への回答が早くなり、交渉中の不信感や条件変更のリスクを抑えやすくなります。
買い手が行うDD
Dタイプは、買い手が承継対象企業の財務・税務・法務・労務を調査する費用が中心です。売り手の申告だけでは確認できない債務、契約、許認可、人事労務のリスクを調べ、買収価格、表明保証、補償、クロージング条件へ反映させます。契約書の作成・レビューやPMI計画も対象候補に含まれますが、採択された事業計画との直接的な関連が必要です。
| 費用・業務 | 対象可能性 | 申請時に示したい内容 |
|---|---|---|
| 株式価値・事業価値の算定報告書 | 対象になり得る | 算定方法、分析範囲、成果物、担当者、工数 |
| 財務・税務・法務・労務のセルフDD | 対象になり得る | 調査項目、対象期間、報告書、改善提案の範囲 |
| 買い手による対象会社のDD | Dタイプで対象になり得る | 調査範囲、専門家資格、成果物、承継案件との関係 |
| 通常の月次顧問料 | 原則対象外 | 助成事業と通常業務を混在させない |
| 成功報酬・仲介手数料 | 別要件の確認が必要 | Aタイプの支援利用、登録支援機関などの条件を確認 |
| 消費税・振込手数料・印紙代 | 対象外 | 見積総額から助成対象外を分ける |
対象外になりやすい7つの費用と取引
募集要項では、助成目的との関係が薄い費用や、経費の妥当性を確認できない取引を対象外としています。企業価値算定・セルフDDを依頼する際は、次の点を先に確認してください。
- 申請書に記載していない業務:採択後に業務を追加しても、承認された計画との関係を示せなければ対象外となる可能性があります。
- 通常取引と混在した請求:月次顧問料、決算申告、一般的な経営相談と、助成対象の調査費用を一つの請求にまとめないようにします。
- 交付決定前の契約・発注:相談や見積取得は準備として行えても、正式契約や発注の時期は必ず制度の日程に合わせます。
- 対象期間外の実施・支払:契約、実施、納品、検収、支払の一連が対象期間内に収まるよう工程を組みます。
- 関係会社・親族などへの発注:資本関係、役員・従業員の兼任、一定範囲の親族関係がある相手との取引は対象外になり得ます。
- 資格が必要な業務を無資格者へ依頼:弁護士、税理士、社会保険労務士などの独占業務を含む場合は、担当者の資格を確認します。
- 丸投げ・相場から著しく高い費用:契約先が業務を全面的に再委託する場合や、業務内容に対して価格が不合理な場合は認められない可能性があります。
公社のよくある質問では、コンサルティング費用は助成事業に直接必要なものに限られ、成果物が確認できない場合は助成金が支払われないと説明されています。「一式」とだけ書いた見積書ではなく、具体的な作業、工数、単価、納品物を明らかにしてください。
2026年度第3回の申請日程
2026年度第3回の申請受付は、2026年10月13日から12月15日17時までの予定です。交付決定は2027年3月1日、助成対象期間は2027年3月1日から10月31日までと案内されています。公社の事前相談や現地診断が必要な場合の申込期限は、申請締切より早い2026年12月8日です。
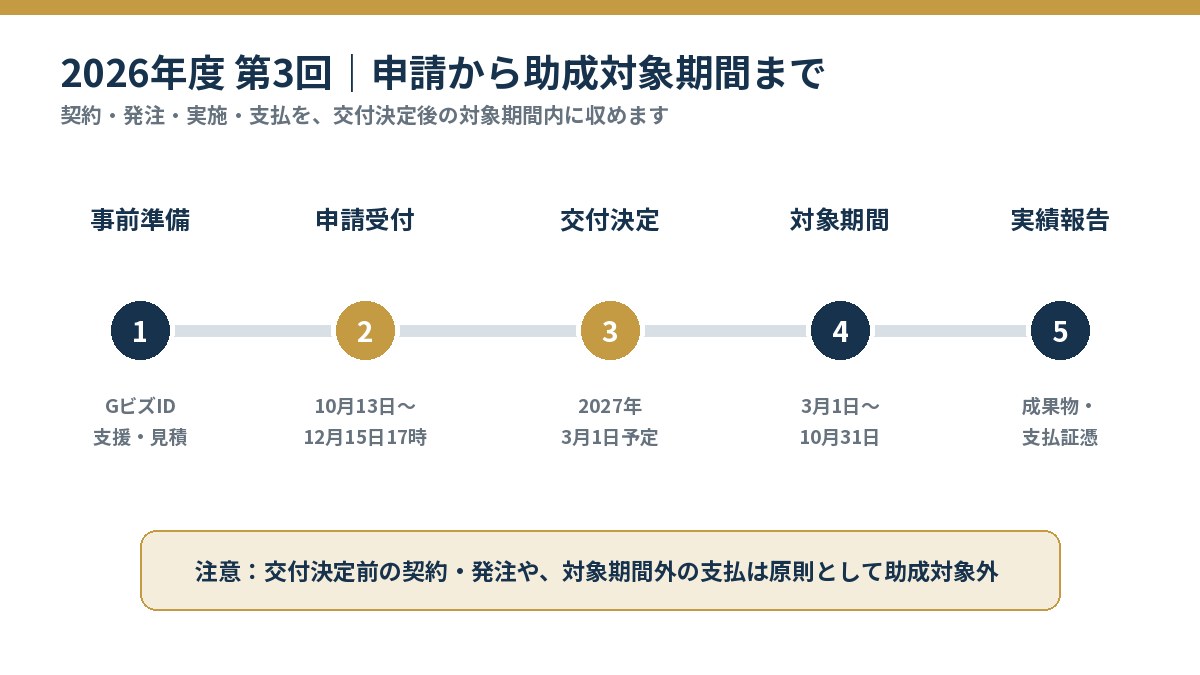
| 項目 | 2026年度第3回 | 実務上の注意 |
|---|---|---|
| 事前相談・現地診断の申込期限 | 2026年12月8日 | 支援歴がない場合は申請直前に回さない |
| 申請受付 | 2026年10月13日〜12月15日17時 | Jグランツで提出。GビズIDプライムを早めに取得 |
| 交付決定予定 | 2027年3月1日 | 交付決定前に正式契約・発注しない |
| 助成対象期間 | 2027年3月1日〜10月31日 | 実施・納品・支払まで期間内に完了 |
募集日程や様式は変更される場合があります。申請時は必ず公式ページの最新資料を確認してください。制度全体の対象者や第3回の期限を一覧で確認したい場合は、東京都の事業承継支援助成金【2026年度】で整理しています。
申請前にそろえたい資料
申請では、会社の存在や納税状況だけでなく、なぜ今この調査が必要なのか、調査結果を承継へどう生かすのかを説明します。企業価値算定・セルフDDの場合は、次の資料を準備すると業務範囲を固めやすくなります。
| 資料 | 主な用途 | 準備上のポイント |
|---|---|---|
| 直近2期分の確定申告書・決算書 | 財務状況と申請要件の確認 | 勘定科目内訳や固定資産台帳も用意する |
| 履歴事項全部証明書・会社概要 | 法人・事業内容の確認 | 役員、株主、資本関係を最新化する |
| 納税証明書 | 納税状況の確認 | 指定された税目・様式・有効期間を確認する |
| 見積書 | 経費の妥当性確認 | 30万円以上の費目は特に、作業と成果物を詳細にする |
| 支援機関の支援証明 | 申請タイプの要件確認 | 公社以外の支援を受けた場合は指定様式を確認する |
| 事業承継計画 | 承継の実現可能性確認 | Bタイプでは後継者、時期、株式移転、育成策を具体化する |
| 小規模企業者の確認資料 | 10分の10枠の確認 | 業種区分と常時使用する従業員数の根拠をそろえる |
企業価値算定を依頼する場合、過去実績だけでなく、今後の事業計画や経営者依存を減らす方針も整理しておくと、算定前提を説明しやすくなります。売却前の資料整理は、会社売却前に準備することも参考にしてください。
採択後まで見据えた8つの手順
- 承継方法と立場を決める:第三者承継の売り手、親族・従業員承継、第三者承継の買い手のどれに当たるか整理します。
- 支援要件を確認する:公社または所定の支援機関から受けた支援の時期と内容を確認し、必要なら事前相談や現地診断を申し込みます。
- 調査目的を一文で決める:「希望価格を知る」だけでなく、後継者への株式移転、買い手探索、リスク是正など次の意思決定につなげます。
- 業務範囲と成果物を定める:価値算定、財務、税務、法務、労務を分け、報告書、計算資料、課題一覧などの納品物を決めます。
- 見積書を取得する:業務内容、工数、単価、実施期間、担当者、成果物が分かる見積書を依頼します。通常顧問料と混ぜません。
- Jグランツで申請する:GビズIDプライムを準備し、締切直前ではなく余裕を持って入力・添付します。
- 交付決定後に契約する:採択通知だけでなく交付決定日を確認し、それ以前に発注しないよう専門家とも共有します。
- 証憑と成果物を保管する:見積、契約・発注、納品、検収、請求、振込記録、報告書を同じ案件として追える状態にします。
3つの具体例で使い方を考える
売却準備中の小規模サービス会社
従業員4人のサービス会社が、第三者承継に向けて自社株式の価値を把握し、財務・労務のセルフDDを行う例です。Aタイプを検討し、価値算定とセルフDDを別の業務として見積もります。小規模企業者の10分の10枠は価値算定費用が対象であり、セルフDDの全費用まで自動的に10分の10になるとは限りません。費目ごとに適用率を確認する必要があります。
算定後は、役員借入金、個人名義資産、未払残業代などの論点を整理し、買い手へ提示する資料を整えます。助成金を使うこと自体ではなく、交渉前に説明可能な状態をつくることが実務上の効果です。
親族承継を予定する製造会社
子への承継を予定する製造会社が、株式移転の前提となる評価と税務・法務のセルフDDを行う例です。Bタイプで、後継者、承継時期、株式の移転方法、代表交代、経営者保証の扱いを事業承継計画に落とし込みます。算定額だけを得ても、後継者の取得資金や税負担に対応できなければ計画は進みません。
都内企業が対象会社を買収する場合
東京都内の中小企業が事業拡大のため別会社を買収し、財務・法務DDと契約書レビュー、PMI計画を外部専門家へ依頼する例です。Dタイプでは、調査結果を価格、表明保証、補償、クロージング条件へどう反映するかをあらかじめ決めます。調査報告書を受け取るだけで終わらせず、買収後100日程度の統合課題まで接続すると、投資判断の質を高めやすくなります。
助成金を使うことで期待できる効果と限界
企業価値算定やセルフDDに公的支援を使う最大の効果は、専門家費用を抑えることだけではありません。経営者の頭の中にある情報を文書化し、株主、後継者、買い手、金融機関が同じ資料を見て判断できる状態に近づけることです。情報の非対称性が小さくなれば、買い手の質問に早く答えられ、交渉中の条件変更を防ぐ材料になります。
一方、価値算定報告書は「その価格で売れる」という保証ではありません。最終価格は、買い手との相乗効果、資金調達、競争状況、DDで判明したリスク、契約条件などで変わります。セルフDDをしても、本調査が省略されるわけではありません。また、助成金は審査制であり、要件を満たしても採択や申請額どおりの交付が保証されるものではありません。
数字を一つ得ることを目的にせず、算定・調査後に何を直し、誰といつ承継の話を進めるかまで決めることが重要です。改善策を企業価値へつなげる考え方は、会社売却前に企業価値を高める方法で整理しています。
申請前チェックリスト
- 自社がA・B・Dのどのタイプに該当するか決めた
- 東京都内の中小企業者など、基本要件を確認した
- 必要な支援・事前相談・現地診断の期限を確認した
- 小規模企業者の業種・従業員数要件を確認した
- 価値算定とセルフDD、仲介業務を費目ごとに分けた
- 見積書に作業内容、工数、単価、成果物が書かれている
- 依頼先の資格、実績、ウェブサイト上の事業内容を確認した
- 関係会社・役員・親族との取引に当たらないか確認した
- 交付決定前に契約・発注しないことを社内と専門家で共有した
- 対象期間内に納品、検収、支払まで終わる工程を組んだ
- GビズIDプライムを取得済み、または申請中である
- 助成金が後払いでも対応できる資金を確保した
よくある質問
Q. 会社売却の企業価値算定は必ず助成対象になりますか?
必ずではありません。申請タイプ、支援要件、業務の必要性、見積内容、実施時期、依頼先との関係などを審査されます。承継計画と直接関係し、成果物が明確な業務として申請してください。
Q. 小規模企業者ならセルフDDも全額助成されますか?
募集要項が10分の10以内としているのは、A・B・Dタイプにおける企業価値・事業価値などの算定費用です。セルフDDを含むすべての専門家費用が全額助成になるとは限りません。見積の費目を分け、公社へ確認するのが安全です。
Q. 申請前に税理士へ見積もりを依頼してもよいですか?
見積取得は申請準備として必要です。ただし、交付決定前の正式契約・発注や業務着手は原則対象外となるため、見積依頼と発注を区別してください。
Q. M&A仲介会社への成功報酬も対象ですか?
AタイプにはFA・仲介費用の対象枠がありますが、公社の短期支援を受けることや、依頼先がM&A支援機関登録制度の登録機関であることなど別の条件があります。企業価値算定・セルフDDと同じ扱いではありません。
Q. 既存の顧問税理士へ依頼できますか?
制度要件を満たし、助成事業に直接必要な業務を通常の顧問業務と明確に分けられるかが重要です。月次顧問料や通常の申告業務と混在した請求は避け、業務範囲と成果物を個別契約・個別見積で確認してください。
Q. 算定報告書を受け取れば実績報告は十分ですか?
成果物に加え、見積書、契約・発注書、納品・検収の記録、請求書、銀行振込の証拠など、契約から支払までの証憑が必要です。現金払いや相殺など、支払の確認が難しい方法は避けます。
Q. 採択前に専門家の予定を押さえたい場合はどうしますか?
対象期間が限られるため、候補者の空き状況を確認しておくことは有効です。ただし、採択を条件とした相談と正式な契約・発注の線引きを書面で明確にし、交付決定前に着手したと判断されないよう公社へ確認してください。
Q. 2026年度第3回に間に合わない場合はどうなりますか?
締切後の申請はできません。次年度も同じ制度・条件で募集される保証はないため、公式情報を確認しつつ、助成金がなくても必要な承継準備は止めない判断が必要です。緊急性が高い場合は、費用だけでなく先送りによる企業価値低下や廃業リスクも比較してください。
※本記事は2026年9月23日時点の公表資料を基に一般的な情報を整理したもので、採択・助成金交付を保証するものではありません。制度の条件、募集日程、必要書類は変更される場合があります。申請前に東京都中小企業振興公社の最新募集要項を確認し、個別案件の税務・法務・労務については税理士、弁護士、社会保険労務士などの専門家へご相談ください。