会社売却を考えるとき、いくらで売れるかに関心が向きやすくなります。しかし、成立後の暮らしを考えるには、提示された金額だけでは足りません。いつ、誰に、いくら入金されるのか。税金や費用を支払った後、生活に使えるお金はいくらか。仕事を続ける場合と退く場合で、毎月の収入と時間がどう変わるかを整理する必要があります。
この記事では、会社売却後の生活設計を、お金、働き方、家族との時間、手続きの四つから考えます。特定の金融商品や運用方法を勧めるものではありません。売却条件と生活の希望を結び付け、税理士や社会保険の窓口などへ相談する前に、何をそろえるとよいかを説明します。
売却金額と、生活に使える資金を分ける
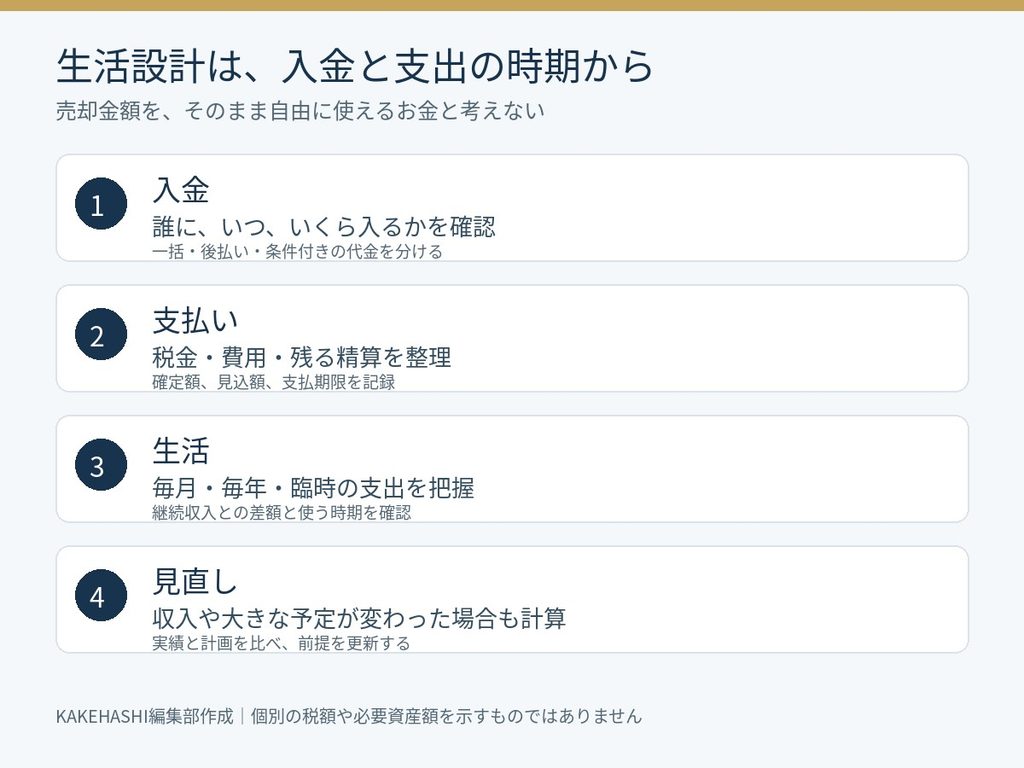
代金を受け取る人と、受取時期を確認する
個人が保有する株式を売る場合、代金は原則としてその株主が受け取ります。一方、会社が事業を譲渡する場合などは、代金の受取先が会社となることがあります。会社へ入ったお金を、そのまま個人の生活費として扱うことはできません。まず取引の方法と受取先を確認します。
提示額が同じでも、成立時に一括して受け取る条件と、後日支払われる部分がある条件では、生活に使える時期が異なります。業績などの条件によって将来の支払額が変わる場合もあります。まだ確定していない代金を、すでにある預金と同じように計画へ入れないことが重要です。
税金、費用、残る支払いを差し引いて考える
売却に伴う税金、支援者への報酬、専門家への費用などを整理します。取引によっては、契約上の精算や後日の支払いが生じることもあります。金額が決まっているものと見積りのもの、支払日が決まっているものと未定のものを分けます。
国税庁は、株式等の譲渡所得等について、譲渡価額から取得費や売却手数料等を差し引く計算方法を示しています。ただし、売却代金そのものに一律の割合を掛ければ最終的な税負担が分かるとは限りません。取得の経緯、費用の性質、他の所得や適用制度なども含め、税理士に計算を依頼してください。
| 区分 | 確認する内容 | 生活設計での扱い |
|---|---|---|
| 売却代金 | 受取人、支払日、条件 | 実際に使える時期を分ける |
| 税金 | 計算の前提、見込額、納付時期 | 支払いに必要な資金を確保 |
| 売却に伴う費用 | 支援報酬、専門家費用、その他 | 請求額と支払日を確認 |
| 後日の精算等 | 条件、金額、期限、連絡先 | 未確定な部分を区別 |
| 成立後の収入 | 役員報酬、顧問料、その他 | 仕事内容と契約期間も確認 |
| 生活に残す資金 | 上記と既存の資産・負債 | 目的と必要になる時期で整理 |
資金表には「確定」「見込み」「未定」を付ける
金額だけを並べると、どの数字が変わる可能性があるのか分からなくなります。入金と支出のそれぞれに、根拠となる契約や見積り、確認した日、担当者を記録します。契約が修正されたときは、生活設計の表も同じ内容へ更新します。
売却の交渉中には、複数の条件案を並べて検討することがあります。その際は、最新の案がどれかを明示し、古い金額を家族との話し合いに使わないようにします。大きな支出を決める前には、最終的な契約条件と実際の入金を確認することが必要です。
生活費は、毎月・毎年・臨時の三つに分ける
毎月の支出を、現在の実績から把握する
住居、食費、光熱費、通信、交通、保険、教育、趣味などを、家計の記録から確認します。漠然と月にいくら使うと思っているかではなく、実際に支払っている金額を出発点にします。現金、口座、カードなど、支払方法が分かれている場合も合わせて整理します。
会社が負担していた携帯電話、車両、住まい、会費などがある場合は、退任後に誰が支払うのかを確認します。これまで個人の家計に出ていなかった費用が、売却後に発生することがあるためです。会社の資産をそのまま使い続けられると考えず、契約と税務を確認してください。
毎年の支出と、大きな予定を別にする
固定資産税、年払いの保険、旅行、帰省、車検など、毎月は発生しない支出もあります。月の家計だけで生活費を見積もると、こうした支出が抜けやすくなります。年単位で合計し、いつ支払うかを予定表へ入れます。
住宅の修繕、車の買替え、教育、家族への支援、医療や介護など、大きな支出の可能性も整理します。すべての将来費用を正確に予測することはできませんが、既に予定があるものと、時期や金額が未定のものを区別するだけでも、確認するべき事項が見えてきます。
| 支出の区分 | 例 | 整理する項目 |
|---|---|---|
| 毎月 | 住居、食費、通信、交通、教育 | 実績、負担者、固定・調整可能の区別 |
| 毎年 | 年払い保険、税金、旅行、帰省 | 年間合計と支払月 |
| 臨時・大口 | 修繕、車、教育、医療・介護等 | 時期、見込額、決まっている範囲 |
| 売却後に個人へ移る費用 | 会社負担だった通信、車両等 | 契約、利用条件、個人の負担 |
| 新しい活動 | 学習、事業の準備、支援活動 | 生活資金と分けた予算と上限 |
支出は、削れるかどうかも分けておく
生活に必要な固定的な支出と、時期や金額を調整できる支出を分けます。これは何でも節約するためではなく、収入や予定が変わったときに、どこを見直せるかを把握するためです。家族にとって大切な支出は、本人だけで判断しないようにします。
将来の物価や生活の変化も考慮します。現在と同じ支出額がずっと続くと決めつけず、定期的に実績と計画を比べます。生活の規模を大きく変える支出は、その年だけでなく、維持費や翌年以降の負担も含めて考えてください。
売却後の収入は、期間と確実性で整理する
役員として残る場合の報酬、顧問料、次の仕事の収入、年金などは、それぞれ始まる時期と終わる時期が異なります。契約で決まった収入と、これから探す仕事の見込みは分けて扱います。いつまで続くかが不明な収入を、長期間の固定費の根拠にしないことが大切です。
顧問料などがある場合も、金額だけでなく、必要な仕事と稼働を確認します。毎月の収入が確保できても、想定より多くの時間を使うのであれば、家族や次の仕事との計画が変わります。売却後の役割は、生活のお金と時間の両方へ影響します。
年金は、加入記録や年齢、働き方などによって確認する内容が変わります。見込額は日本年金機構の案内や本人の記録で確かめ、受給の時期に関する判断は個別の条件を確認して行います。知人の受取額をそのまま自分の計画へ当てはめることは避けます。
収入が少なくなる場合も、一度計算しておく
仮の数字で、年間の不足額を確認する
たとえば、説明用の仮定として、年間の家計支出が600万円、継続的な手取り収入が240万円なら、その年に資産から補う額は360万円です。これは家計の差額を把握するための単純な例で、特定の生活水準や必要資産額を勧めるものではありません。
この差額だけで、資金が何年間もつかを確定することはできません。税金、臨時支出、物価、収入の終了、資産の値動きなどによって結果が変わるためです。まずは年ごとの入金と支出を置き、資金残高がどのように動くかを確認します。
標準の想定に加え、条件が変わる場合も見る
顧問契約が予定より早く終わる、大きな修繕が必要になる、次の仕事の開始が遅れるなど、生活に影響する変化をいくつか考えます。すべての悪い出来事を同時に想定する必要はありません。自分の計画で影響が大きい条件を選び、何を見直せるかを確認します。
特に、後払いの売却代金や業績連動の代金がある場合は、入金が予定通りの場合と、時期や額が変わる場合を分けます。受取条件が確定していない部分について、大きな支出を先に約束しないことが、計画の余地を保つうえで役立ちます。
税金の支払いを、生活資金と同じ口座残高で考えない
売却代金の入金と、申告・納税の時期は一致しない場合があります。口座に大きな金額があるからといって、すべてを自由に使えるとは限りません。税理士に見込額と手続きの時期を確認し、支払いに必要な資金を生活費や新しい事業の予算と区別して管理します。
株式の取得費を確認するための払込記録、購入資料、相続や贈与の関係資料、売却契約、費用の請求書など、必要な資料を整理します。後から探すと時間がかかるものは、売却前から所在を確認しておきます。どの費用が税務上どう扱われるかは、名称だけで判断しないでください。
退職金、役員報酬、顧問料、株式の売却代金は、取扱いが同じとは限りません。合計の受取額だけを見るのではなく、支払う人、受け取る人、根拠、支払時期をそろえて説明します。個別の税額や申告の要否は、取引全体の条件を把握する税理士へ確認してください。
健康保険と年金は、退任後の働き方に合わせて確認する
健康保険の切替えには期限がある場合がある
役員を退任するなどして現在の健康保険の資格を失う場合は、その後の加入先を確認します。協会けんぽは、退職後の選択肢として任意継続、国民健康保険、家族の健康保険の被扶養者を案内しています。加入条件や保険料はそれぞれ異なり、誰でも自由に同じ条件で選べるわけではありません。
協会けんぽの任意継続には、退職日までの被保険者期間が継続して2か月以上あることなどの要件があります。申出書の提出は退職日の翌日から20日以内が原則で、20日目が土日・祝日なら翌営業日です。郵送は期限内の到着が必要です。加入している保険者や本人の状況に応じて、手続き先と期限を早めに確認してください。保険料は会社負担がある在職時と同じ感覚で見積もらないことが重要です。
年金の加入区分が変わるかを確かめる
退任後の勤務先、年齢、配偶者の状況などによって、年金で必要な手続きが変わります。日本年金機構は、会社を退職して次の会社へ入らない場合や自営業者になる場合などの手続きを案内しています。退任したら全員が同じ手続きになるとは限りません。
売却後も会社で働く場合には、役割や報酬、実際の働き方も含めて加入の取扱いを確認します。個人の判断だけで保険料の支払いを止めたり、変更が不要だと思い込んだりせず、会社の担当者、年金事務所、保険者等へ相談してください。
| 確認事項 | 主な相談先 | 先にそろえる情報 |
|---|---|---|
| 売却の税務 | 税理士・税務署 | 契約、取得費、費用、受取時期 |
| 役員の手続き | 司法書士・弁護士等 | 退任日、新体制、会社の定款等 |
| 健康保険 | 現在の保険者・市区町村等 | 資格喪失日、家族、今後の働き方 |
| 年金 | 年金事務所・市区町村等 | 年齢、加入記録、今後の勤務等 |
| 契約上の残る義務 | 弁護士・契約の担当者 | 補償、守秘、競業、照会等の条件 |
| 生活全体の計画 | 家族・必要に応じた専門家 | 収入、支出、資産・負債、希望 |
働き方を、収入だけで決めない
何を続けたいかと、何から離れたいかを分ける
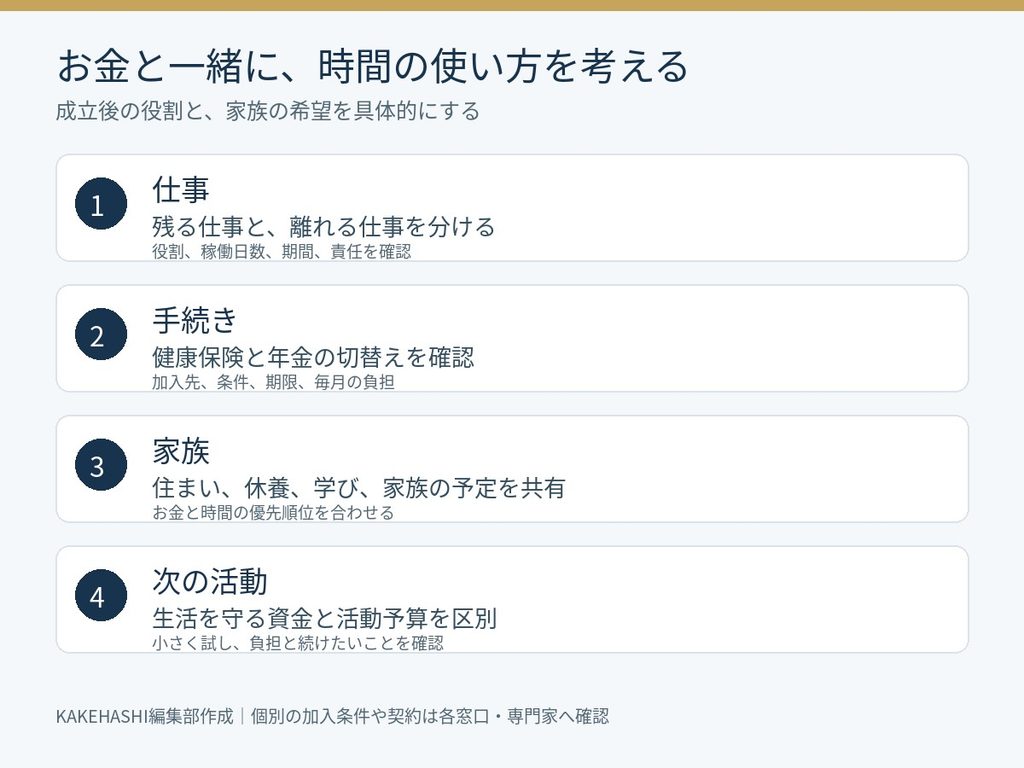
経営の責任から離れたい一方、技術や経験を生かしたいという希望は両立する場合があります。顧客との関係を続けたい、若い経営者を支援したい、別の事業を始めたい、しばらく休みたいなど、望む役割を具体的にしてみます。
会社売却後の関与は、時間、場所、仕事の種類、責任の重さで分けると整理しやすくなります。毎日の出社が必要か、月に数回の相談でよいか、緊急対応があるかによって、同じ報酬でも生活への影響は異なります。健康や家族との時間も条件の一部として考えます。
次の仕事を急いで決めなくても、準備はできる
新しい事業や投資を始める場合は、生活に必要なお金と、失っても生活を直ちに崩さない範囲の予算を区別して考えます。大きな資金が入った直後に、経験のない事業へまとめて支出する必要はありません。契約上の競業制限や秘密保持にも注意します。
活動の候補を小さく試し、必要な時間や負担を確認する方法もあります。面談、学習、短い支援などを通じて、自分が続けたいことを見極めます。売却した会社の顧客情報や資産を、次の活動で自由に利用できると考えないことが重要です。
家族とは、お金と時間の希望を具体的に共有する
会社を売れば家族との時間が増えると思っていても、引継ぎの仕事が続く場合があります。本人は新しい事業を始めたい一方、家族は休養を期待しているかもしれません。いつからどのくらい仕事が減る見込みかを、確定している条件と未定の条件に分けて共有します。
お金についても、売却金額だけを伝えると、すぐに自由に使える資金だと受け取られる可能性があります。税金や費用、後払いの条件、生活に残す資金を含めて話します。家族への支援や贈与などを考える場合は、本人だけで約束する前に、税務や家計への影響を確認してください。
住まい、旅行、趣味、学び、家族のケアなど、希望を年単位の予定へ落とし込みます。すべてをすぐに実現する必要はありません。優先順位を付け、時間と予算の両方から順番を考えることで、売却後の暮らしを具体的に描きやすくなります。
資金運用を検討する前に、使う時期を整理する
資金が大きく動くと、金融商品や不動産などの提案を受けることがあります。検討の前に、納税、近い将来の生活費、既に決まった大きな支出、長期的に使う資金を分けます。いつ必要になるお金かが分からないまま、引き出しに制約のある契約を選ばないようにします。
商品を比較する際は、利益の見込みだけでなく、損失の可能性、手数料、換金条件、契約期間、誰が何を保証するのかを確認します。「元本保証」「必ず増える」といった説明は、根拠と契約内容を確認する対象です。納得できない点がある場合は、その場で契約する必要はありません。
本記事では、必要な資産配分や投資額を提示しません。年齢、家族、既存資産、支出、働き方によって適した考え方は異なります。まず生活に必要な資金と使う時期を整理し、必要に応じて独立した立場の専門家にも相談してください。
売却前から、相談する相手と資料をそろえる
税金は税理士、契約や退任後の義務は弁護士、役員変更の手続きは司法書士、健康保険と年金は保険者や年金事務所など、論点によって確認先が異なります。一人の担当者の説明だけで、すべての制度や契約の判断が完了したと考えないようにします。
相談時には、売却の方法、代金の受取人、支払時期、成立後の役割、報酬、家計の支出、既に決まった大きな予定を整理して持参します。分からない事項は無理に埋めず、確認が必要な項目として残してください。必要な情報がそろうほど、個別の相談を具体的に進めやすくなります。
各相談先の回答は、確認日と前提条件を記録します。契約や働き方が変われば、税務や社会保険の取扱いも再確認が必要になる場合があります。誰がどの変更を把握しているかを整理しておくと、古い前提のまま計画を進めることを防ぎやすくなります。
契約前・成立直後・生活が変わった後に確認する
契約前は、生活設計に使う前提をそろえる
契約を結ぶ前には、代金の支払予定、退任する時期、残る仕事、会社負担から個人負担へ変わる費用を、同じ予定表に置きます。たとえば、役員報酬が終わる月と顧問料が始まる月の間が空くなら、その期間の生活費をどこから支払うかを確認します。年額の収支が合っていても、月ごとの入出金が合うとは限りません。
確認できていない項目には、誰に何を聞くかを書きます。税金の見込みは税理士、会社の資産の利用条件は契約の担当者、健康保険は加入先というように、回答を得る先を決めます。家族との話し合いでは、希望する生活と、契約上まだ決まっていない条件を区別して共有します。
成立直後は、予定と実際の入出金を照合する
成立後は、実際の入金額と支払った費用を記録し、契約前の見込みを実績へ置き換えます。差額があれば、振込手数料、精算、支払時期の違いなど、理由を確認します。入金されたことだけで、後払いの代金や残る支払いまで完了したと判断しないようにします。
あわせて、契約書、請求書、振込の記録、申請した手続きの控えを、後から参照できる場所へまとめます。会社に残す業務資料と、個人として保管する税務・生活の資料を区別し、家族が必要になったときに相談先を確認できるようにしておくと、日常の管理にも役立ちます。
働き方が変わった後は、家計の実績で更新する
退任や顧問への移行後は、出社が減って小さくなった費用と、個人負担へ変わって増えた費用を見比べます。想定との差を確認する日を、生活が変わる時期に合わせて決めておきます。新しい収入の見通しだけで差額を埋めず、支出の時期を動かす、仕事の量を調整するなど、実行できる選択肢を検討します。
計画を見直す目的は、最初に決めた数字へ無理に合わせることではありません。自分と家族が大切にしたい生活を、実際の資金と時間で続けられるかを確認することです。大きな支出や新しい契約の前にも、直近の実績に更新した表を使うようにします。
会社売却後の生活は、入金・支出・時間を一緒に設計する
生活設計の出発点は、売却金額をそのまま自由に使えるお金だと考えず、受取先、時期、税金、費用、残る条件を確認することです。そのうえで、毎月、毎年、臨時の支出と、売却後の収入を整理します。
働く期間と関与する仕事、健康保険と年金、家族の希望も合わせて考えてください。計画は一度作って終わりではありません。実際の入金と支出、引継ぎの進み具合に合わせて見直すことで、次の生活へ移るための判断材料として使えるようになります。
参考情報
- 国税庁 株式等を譲渡したときの課税
- 国税庁 譲渡した株式等の取得費
- 協会けんぽ 退職後の健康保険と任意継続
- 日本年金機構 会社を退職したときの国民年金の手続き
- 金融庁 資産形成の基本・家計管理とライフプランニング
- 金融庁 金融商品の購入に関する相談事例等
制度情報は2026年10月確認。税額、社会保険、年金、契約の取扱いは、本人の状況と実行時点の制度を各窓口・専門家と確認してください。
成立後の仕事を具体化する際は会社売却後の経営者の役割、会社全体の準備はPMIと引継ぎの進め方をご覧ください。