東京で会社売却や事業承継を考えるとき、「東京都全体の数字」だけを見ても、自社の答えは出ません。後継者不在率が改善していても、経営者の年代や業種によって差があります。景況感が回復していても、人手不足、最低賃金、地価の上昇が同時に進めば、利益や買い手の評価には別の影響が出ます。
「後継者が決まらない」「人手不足で事業を続ける負担が大きい」「今のうちに会社を売るべきか迷う」。こうした悩みを持つ東京都内の経営者に向けて、判断の参考になるデータと支援制度を整理しました。休廃業・倒産、後継者、人材・コスト、助成金の4つの視点から、親族や役員・従業員に引き継ぐ、第三者へ会社を売却する、今の経営を続けるという選択肢を考えます。まだ売却を決めていない方も、自社の状況に近い章からご確認ください。
統計の出典や調査条件は各記事で確認できます。会社売却の手順や準備については、東京での会社売却の進め方をご覧ください。
| 最初に見る数字 | 公表値 | 経営判断へのつなげ方 |
|---|---|---|
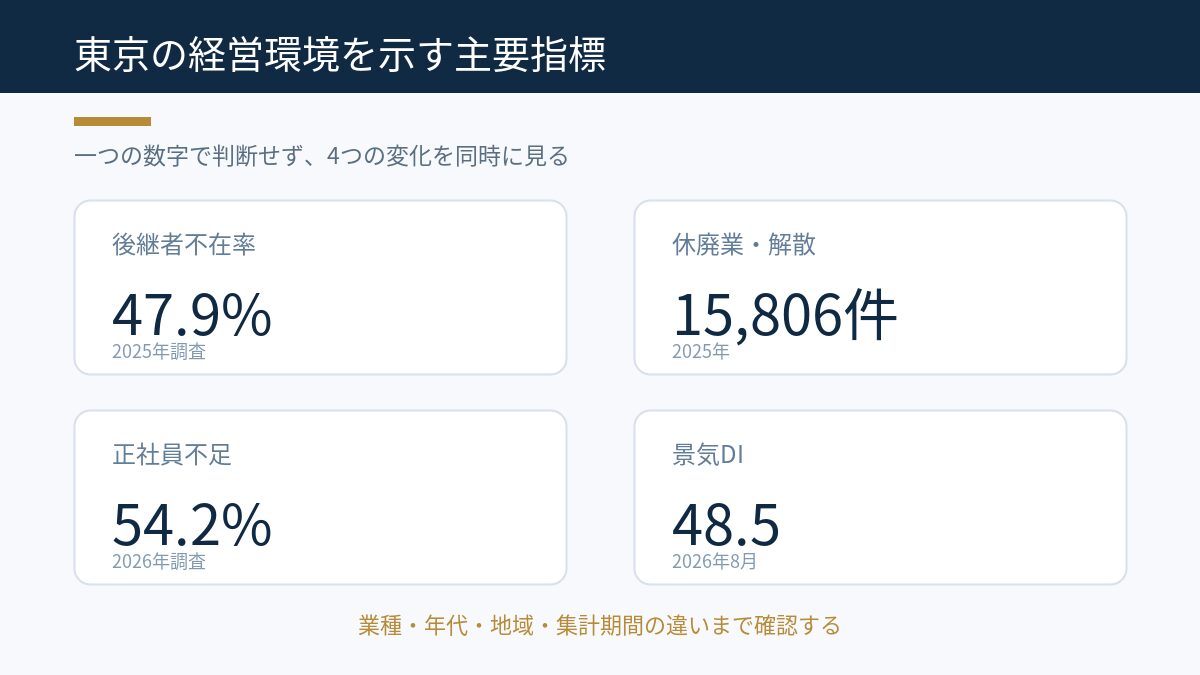
| 休廃業・解散 | 2025年 15,806件 | 黒字でも退出する企業があるため、業績だけで先送りしない |
| 後継者不在率 | 2025年 47.9% | 全体平均ではなく、年代・業種別の差と自社の期限を確認する |
| 社長の平均年齢 | 60.2歳 | 体調や緊急事態の前に、権限・株式・保証の承継準備を始める |
| 正社員不足 | 54.2% | 採用難だけでなく、属人化と退職リスクを企業価値の論点にする |
| 景気DI | 2026年8月 48.5 | 改善局面でも、自社の受注・粗利・資金繰りを別に検証する |
| 基準地価 | 全用途平均 +7.9% | 事業価値と不動産価値を分け、売却方法と税務を比較する |
自社の悩みに合うデータから確認する
最初に、自社の課題に最も近い章を一つ選びます。廃業するか迷っているなら「休廃業・倒産」、後継者が決まっていないなら「後継者」、人材や固定費が重いなら「景況・経営環境」、承継後の投資資金が必要なら「助成金・支援制度」から読み始めてください。
次に、各記事で使われている集計期間、母数、地域、業種を確認します。2025年の年間件数と2026年の月次DIを、そのまま横に並べて因果関係があるように読むことはできません。統計は「問いを作る材料」であり、自社の価値や売却可能性を直接示す査定結果ではありません。
最後に、自社資料へ置き換えます。たとえば人手不足率が高いという情報を見たら、社員数だけでなく、キーパーソン、資格者、退職予定、採用単価、外注依存度を一覧にします。後継者不在率を見たら、候補者の有無だけでなく、株式、借入保証、取引先関係、許認可を誰が引き継げるかまで確認します。
休廃業・倒産から「残された時間」を読む
2025年に東京都で確認された休廃業・解散は15,806件です。件数の大きさだけで「東京は廃業しやすい」と判断することはできません。東京都は企業数そのものが多く、登記上の本店が集中しているからです。一方で、3年連続の増加、23区と多摩地域の違い、黒字状態で退出した企業の割合を見ると、経営者が利益だけを理由に承継準備を先送りする危険は分かります。
休廃業・倒産を確認する5記事
| 記事 | 確認できること | 自社で照合する資料 |
|---|---|---|
| 東京の休廃業率と全国比較 | 件数と企業母数を分けて見る | 自社業界の退出・参入状況 |
| 東京の休廃業・解散の10年推移 | 単年の増減と長期傾向の違い | 過去10年の売上・粗利・借入推移 |
| 23区と多摩地域の休廃業差 | 都内でも地域差があること | 商圏、顧客所在地、賃料 |
| 黒字企業の休廃業 | 利益があっても退出する背景 | 経営者依存、設備更新、採用難 |
| 東京の企業倒産動向 | 休廃業と法的倒産の違い | 資金繰り表、返済予定、納税 |
休廃業は、必ずしも業績悪化だけで起きるものではありません。経営者の年齢、後継者、従業員、設備投資、個人保証、家族の事情が重なります。黒字であっても「経営者が止まると事業も止まる」状態なら、買い手が検討できる期間を残して動くことが重要です。
一方、資金繰りが逼迫している場合は、会社売却だけを前提にしない方が安全です。M&Aは買い手探索、資料開示、デューデリジェンス、契約に時間がかかります。13週資金繰り表を作り、金融機関、税理士、弁護士などと、追加融資、返済条件変更、事業譲渡、私的整理を並行して検討してください。
後継者データは年代・業種まで分けて読む
東京都の後継者不在率は2025年に47.9%となり、全国の50.1%を下回りました。前年から改善し、50%を下回ったことは前向きな変化です。ただし、改善の理由を「後継者問題が解決した」と断定することはできません。調査対象の変化、M&Aや内部昇格の増加、休廃業による母集団の変化などが影響する可能性があります。
また、年代別では50代56.1%、60代36.2%、70代28.2%という差があります。年齢が上がるほど後継者が決まりやすい面はありますが、60代になってから初めて候補者を探すのが最適という意味ではありません。候補者の育成、株式移転、保証の整理、買い手探索には年単位の時間がかかるため、50代のうちに複数案を持つ方が選択肢を残せます。
後継者・経営者を確認する6記事
| 記事 | 読み取れる差 | 経営者が確認すること |
|---|---|---|
| 東京の後継者不在率 | 東京都全体の水準と前年差 | 候補者、株式、保証の現状 |
| 東京と全国の後継者不在率比較 | 全国差の大きさ | 東京にある買い手・人材市場の活用 |
| 業種別の後継者不在率 | 建設、不動産、小売などの差 | 許認可、資格者、主要顧客 |
| 年代別の後継者不在率 | 50代・60代・70代の差 | 引退希望年から逆算した期限 |
| 東京の社長平均年齢 | 経営者高齢化の進み方 | 緊急時の意思決定者と代理権 |
| 東京の女性社長データ | 経営者構成の変化 | 候補者を親族・性別で狭めていないか |
第三者承継を検討する場合、買い手に引き継ぐのは株式や資産だけではありません。顧客との関係、従業員の技能、社内の意思決定、代表者が持つ営業情報を、会社の仕組みに移す必要があります。株式譲渡の手続きは株式譲渡の手続き・必要書類、手法の選び分けは事業譲渡と株式譲渡の違いで詳しく整理しています。
景況回復と人材・コスト上昇を同時に見る
帝国データバンクが2026年9月3日に公表した南関東の景気動向では、東京都の2026年8月の景気DIは48.5でした。前月から1.4ポイント上昇し、7年7か月ぶりの水準です。景況感の改善は、受注や投資意欲に追い風となり得ますが、会社売却価格が自動的に上がることを意味しません。買い手が見るのは、自社の継続的な利益、再現性、顧客集中、運転資金、将来投資です。
同時に、東京都では正社員不足を感じる企業が54.2%、最低賃金は2026年10月1日から1,280円、2026年の基準地価は全用途平均で前年比7.9%上昇という経営環境があります。売上が伸びても、人件費、賃料、採用費、外注費が先に増えれば、利益率とキャッシュフローは悪化します。買い手への説明では、売上成長だけでなく、価格転嫁、労働生産性、拠点戦略まで示す必要があります。
景況・経営環境を確認する4記事
景気DIの一次資料は、帝国データバンク「南関東の景気動向(2026年8月)」で確認できます。DIは企業の回答を指数化したもので、売上高や利益額そのものではありません。自社の月次試算表と並べ、景況感の改善が受注、単価、粗利のどこに表れているかを確認してください。
助成金は承継計画を実行する資金として使う
東京都には、事業承継の準備、M&A前の評価・自己調査、承継後の新規事業を支援する制度があります。ただし、助成金があるから事業承継を行うのではなく、承継計画があり、その実行費用の一部に制度が適合する場合に使うものです。申請前の発注・契約・支払いが対象外になる制度もあるため、期限と着手日を先に確認してください。
助成金・支援制度を確認する4記事
| 記事 | 活用場面 | 先に確認すること |
|---|---|---|
| 東京都の事業承継支援助成金 | 承継準備に必要な経費 | 申請期限、対象経費、事前相談 |
| 企業価値評価・自己調査の助成 | 売却前の評価・課題把握 | 専門家費用、対象作業、契約時期 |
| 承継後の新規事業支援 | 承継を契機とする事業展開 | 一般コースの要件、期限、計画 |
| 東京都の事業承継・引継ぎ支援 | 公的窓口への相談 | 相談目的、希望時期、基礎資料 |
2026年度の「事業承継を契機とした成長支援事業」の一般コースは、助成上限800万円です。募集回ごとに申請期限と要件があるため、最新情報は東京都中小企業振興公社の公式ページで確認してください。助成対象でも、審査、交付決定、報告、支払いまで資金が先行する場合があります。自己資金と資金繰りを別に確保しておく必要があります。
数字の限界を理解して誤った結論を避ける
公表データは、東京都内の環境や変化を知るために有用です。しかし、会社売却の可否、企業価値、最適な時期を直接決めるものではありません。特に次の5点を区別してください。
| 注意点 | 誤った読み方 | 確認方法 |
|---|---|---|
| 件数と率 | 件数が多い地域ほど危険と決める | 企業母数、人口、業種構成をそろえる |
| 集計期間 | 月次と年次を同じ変化として比べる | 基準月・基準年、速報・確報を確認する |
| 相関と因果 | 地価上昇が会社価値上昇の原因と断定する | 不動産と事業収益を分けて評価する |
| 平均と分布 | 東京都平均を自社業界へ当てはめる | 年代、業種、地域、規模別に見る |
| 公表の遅れ | 過去データを現在の相場と考える | 最新の試算表、受注、現預金で補う |
企業価値は、一般に将来の収益力、純資産、類似会社・取引の水準などを組み合わせて検討します。東京の地価や景況感は前提条件の一部であり、最終価格ではありません。概算を知りたい場合も、正常収益の調整、役員報酬、私的経費、遊休資産、簿外債務、運転資金を整理してから比較する必要があります。
データを4つの経営課題へ置き換える
同じ統計でも、自社の課題によって取るべき行動は変わります。たとえば後継者不在率が高い業種でも、社内候補が明確で株式取得資金を準備できる会社と、候補者がいない会社では打ち手が異なります。景気が回復していても、主要顧客1社への依存が大きい会社は、その顧客との契約継続性を先に確認すべきです。
| 自社の状態 | 重視するデータ | 最初の実務 | 避けたい判断 |
|---|---|---|---|
| 後継候補がいない | 年代別・業種別の後継者不在率 | 引退期限と第三者承継の条件を仮置きする | 平均値が改善したため準備を延ばす |
| 黒字だが社長依存が強い | 黒字休廃業、人手不足 | 営業・承認・技術判断を業務手順へ移す | 黒字だから買い手が必ず付くと考える |
| 売上は伸びるが利益が減る | 景気DI、最低賃金、地価 | 単価、人件費率、拠点費を月次で分解する | 景気回復だけを企業価値上昇と捉える |
| 承継後に新規投資を行う | 助成制度、募集期限 | 事業計画、見積、資金繰りを交付前に整理する | 採択前に発注し、対象外になる |
会社売却を選ぶ場合は、「いくらで売れるか」より前に「何を引き継げるか」を確認します。株式譲渡であれば法人格、契約、従業員、資産・負債は原則として会社に残りますが、チェンジ・オブ・コントロール条項、許認可、個人保証などは個別確認が必要です。事業譲渡では対象資産・契約を選べる一方、契約移転や従業員の承諾が必要になる場合があります。
親族内・役員承継を選ぶ場合は、経営能力だけでなく株式の承継方法と資金を確認します。株式が複数の親族に分散している、名義株の疑いがある、過去の議事録が不足している場合は、承継直前ではなく早期に整理する必要があります。後継者へ経営権を移しても、前代表の個人保証が残れば、実質的な引退にならないことがあります。
継続保有を選ぶ場合も、何もしないという意味ではありません。緊急時の代表権、銀行印・電子証明書の管理、株主総会・取締役会の運営、主要取引先への連絡手順を定めます。毎年1回、承継候補、売却可能性、資金繰り、企業価値の変化を見直せば、環境変化があったときに動きやすくなります。
90日で自社の判断材料をそろえる
次の90日間の進め方は、検討を先送りしないための一例です。90日以内に売却を決めたり、相談まで待ったりする必要はありません。まず希望や不安、手元にある資料を整理し、分からない点は相談先と一緒に確認してください。下の表にある資料を初回相談までにすべてそろえる必要もありません。資金繰りや健康面に差し迫った事情があれば、資料集めより相談を優先しましょう。
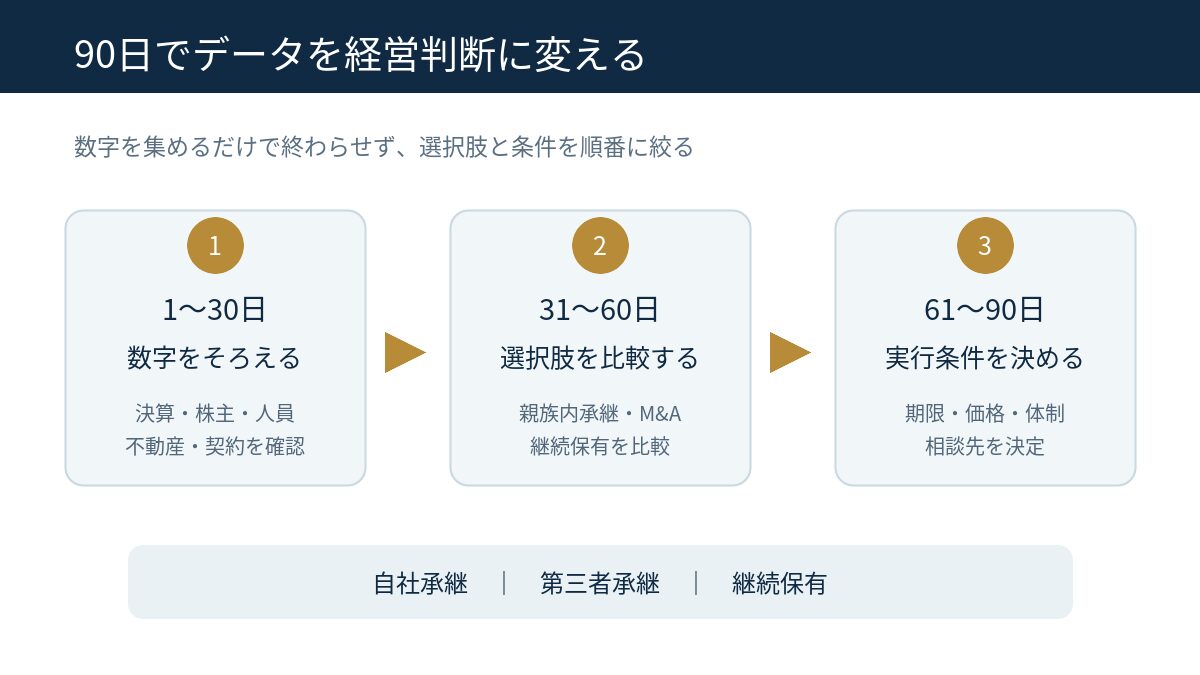
| 期間 | 行うこと | そろえる資料 | 判断基準 |
|---|---|---|---|
| 1〜30日 | 事実と期限を整理 | 3期決算、試算表、株主名簿、借入、不動産、主要契約、人員表 | 何年後までに誰へ何を引き継ぐか |
| 31〜60日 | 親族内、役員・従業員、第三者承継、継続保有を比較 | 候補者一覧、企業価値の概算、税金、資金調達、個人保証 | 実現性、手取り、従業員、取引先への影響 |
| 61〜90日 | 優先案と代替案の条件を決定 | 改善項目、相談先比較、情報管理ルール、工程表 | 中止条件と見直し時期まで合意できるか |
3つのケースで考える東京の会社売却・事業承継
以下は、データを自社の判断につなげるための架空のケースです。実際の成約事例や、同じ条件なら同じ結果になることを示すものではありません。
ケース1:60代の製造業、後継候補はいるが育成が途中
社長は3年後の退任を希望し、工場長を候補と考えています。まず株式取得資金、個人保証、主要顧客との関係、品質管理責任を確認します。候補者が経営を担えるかだけでなく、株式を取得できるか、社長が持つ営業・技術判断を移せるかが論点です。内部承継が難しい場合に備え、第三者承継の概算評価も並行しておくと、期限直前の一択を避けられます。
ケース2:50代のサービス業、人材不足で成長が止まっている
売上は伸びていますが、社長が営業と採用を兼務し、退職者が出るたびに案件受注を抑えています。この場合、東京都の人手不足データは環境説明には使えますが、買い手が知りたいのは自社の再現性です。顧客別売上、担当者、契約更新率、採用単価、教育期間、外注可能な業務を整理し、社長が離れても売上が維持できる状態を作ることが企業価値改善につながります。
ケース3:不動産を保有する会社、地価上昇で売却時期を迷う
不動産の含み益が増えていても、株式譲渡、事業譲渡、不動産の事前売却では、手取り、税金、買い手候補、金融機関の同意が変わります。地価データだけで売却時期を決めず、事業単体の収益価値と不動産時価を分け、借入・担保・賃貸借の条件まで確認します。組織再編や資産移転には税務上の影響があるため、実行前に税理士などの専門家へ確認してください。
会社売却・事業承継を考え始めたときのチェックリスト
このチェックリストは、相談までにすべて終えるためのものではありません。「自分で分かること」と「専門家に聞きたいこと」を分けるために使ってください。会社名や売却の意向を一般に公開する必要はありません。会社の情報を相談先や買い手候補へ伝える際は、相手・目的・秘密保持の条件を確認し、開示する範囲と順番を相談しながら決めます。
まず経営者自身で整理しておきたいこと
- 引退や経営の引継ぎを希望する時期を、分かる範囲で書き出す。未定なら「まだ決めていない」と整理する
- 従業員の雇用、取引先、会社名、売却代金、引退後の生活など、守りたい条件に優先順位を付ける
- 親族や役員・従業員に後継候補がいるか、本人の意向を確認できているかを書き出す
- 決算書、最新試算表、借入の返済予定表など、手元にある資料と不足している資料を確認する
- 後継者、人手不足、資金繰り、健康など、今いちばん困っていることを整理する
- 売却や承継の検討を誰に伝えているか、まだ知らせたくない相手は誰かを整理する
相談先と一緒に確認していくこと
- 親族内承継、役員・従業員への承継、第三者への売却、今の経営の継続を、自社の希望と実現可能性で比較する
- 直近3期の決算書、株主名簿、定款、登記事項、議事録など、検討を進める段階で必要になる資料を確認する
- 借入、個人保証、担保、リースの引継ぎや解除について、誰と何を調整する必要があるか確認する
- 主要顧客への売上依存度、主要仕入先への依存度、契約の変更条件を整理する
- 従業員の役割や資格、退職リスク、事業に必要な不動産・知的財産・許認可、訴訟や紛争の有無を確認する
- 企業価値の概算、専門家への費用、税引後の手取りを分けて確認する
- 秘密保持の方法、買い手候補への情報開示、従業員・取引先への説明時期を検討する
- 助成金を使う場合は、対象経費と、契約・発注・支払いが認められる時期を確認する
- 希望する案が進まない場合の代替案と、条件を見直す時期を決める
後半の項目が未整理でも、相談を先送りする必要はありません。初回は「売却するかどうかも決めていないが、選択肢を知りたい」と伝えて構いません。相談先が必要とする資料や確認事項を聞いてから、段階的に準備してください。
従業員への説明時期や雇用の扱いは、手法によって異なります。株式譲渡と事業譲渡の違いを含め、会社売却で従業員はどうなるかもあわせてご確認ください。
よくある質問
東京の後継者不在率が全国より低ければ、承継は急がなくてもよいですか?
いいえ。47.9%は東京都全体の集計値であり、自社の候補者、株主、借入保証、経営者の健康状態を示すものではありません。引退希望年から逆算し、候補者育成には数年、第三者承継にも準備から成約まで相応の期間がかかる前提で進めてください。
景気DIが上がっている今は会社を高く売れますか?
景況感の改善は買い手の投資姿勢に影響することがありますが、価格を保証しません。継続して得られる利益、成長性、特定顧客への依存、社長が不在でも事業が回るか、必要な運転資金など、自社固有の条件が重要です。まずは最近の売上・粗利・受注残を確認し、景気の変化が自社の収益にどう表れているかを相談先と整理してください。
黒字でも会社売却を検討してよいですか?
検討できます。むしろ利益と資金繰りに余裕がある時期の方が、買い手候補、条件、時期を比較しやすくなります。黒字であっても、後継者不在、設備更新、人材不足、社長依存がある場合は、早めに準備する意義があります。
助成金を使えばM&A費用はすべて賄えますか?
制度ごとに対象経費、助成率、上限、申請時期があり、すべての費用が対象になるわけではありません。交付決定前の契約や支払いが対象外になる場合もあります。公募要項と公式ページを確認し、対象外費用と入金までの立替資金を確保してください。
最初に仲介会社へ相談すべきですか?
相談先は目的によって異なります。売却可能性や買い手探索なら仲介会社・FA、税引後手取りや組織再編なら税理士、契約や紛争なら弁護士、借入・保証なら金融機関が関係します。1社だけの説明で決めず、報酬、業務範囲、利益相反、秘密保持、解除条件を比較してください。
データを見た後、何から始めればよいですか?
まず、引退や引継ぎの希望時期、いちばん困っていること、守りたい条件を簡単にメモしてください。決算書や借入の返済予定表が手元にあれば、相談時に確認できるようにしておくと話が進めやすくなります。資料が不足していても、売却するか決めていなくても相談できます。親族・役員・従業員への承継、第三者への売却、今の経営を続ける案のうち、何を比較すべきかから相談してください。
東京の会社売却・事業承継データは、経営判断の「答え」ではなく、見落としを減らすための地図です。平均値に安心したり、一つの悪化指標だけで急いだりせず、自社の期限、収益、人材、資産、契約へ置き換えてください。準備の早さは、売却するかどうかにかかわらず、会社の継続性を高めます。
※本記事は2026年9月26日時点の公表情報を基にした一般的な解説であり、特定の取引、投資、税務、法務、助成金採択を保証するものではありません。実行にあたっては、最新の公募要項・法令・契約条件を確認し、税理士、弁護士、金融機関などの専門家へご相談ください。