
「合同会社でも会社を売却できるのか」「株式会社の株式譲渡と同じ手順で進められるのか」と悩む経営者は少なくありません。合同会社も売却できますが、法的には株式ではなく社員が保有する持分を譲渡するのが基本です。持分譲渡には原則として他の社員の承諾が必要で、定款変更や代表社員の変更登記も伴います。
一方、店舗や顧客契約など必要な事業だけを譲る「事業譲渡」を選ぶこともできます。どちらが有利かは、社員構成、引き継ぐ契約・許認可、簿外債務、税負担、買い手の希望によって変わります。本記事では、合同会社の売却方法、手続き、必要書類、期間・費用、税金、失敗例まで、売主が実務で確認すべき順番に沿って解説します。
まず押さえたい3点
- 合同会社は「持分譲渡」または「事業譲渡」によって売却できる
- 持分譲渡では、定款に別段の定めがなければ原則として他の社員全員の承諾が必要
- 価格だけでなく、保証解除、許認可、税金、クロージング後の責任まで契約で確認する
合同会社は売却できる
合同会社は株式会社と同じ法人であり、事業や契約を抱えたまま経営権を移すことができます。ただし、株式会社の所有権を表すのが「株式」であるのに対し、合同会社では出資者である社員が「持分」を保有します。そのため、会社全体を引き継ぐ取引は一般に持分譲渡として設計します。株式会社の基本手順は、株式譲渡の手続き・必要書類で確認できます。
ここでいう「社員」は従業員ではありません。会社法上の社員、つまり合同会社へ出資して構成員となっている人または法人を指します。日常業務を行う従業員との雇用関係は別に整理する必要があります。
| 確認項目 | 合同会社 | 株式会社 |
|---|---|---|
| 所有権を表すもの | 社員の持分 | 株式 |
| 会社ごとの売却方法 | 持分譲渡 | 株式譲渡 |
| 譲渡承認 | 原則として他の社員全員の承諾 | 譲渡制限会社は取締役会または株主総会等の承認 |
| 経営権の確認 | 定款に定める業務執行社員・代表社員を確認 | 株式比率と機関設計を確認 |
会社法585条では、社員が持分の全部または一部を他人へ譲渡するには、原則として他の社員全員の承諾が必要とされています。ただし、業務を執行しない有限責任社員の持分は、業務執行社員全員の承諾で譲渡できる場合があります。また、定款で別のルールを置くこともできるため、交渉を始める前に最新の定款を読むことが出発点です。
合同会社を売却する2つの方法
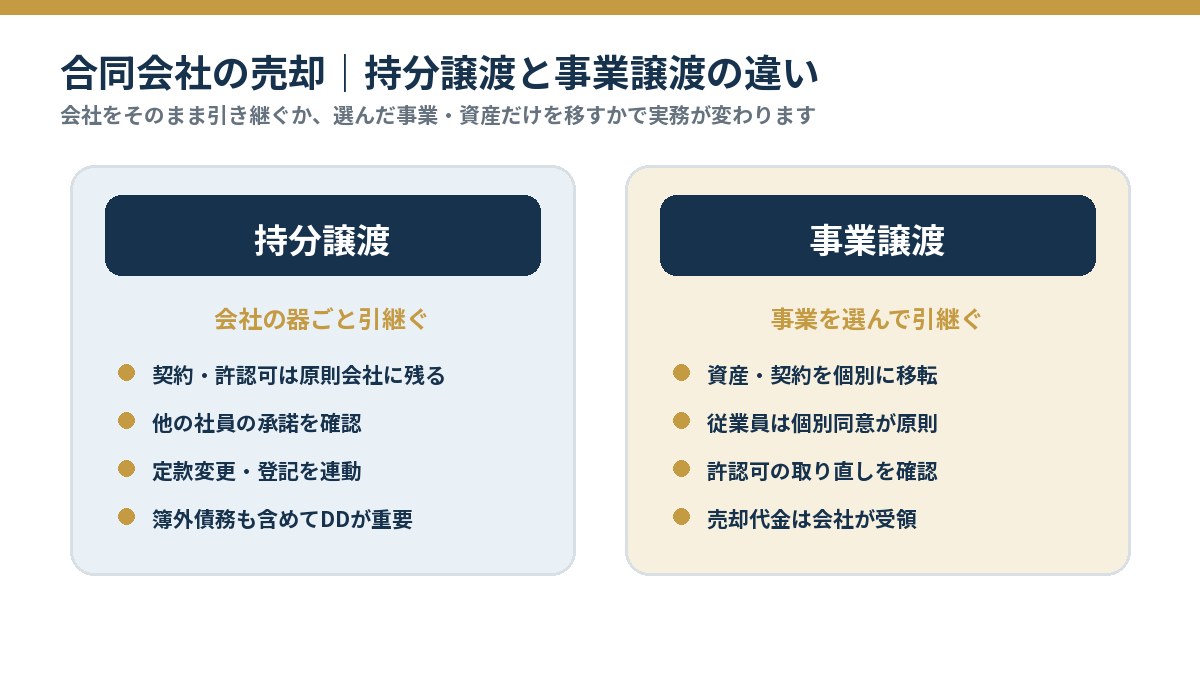
主な選択肢は「持分譲渡」と「事業譲渡」です。どちらも売却と呼ばれますが、買い手へ移る範囲と手続きは大きく異なります。
| 比較項目 | 持分譲渡 | 事業譲渡 |
|---|---|---|
| 譲る対象 | 会社の持分と経営権 | 選んだ資産・契約・事業 |
| 法人格 | 同じ合同会社が存続 | 売主法人に残る |
| 契約・雇用 | 原則として会社内に残るが、チェンジ・オブ・コントロール条項を確認 | 個別承諾や再契約が必要になりやすい |
| 許認可 | 法人に残ることが多いが変更届等を確認 | 買い手による新規取得が必要な場合がある |
| 債務・リスク | 原則として会社に残る | 引受対象を選別しやすい |
| 売却代金の受取人 | 持分を譲る社員 | 売主である合同会社 |
| 向いているケース | 会社全体を継続させたい | 特定事業だけを切り出したい、簿外リスクを分けたい |
持分譲渡が向くケース
取引先との契約、従業員の雇用、資産、負債を含め、事業を動かす器ごと引き継ぎたい場合に向きます。法人番号や会社名を維持できるため、個別契約の巻き直しを抑えられる可能性があります。もっとも、金融機関との契約、賃貸借契約、代理店契約などに支配権変更時の承諾条項があれば、事前協議が必要です。
事業譲渡が向くケース
複数事業のうち一部だけを売りたい場合や、買い手が特定資産だけを取得したい場合に向きます。買い手は引き受ける対象を選びやすい一方、契約、債権債務、従業員、許認可を一つずつ移すため、手続きが増えます。株式会社と事業譲渡を比較する際の基礎は、事業譲渡と株式譲渡の違いも参考にしてください。
持分譲渡を選ぶ前の5つの判断基準
1.社員全員の意思をそろえられるか
社員が一人だけの合同会社であれば意思決定は比較的単純です。複数社員の場合、譲渡条件だけでなく、誰が持分を譲るのか、残る社員がいるのか、譲渡後に誰を業務執行社員・代表社員とするのかを合意する必要があります。一人でも反対すれば、定款の内容によっては取引を進められません。秘密保持契約を結んだうえで、適切なタイミングで社員間の方針をそろえます。
2.買い手が引き継げない契約や許認可はないか
会社が存続しても、契約上の支配権変更条項によって相手方の承諾が必要になることがあります。建設業、宅地建物取引業、介護、旅館、古物商などは、代表者や役員に相当する者の変更、管理者、営業所などに関する届出・審査が必要な場合があります。「法人が同じだから何もしなくてよい」と決めつけず、所管官庁と専門家へ早めに確認します。
3.会社に残る債務を買い手が受け入れられるか
持分譲渡では、借入金、未払残業代、税務リスク、訴訟、解約返戻金を伴う保険、保証債務なども法人に残ります。買い手はデューデリジェンスで確認し、問題があれば価格調整、補償、エスクローなどを求めます。売主は不都合な情報ほど早く整理し、開示資料と質疑回答を一致させることが重要です。
4.個人保証と個人資産を切り離せるか
代表社員個人が金融機関借入を保証している場合、持分を譲っただけでは保証が自動で外れるとは限りません。クロージング条件として、保証解除、借換え、買い手による保証差替えのどれを実行するかを定めます。会社が代表者個人の自宅、車両、知的財産を使用している場合も、売却後の賃貸・譲渡・利用停止を決めておきます。
5.手取り額で比較しているか
提示価格が同じでも、持分譲渡と事業譲渡では代金の受取人と税負担が異なります。アドバイザー費用、登記費用、保証解除に必要な返済、役員借入金の精算、退職金などを含め、最終的に個人へ残る金額と会社へ残る金額を分けて試算します。
合同会社の売却価格はどう決まるか
合同会社だから株式会社より必ず安くなるわけではありません。買い手が評価するのは、法人形態よりも、将来の収益力、顧客基盤、人材、ノウハウ、設備、資金繰り、引継ぎ可能性です。ただし、特定社員への依存が強い会社は、譲渡後に収益が維持できるかを厳しく見られます。
| 評価の視点 | 確認内容 | 売主の準備 |
|---|---|---|
| 純資産 | 現預金、売掛金、在庫、設備、借入金、未払金 | 時価と回収可能性を整理する |
| 収益力 | 正常収益、成長率、顧客別粗利、継続率 | 一過性損益や私的経費を切り分ける |
| 事業リスク | 代表者依存、顧客集中、許認可、訴訟、労務 | 担当者・手順・契約を可視化する |
| 相乗効果 | 販路拡大、コスト削減、技術や地域の補完 | 買い手別に実現根拠を説明する |
簡易な目安として純資産へ数年分の営業利益を加える考え方がありますが、実際の価格は案件ごとに異なります。利益の再現性、設備更新、運転資金、借入金、正常化調整を確認せずに倍率だけを当てはめると、交渉の根拠が弱くなります。
合同会社の持分譲渡を進める7ステップ
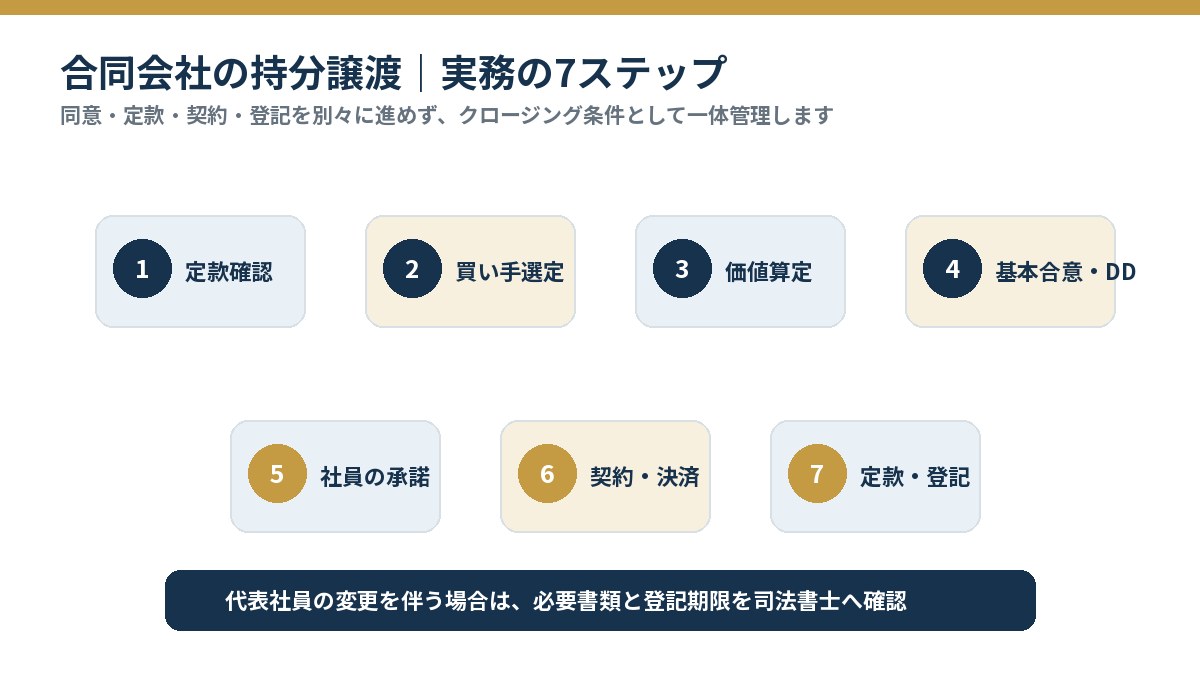
ステップ1.定款・社員構成・持分を確認する
最新の定款、登記事項証明書、社員ごとの出資額、持分割合、業務執行社員・代表社員を確認します。定款に持分譲渡の承諾要件、退社、利益配分、業務執行権について別段の定めがあれば、その内容を取引設計へ反映します。登記と実態が違う場合は、売却前に是正方針を決めます。
ステップ2.売却方針と希望条件を決める
希望価格だけでなく、売却時期、譲渡対象、引継ぎ期間、従業員の処遇、商号・ブランドの継続、個人保証解除、役員借入金、売却後の関与範囲を整理します。優先順位を「必須」「交渉可能」「あれば望ましい」に分けると、買い手候補を比較しやすくなります。
ステップ3.資料を整え、買い手候補を探す
決算書だけでなく、月次試算表、顧客別売上、契約一覧、従業員一覧、許認可、借入・保証、資産一覧を準備します。買い手候補へ社名を開示する前に秘密保持契約を締結し、初期段階では顧客名や個人情報を必要以上に開示しません。
ステップ4.条件交渉と基本合意を行う
譲渡価格、スキーム、独占交渉期間、デューデリジェンスの範囲、クロージング予定日、従業員・取引先への説明時期をすり合わせます。基本合意書は法的拘束力を持たせる条項と持たせない条項を分けます。実務上の確認点は会社売却の基本合意書で詳しく解説しています。
ステップ5.デューデリジェンスへ対応する
買い手は財務、税務、法務、労務、事業、ITなどを調査します。質問への回答は口頭だけで済ませず、資料名、回答日、補足説明を記録します。誤りを見つけたら差し替え履歴を残し、重要事実を後出しにしないことが、価格再交渉や契約解除のリスクを抑えます。
ステップ6.承諾・契約・登記書類を整える
定款上必要な社員の承諾を取り、持分譲渡契約を締結します。譲受人の加入、譲渡人の退社、業務執行社員・代表社員、定款記載事項を整理し、変更登記が必要な事項を確認します。法務局は持分会社の変更登記に関する申請書様式を公開していますが、実際の添付書類は取引内容で変わるため、司法書士へ事前確認するのが安全です。
ステップ7.クロージングと引継ぎを完了する
代金決済と同時に、持分移転、代表印・通帳・電子証明書・契約原本・アカウントの引渡し、登記申請、保証解除書類の確認を行います。口座の権限やクラウドサービスの管理者変更は、停止事故を防ぐため一覧化して担当者と完了証跡を残します。詳しい段取りは会社売却のクロージングも参照してください。
準備する資料と契約書
| 分類 | 主な資料 | 確認目的 |
|---|---|---|
| 法人・社員 | 定款、登記事項証明書、社員名簿、出資記録、印鑑証明書 | 承諾者、譲渡対象、代表権を特定 |
| 財務・税務 | 3期分の決算・申告書、月次試算表、総勘定元帳、税務調査資料 | 正常収益、純資産、税務リスクを確認 |
| 契約・許認可 | 取引基本契約、賃貸借、借入、リース、許認可証 | 承諾・届出・解除条件を確認 |
| 人事・労務 | 従業員一覧、雇用契約、就業規則、賃金台帳、社会保険資料 | 未払賃金、退職リスク、キーパーソンを確認 |
| 取引書類 | 秘密保持契約、意向表明、基本合意、持分譲渡契約、承諾書 | 条件、責任、実行手続きを明文化 |
持分譲渡契約では、譲渡対象と代金だけでなく、表明保証、補償、前提条件、誓約事項、競業避止、秘密保持、解除、紛争解決を定めます。売主が保証する範囲は広げすぎず、責任上限、請求期間、少額免責、開示済み事項の除外を交渉します。表明保証の考え方は会社売却の表明保証で確認できます。
税金は売主の属性とスキームで変わる
個人社員が持分を譲る場合
個人が合同会社の持分を譲渡して得た利益は、一般株式等に係る譲渡所得等として扱われるのが基本です。譲渡益は、譲渡代金から取得費と譲渡費用を差し引いて計算します。国税庁の株式等を譲渡したときの課税では、一般株式等の譲渡益に対する所得税・住民税と復興特別所得税の取扱いが説明されています。実務上の合計税率は20.315%となるケースが一般的ですが、取得費、過去の組織再編、国外関係、売主の属性で変わるため、案件ごとに税理士へ確認してください。
法人社員が持分を譲る場合
法人が持分を譲る場合、譲渡損益は原則として法人所得の計算に含まれます。実効税率は法人の規模、所在地、所得、繰越欠損金などで変わります。個人の一律税率をそのまま当てはめないよう注意が必要です。
事業譲渡を選ぶ場合
事業譲渡の代金は合同会社が受け取ります。資産・負債ごとに譲渡損益を認識し、課税資産には消費税が関係します。その後、会社から個人へ資金を移す方法によって追加の課税が生じる可能性があります。最終手取りを比べるときは、会社段階と個人段階を分けて試算します。
時価より著しく低い価格や、関係者間で根拠のない価格を設定すると、贈与・寄附・役員給与など別の課税問題が生じる場合があります。算定資料と交渉記録を残し、税務上の価格根拠を説明できるようにします。
必要な期間と費用の目安
小規模な合同会社でも、準備からクロージングまで3〜9か月程度を見込むのが現実的です。社員が複数いる、許認可がある、資料整備が不十分、買い手探索に時間がかかる場合は、1年以上になることもあります。
| 工程・費用 | 目安 | 変動要因 |
|---|---|---|
| 事前準備 | 1〜2か月 | 定款・会計・契約の整備状況 |
| 買い手探索・交渉 | 1〜6か月 | 業種、地域、希望価格、候補者数 |
| 調査・契約 | 1〜3か月 | 論点数、許認可、資金調達、保証解除 |
| 登記関連 | 登録免許税・司法書士報酬等 | 変更する登記事項と同時申請の内容 |
| 専門家・仲介 | 着手金、月額、成功報酬等 | 契約方式、最低報酬、対象業務 |
M&A支援機関を利用する場合は、報酬だけでなく、業務範囲、利益相反への対応、契約解除、直接交渉の制限も確認します。中小企業庁は中小M&Aガイドライン(第3版)で、支援機関と依頼者が確認すべき事項を示しています。
合同会社の売却で起きやすい失敗
株式会社と同じ承認手続きだと思い込む
取締役会決議や株主名簿の書換えを前提に話を進め、合同会社に必要な社員の承諾や定款変更を後回しにすると、契約日程が崩れます。会社形態に合う決議・承諾書類を先に一覧化します。
「社員」と「従業員」を混同する
社員全員の承諾という説明を、従業員全員の同意と誤解するケースがあります。会社法上の社員と労働者は別です。ただし、事業譲渡では労働契約の承継に個別同意が関係し、持分譲渡でも説明不足による退職リスクがあります。従業員対応は会社売却で従業員はどうなるかで詳しく確認してください。
代表者保証を残したまま決済する
「買い手が後で外す」という口約束だけで決済すると、売却後も旧代表が返済責任を負うおそれがあります。金融機関の書面、借換え実行、返済証明など、解除を確認できる書類をクロージング条件にします。
許認可と主要契約の確認が遅い
買い手が決まってから行政庁や取引先へ相談し、資格要件を満たさない、承諾に数か月かかると判明することがあります。売却準備の段階で一覧を作り、匿名性を守りながら確認できる範囲を専門家と整理します。
個人の資産と会社の資産が混ざっている
ドメイン、商標、SNS、ソフトウェア、車両、不動産、顧客データなどが代表者個人名義だと、買い手は事業継続性を判断できません。名義と利用実態を洗い出し、会社へ移すのか、売却後に利用許諾するのかを契約で明確にします。
小規模な合同会社を売却する具体例
社員1名・従業員5名のWeb制作会社を、取引先拡大を目指す同業会社へ譲渡するケースを考えます。売主は顧客契約と従業員を維持したいので持分譲渡を選びました。ところが、主要顧客との契約に支配権変更時の事前通知条項があり、代表者個人名義のドメインも見つかりました。
そこで基本合意後に、顧客への通知時期、ドメインの会社への移転、代表者保証付き借入の借換えをクロージング条件へ入れました。売主は決算数値に加え、顧客別粗利、更新予定、制作工程、担当者の引継ぎ計画を提示しました。買い手は代表者が退任しても収益が続くと判断でき、価格だけでなく3か月の引継ぎ条件も含めて合意しました。
この例で重要なのは、問題がない会社に見せることではありません。問題を早く発見し、誰がいつ解決するかを取引条件へ落とし込むことです。
売却前チェックリスト
- 最新の定款と登記事項証明書が一致している
- 社員、出資額、持分、業務執行社員、代表社員を確認した
- 持分譲渡に必要な承諾者と決議方法を確認した
- 個人保証、担保、役員借入金、個人名義資産を一覧化した
- 主要契約の支配権変更・解約・譲渡制限条項を確認した
- 許認可の変更届、資格要件、新規取得の要否を確認した
- 3期分の決算・申告、月次、顧客別売上を準備した
- 未払残業、税務調査、訴訟、クレームなどを開示資料へ反映した
- 従業員・取引先へ説明する順番と担当者を決めた
- 持分譲渡と事業譲渡の税引後手取りを比較した
- 表明保証、補償上限、請求期間を専門家と確認した
- 決済日に受け渡す印鑑・通帳・契約・アカウントを一覧化した
よくある質問
合同会社を一人だけで経営していても売却できますか?
できます。社員が一人であれば他の社員との調整はありませんが、買い手の加入、売主の退社、代表社員の変更、定款と登記の整合を確認します。個人保証や個人名義資産の切替えも必要です。
合同会社の持分を一部だけ売れますか?
法律上は持分の全部または一部の譲渡が想定されています。ただし、承諾要件や譲渡後の利益配分・業務執行権を定款と契約で明確にする必要があります。共同経営が続くため、重要事項の決め方や将来の追加譲渡も合意しておくべきです。
従業員の同意は必要ですか?
持分譲渡では雇用主である法人が変わらないため、原則として雇用契約は存続します。ただし、労働条件の変更を一方的に行えるわけではありません。事業譲渡では雇用契約を買い手へ移すため、原則として従業員本人の同意が必要です。
許認可はそのまま引き継げますか?
持分譲渡では法人が存続するため許認可も残ることがありますが、代表者や業務執行社員の変更届、人的要件、欠格事由の審査が必要な場合があります。事業譲渡では買い手が新たに取得しなければならないケースが多いため、所管官庁へ個別確認してください。
債務超過の合同会社も売却できますか?
可能性はあります。許認可、人材、顧客、技術、立地などに価値があり、買い手が再建できると判断すれば取引対象になります。ただし、債務の引受け、金融機関の同意、価格、保証解除の調整は難しくなります。資金繰りが逼迫する前に相談することが重要です。
売却後も会社名を残せますか?
持分譲渡では法人が同じなので、買い手が商号変更をしなければ会社名を残せます。ブランド名や屋号を誰が所有するか、買い手に使用義務を持たせるかは契約条件として協議できます。
合同会社を株式会社へ変更してから売るべきですか?
必須ではありません。買い手が株式取得を前提とする、将来の資本政策に株式会社が必要といった事情がある場合は組織変更を検討します。ただし、手続き・費用・期間が増えるため、買い手の希望を確認せずに先行して変更する必要はありません。
専門家にはいつ相談すべきですか?
買い手へ社名を開示する前が望ましいです。定款と承諾要件、税引後手取り、情報開示の範囲、アドバイザー契約を先に確認すると、途中でスキームを作り直すリスクを減らせます。法務は弁護士・司法書士、税務は税理士、売却条件と相手探しはM&A支援機関など、論点に応じて役割を分けます。
まとめ
合同会社は、持分譲渡によって会社全体を売却できます。株式会社との大きな違いは、持分譲渡に原則として他の社員の承諾が必要で、定款・社員構成・業務執行権の確認が欠かせないことです。特定事業だけを譲るなら事業譲渡も選択肢になりますが、契約・雇用・許認可の個別移転が増えます。
売却を成功させるには、価格交渉の前に、定款、持分、保証、主要契約、許認可、個人名義資産、税引後手取りを整理することが重要です。問題を隠すのではなく、解決方法と期限を取引条件へ落とし込めば、買い手の不安を減らし、クロージングの確度を高められます。
※本記事は2026年9月24日時点の法令・公表情報を基にした一般的な解説です。実際の承諾要件、登記、税務、許認可、契約条件は定款・当事者・業種・地域によって異なります。具体的な取引では、弁護士、司法書士、税理士その他の専門家へご相談ください。