会社売却の方法を検討するとき、「株式譲渡と事業譲渡のどちらを選べばよいのか」で迷う経営者は少なくありません。どちらも事業を買い手へ引き継ぐ方法ですが、実際に移るもの、従業員や取引先への対応、許認可、税金、売却後に残る責任は大きく異なります。
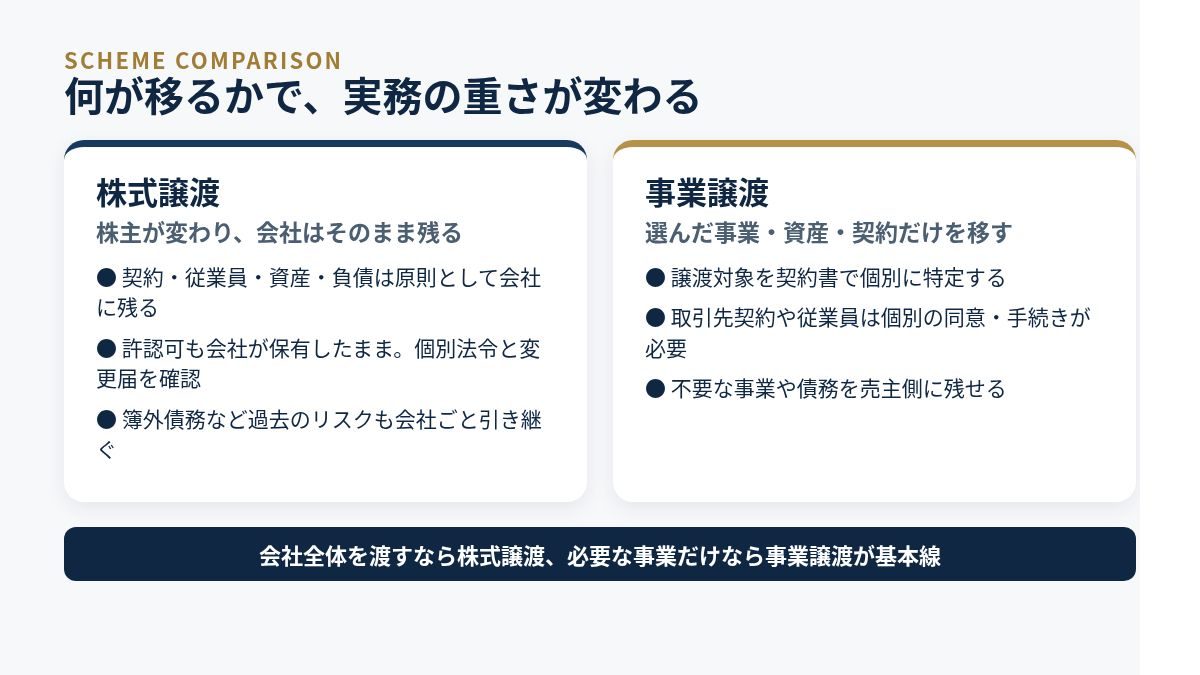
株式譲渡は、売主である株主が保有株式を買い手へ譲り、会社の株主を交代させる方法です。会社という法人はそのまま残るため、資産・負債・契約・従業員は原則として会社に残ります。一方、事業譲渡は、会社が特定の事業を構成する資産や契約などを選び、買い手へ個別に移す方法です。
どちらが常に有利ということではありません。会社全体を円滑に引き継ぎたいのか、一部の事業だけを切り出したいのか。買い手が過去のリスクをどこまで引き受けられるのか。許認可や主要契約を移せるのか。こうした条件を同じ物差しで比べる必要があります。
この記事では、中小企業の売主が判断しやすいよう、両スキームを税金・契約・従業員・許認可・債務・期間の6項目で比較し、準備手順、必要資料、失敗しやすい点、具体例、チェックリストまで整理します。株式譲渡そのものの手続きは株式譲渡とは?会社売却の手続き・必要書類、事業譲渡の制度全体は事業譲渡とは?メリット・デメリットと手続きもあわせてご覧ください。
事業譲渡と株式譲渡の違いを一覧で比較
最初に大枠をつかむと、その後の検討が進めやすくなります。最も重要な違いは、「株式を通じて会社全体を引き継ぐか」「事業を構成するものを選んで移すか」です。
| 比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 売主 | 株主 | 事業を保有する会社 |
| 譲渡対象 | 会社の株式 | 選定した資産・負債・契約・権利義務 |
| 法人格 | 対象会社はそのまま存続 | 売主会社と買主会社は別法人のまま |
| 契約 | 原則として会社に残る。ただしチェンジ・オブ・コントロール条項を確認 | 個別承継が基本。相手方の同意や再契約が必要になることが多い |
| 従業員 | 雇用主である会社が変わらないため、雇用契約は原則継続 | 移籍対象者ごとの真意に基づく承諾が必要 |
| 許認可 | 法人が保有し続けるものは継続しやすいが、変更届や個別法令の確認が必要 | 承継できない許認可は買い手による新規取得が必要 |
| 債務・過去リスク | 会社に残るため、買い手が原則として会社ごと引き受ける | 承継対象を選べる。契約で移さない債務は売主会社に残る |
| 売却代金の受取人 | 株主 | 売主会社 |
| 手続き負担 | 比較的まとめやすい | 資産、契約、人員ごとの移転作業が増えやすい |
| 向いている場面 | 会社全体を一体として引き継ぎたい | 一部事業だけを売りたい、不要な債務を切り分けたい |
株式譲渡でも、すべてが自動的に問題なく継続するとは限りません。金融機関との契約、賃貸借契約、販売代理店契約、補助金、業法上の許認可には、支配権の変更に関する届出や事前承諾が定められていることがあります。反対に事業譲渡では、譲渡対象を自由に選びやすい一方、移転の漏れがあるとクロージング後の事業運営が止まるおそれがあります。
売主の目的から考える選び方
スキームを決める前に、売却の目的を一文で表せるようにします。「引退するので会社全体を後継者へ引き継ぎたい」と「不採算事業を切り離して主力事業へ集中したい」では、選ぶ方法が変わるからです。
会社全体を引き継ぎたい場合
株式譲渡が候補になりやすい場面です。取引先との契約、従業員との雇用契約、設備、在庫、知的財産、借入金などが同じ会社に残るため、個別に移す作業を抑えやすくなります。創業者が全株式を保有し、事業も一つにまとまり、過去の税務・労務・法務が整理されている会社は、株式譲渡との相性が良いといえます。
ただし、買い手は対象会社の過去も含めて引き受けます。未払残業代、簿外債務、税務上の否認リスク、訴訟、名義株、環境問題などが見つかると、価格調整、補償条項、エスクロー、クロージング条件に反映されます。売主は「会社ごと売るから簡単」と考えず、デューデリジェンスで確認される事項を先に整えることが重要です。
一部事業だけを売りたい場合
事業譲渡が候補になりやすい場面です。複数事業のうち特定部門だけを売る、店舗だけを譲る、事業に必要な設備・在庫・顧客契約をまとめて移すといった設計ができます。売主会社は譲渡代金を受け取り、残した事業の運営、借入返済、清算などに充てます。
一方で、「何を譲渡するか」を曖昧にできません。対象資産、対象債務、契約、従業員、知的財産、データ、前受金、保証、クレーム対応まで、基準日とともに特定します。売上の主要部分を支える契約や許認可が移せない場合、価格が高くても取引は成立しません。
買い手が過去リスクを限定したい場合
買い手が対象会社の過去の税務・労務・法務リスクを受け入れにくい場合、事業譲渡を求めることがあります。売主にとっては、不要な債務を残せる代わりに、売却代金が会社に入り、個人株主へ資金を移す際に追加の税務設計が必要になることがあります。売却価格だけでなく、最終的な手取り、残会社の処理費用、保証解除まで含めて比較してください。
税金と手取りの違い
税務は、両スキームの差が最も大きく表れる項目です。ここでは典型的な中小企業を想定した基本構造を示します。株主構成、取得費、役員退職金、繰越欠損金、譲渡資産の内訳、消費税の課税事業者かどうかによって結果は変わるため、最終契約前に税理士による個別試算が必要です。
| 項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 課税される主体 | 株式を売る株主 | 事業を売る会社 |
| 個人オーナーの基本的な課税 | 譲渡価額から取得費・譲渡費用を引いた利益に対して、原則20.315%の申告分離課税 | 会社で譲渡益に法人課税。株主へ資金を移す方法によって別途課税関係が生じる |
| 消費税 | 株式の譲渡は原則として非課税 | 課税資産の譲渡は消費税の対象。土地等の非課税資産を区分する |
| 価格配分 | 株式価格が中心 | 土地、建物、設備、在庫、営業権などへ合理的に配分 |
| 手取り確認 | 株主の取得費、仲介費用、税額を差し引く | 法人税等、消費税、借入返済、残会社費用、株主への資金移転まで確認 |
例えば、個人株主が保有する非上場株式を1億円で譲渡し、取得費と譲渡費用の合計が1,000万円なら、譲渡所得は9,000万円です。単純計算では税額は約1,828万円となります。ただし、みなし配当、役員退職金との組み合わせ、取得費の立証などで結果が変わるため、概算にすぎません。税率の基本は国税庁「株式等を譲渡したときの課税」を確認してください。
事業譲渡では、帳簿価額と譲渡価額の差額が会社の利益となり、法人税等の対象になります。また、機械、在庫、営業権などの課税資産と、土地などの非課税資産を区分し、消費税を計算します。譲渡代金は会社に入るため、「会社にいくら残るか」と「オーナー個人にいくら残るか」を分けて試算する必要があります。詳しい考え方は会社売却にかかる税金の基礎知識も参考にしてください。
契約・従業員・許認可はどう変わるか
取引先との契約
株式譲渡では、契約当事者である対象会社が変わらないため、契約は原則として継続します。ただし、支配権が変わったときに通知や事前承諾を求めるチェンジ・オブ・コントロール条項がある場合は別です。主要顧客、主要仕入先、賃貸人、金融機関の契約から優先して確認します。
事業譲渡では、契約上の地位を買い手へ移すため、相手方の同意や再契約が必要になることが一般的です。契約書に譲渡禁止条項がある場合だけでなく、実務上も「誰と取引するか」は相手方にとって重要です。主要契約の同意取得をクロージング条件にし、同意が得られなかった場合の価格調整や解除権も決めます。
従業員
株式譲渡では雇用主である会社が変わらないため、雇用契約は原則として継続します。とはいえ、経営者の交代は従業員に大きな影響を与えます。情報開示の時期、説明者、処遇変更の有無、キーパーソンの継続勤務を買い手と調整しなければなりません。
事業譲渡では、従業員の労働契約を買い手へ移すため、対象者本人の真意による承諾が必要です。厚生労働省の事業譲渡等指針は、承継予定労働者への十分な説明、協議、理解を重視しています。提示条件を一方的に伝えるのではなく、業務内容、勤務地、賃金、退職金、勤続年数、有給休暇、社会保険の扱いを具体的に説明します。
許認可
株式譲渡では許認可を持つ法人が存続するため、継続しやすい傾向があります。ただし、役員・株主・支配関係の変更届、欠格要件の確認、事前承認などが必要な業種があります。建設業、運送業、介護・医療、人材紹介、酒類、警備業などは、監督官庁や専門家へ早めに確認してください。
事業譲渡では、許認可が法人に付与されている場合、買い手が新規取得しなければならないことがあります。取得がクロージング日に間に合わなければ、引き継いだ設備や従業員がいても営業を開始できません。「許認可は引き継げるはず」と推測せず、行政庁への事前相談結果を記録し、取得を前提条件にします。
債務・保証・簿外リスクの扱い
株式譲渡では、借入金や買掛金だけでなく、簿外債務や偶発債務も会社に残ります。買い手はデューデリジェンスを行い、価格調整や表明保証、補償条項でリスクを管理します。売主側は、未払い残業代、税務調査、訴訟、返品・製品保証、環境問題、個人情報事故、名義株などを早期に開示する方が、最終局面での破談を避けやすくなります。
事業譲渡では、契約で特定した債務だけを買い手に承継させる設計ができます。ただし、債権者との関係では同意や通知が必要になる場合があります。また、商号を続用する買い手の責任など、会社法上の論点もあります。対象外とした債務が売主会社に残ることを忘れず、売却代金で返済するのか、残事業の収益で返済するのかを資金繰り表へ落とし込みます。
経営者保証は、どちらの方法でも自動的に外れるわけではありません。金融機関との協議が必要です。クロージング後に保証が残らないよう、解除確認書や借換えを前提条件にするなど、交渉初期から扱いを決めます。
実務手順と必要資料
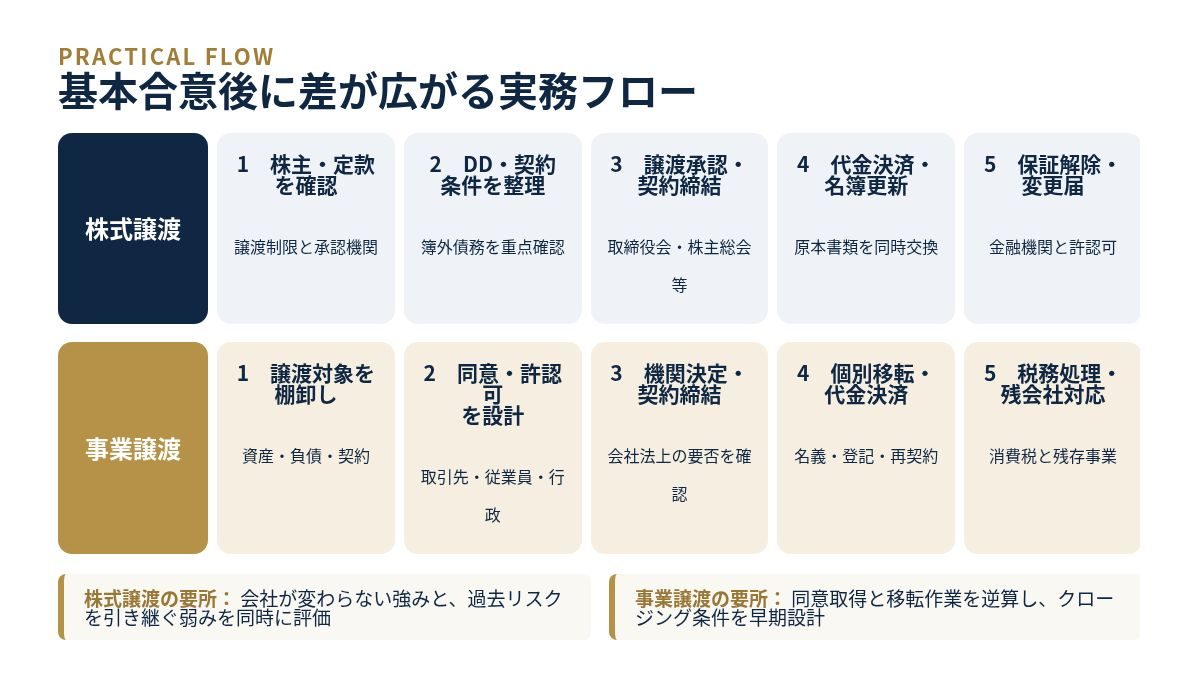
基本合意までは似ていますが、その後の作業は大きく変わります。株式譲渡は株主・定款・株券・譲渡承認を軸に進め、事業譲渡は対象資産・契約・従業員・許認可の移転表を軸に進めます。
| 段階 | 株式譲渡の主な作業 | 事業譲渡の主な作業 | 期間の目安 |
|---|---|---|---|
| 初期整理 | 株主構成、定款、株主名簿、譲渡制限を確認 | 対象事業、資産、負債、契約、人員を棚卸し | 2〜6週間 |
| 候補選定・基本合意 | 希望価格、役員処遇、保証解除を整理 | 譲渡範囲、価格配分、残会社の方針を整理 | 1〜3か月 |
| デューデリジェンス | 会社全体の財務・税務・法務・労務を調査 | 対象事業と移転可能性、対象外債務を調査 | 1〜2か月 |
| 最終契約 | 株式数、価格、表明保証、補償、前提条件 | 譲渡対象、除外対象、同意取得、消費税、競業避止 | 2〜6週間 |
| クロージング準備 | 譲渡承認、名簿書換、決済、保証解除 | 同意取得、雇用承諾、許認可、登記・名義変更、在庫確定 | 2〜8週間以上 |
全体では、株式譲渡は3〜9か月、事業譲渡は4〜12か月程度が一つの目安です。買い手探索の難易度、許認可、従業員数、契約本数、不動産の有無で大きく変わります。同意取得が多い事業譲渡では、最終契約を締結してからクロージングまでの期間を長く取ることもあります。
株式譲渡で準備したい資料
- 定款、履歴事項全部証明書、株主名簿、株券発行の有無が分かる資料
- 株式取得の経緯、名義株・質権・担保設定の有無
- 直近3〜5期の決算書、税務申告書、試算表、資金繰り表
- 借入金一覧、担保・保証一覧、リース一覧
- 主要契約、許認可、従業員一覧、規程、訴訟・クレーム資料
事業譲渡で追加したい資料
- 譲渡対象・除外対象を区分した資産負債一覧
- 対象事業の部門別損益、共通費配賦前後の収益性
- 契約承継リストと相手方同意の要否
- 従業員承継リストと説明・同意取得計画
- 許認可一覧と承継・新規取得・変更届の整理
- 在庫、前受金、ポイント、保証債務、顧客データの扱い
資料の全体像は会社売却で必要な書類で段階別に整理しています。すべてが揃ってから相談する必要はありませんが、株主・財務・契約・許認可の4領域を先に整えると、スキーム比較の精度が上がります。
費用と価格交渉で見落としやすい点
どちらの方法でも、仲介またはFA報酬、弁護士・税理士等の専門家費用、デューデリジェンス対応費用が生じます。事業譲渡では、資産の登記・登録、契約変更、許認可取得、システム移行、在庫実査などの追加コストが増えやすくなります。契約書の内容によって印紙税の判定も変わるため、署名前に確認します。
| 費用・調整項目 | 株式譲渡での注意 | 事業譲渡での注意 |
|---|---|---|
| 専門家費用 | 会社全体のDD対応が中心 | 移転対象の特定、同意取得、資産移転手続きが増えやすい |
| 価格調整 | ネットデット、運転資本、偶発債務を調整 | 在庫、未収金、前受金、引当金、営業権の配分を調整 |
| 税負担 | 株主段階の譲渡所得を確認 | 会社段階の法人税等・消費税と、残会社から株主への資金移転を確認 |
| 移転コスト | 比較的限定されるが、保証解除や変更届は必要 | 登記、登録、再契約、許認可、システム・データ移行が発生 |
| 売却後コスト | 通常は対象会社の運営から離れる | 残会社の維持、借入返済、廃業・清算費用を見込む |
提示価格だけで判断すると、手取りを読み違えます。株式譲渡ではネットデットや正常運転資本による価格調整、事業譲渡では対象資産の増減や在庫実査による精算が起こります。計算方法は会社売却の価格調整とネットデット・運転資本で詳しく解説しています。
具体例で見る判断の違い
例1:地域密着型の製造会社を後継者へ引き継ぐ
創業者が全株式を保有し、従業員40人、工場は自社所有、主要顧客との長期契約があり、事業は一つです。税務・労務に大きな問題がなく、買い手も会社全体を評価しています。この場合は、契約や雇用関係を維持しやすい株式譲渡が基本候補になります。
ただし、工場不動産、土壌汚染、製品保証、経営者保証を重点的に確認します。株式譲渡を選んでも、買い手が一部不動産の分離や保証解除を条件にする可能性があります。
例2:二つの事業のうちEC部門だけを売却する
売主会社は店舗事業とEC事業を運営し、経営者は店舗事業を続けたいと考えています。買い手はECのブランド、サイト、在庫、顧客データ、担当者だけを希望しています。この場合は事業譲渡が候補です。
重要なのは、ECサイトのドメイン、決済契約、物流契約、個人情報、商標、返品債務、ポイント残高の扱いです。顧客データの移転には個人情報保護法上の確認が必要で、システムだけを渡せば終わりではありません。担当者が移籍しない場合の事業価値も再評価します。
例3:簿外リスクへの懸念から買い手が事業譲渡を希望する
売主は会社全体の売却を希望していても、過去の税務処理や未払残業代に不確実性があり、買い手が事業譲渡を求めることがあります。売主は事業譲渡へ直ちに切り替える前に、リスクの金額を調査し、株式譲渡の価格調整や補償上限で解決できないか比較します。
事業譲渡へ変更すると、税負担、同意取得、許認可、残会社処理のコストが増える可能性があります。スキーム変更による追加負担を数字にし、価格や費用分担へ反映させることが交渉の要点です。
よくある失敗と防ぎ方
税率だけを見てスキームを決める
「株式譲渡なら約20%だから得」「事業譲渡なら繰越欠損金が使えるから得」といった一つの数字だけで決めるのは危険です。実際の手取りには、取得費、役員退職金、消費税、借入返済、残会社の維持・清算、株主への資金移転が影響します。両案のキャッシュフローをクロージング日から売却後まで並べてください。
主要契約と許認可の確認が遅れる
基本合意後に「主要顧客の同意が必要だった」「買い手が許認可を取得できない」と分かると、取引全体が止まります。上位売上先、賃貸借、金融、販売代理店、システム、許認可を初期段階で一覧化し、同意・通知・新規取得・変更届の別を確認します。
従業員への説明を一斉通知だけで済ませる
特に事業譲渡では、対象従業員本人の承諾が必要です。情報漏えいを恐れて説明が遅すぎると、承諾を得られず事業価値が下がることがあります。公表範囲、説明順、質疑応答、個別面談、条件提示を買い手と事前に設計します。
譲渡対象の境界が曖昧なまま契約する
事業譲渡で「営業に必要な一切の資産」など抽象的な表現だけに頼ると、ドメイン、アカウント、治具、予備部品、前受金、返金義務などが漏れます。別紙の資産・契約・従業員リストへ識別番号、金額、基準日、移転方法を記載し、更新手順も決めます。
クロージング後の残務を決めない
売却後にも、売主の引継ぎ支援、顧客対応、税務申告、残会社の運営、帳簿保存、保証解除、名義変更などが残ります。誰が、いつまでに、どの費用で対応するかを最終契約や移行計画へ入れます。決済当日の実務は会社売却のクロージングと必要書類をご確認ください。
判断前に確認したいチェックリスト
- 売りたいのは会社全体か、特定事業だけか
- 売却代金を株主が受け取るのか、会社が受け取るのか
- 株主構成、譲渡制限、名義株、担保設定を確認したか
- 主要契約に支配権変更・譲渡禁止・事前承諾条項がないか
- 従業員の移籍同意が必要か。説明計画を作ったか
- 許認可を承継できるか。買い手の新規取得に何か月かかるか
- 買い手が懸念する簿外債務・偶発債務を把握したか
- 借入金と経営者保証をいつ、どの方法で整理するか
- 株式譲渡と事業譲渡の税引後手取りを同じ前提で比較したか
- 事業譲渡後に残る会社・事業・債務の方針を決めたか
- 価格調整、消費税、在庫精算、営業権の扱いを確認したか
- クロージング後の引継ぎ支援と費用負担を決めたか
初期整理では、正解を一人で決める必要はありません。まずは二つの案を並べ、売却目的、手取り、実行可能性、残る責任を比較します。会社法上の手続きはe-Gov法令検索「会社法」、中小M&Aの進め方と支援機関の対応は中小企業庁「中小M&Aガイドライン」を確認できます。
事業譲渡と株式譲渡に関するFAQ
中小企業の会社売却では、どちらが多いですか?
会社全体を引き継ぐ中小企業M&Aでは、契約や雇用関係を維持しやすい株式譲渡がよく使われます。ただし、一部事業のみを売る場合、過去リスクを切り分けたい場合、株主関係が整理できない場合などは事業譲渡が候補になります。件数の多さではなく、自社の目的と実行可能性で選びます。
株式譲渡なら取引先への説明は不要ですか?
不要とは限りません。契約当事者は変わりませんが、支配権変更条項や事前承諾条項がある場合があります。契約上の義務がなくても、主要顧客との関係維持のために説明が必要なこともあります。契約確認とコミュニケーション計画を分けて考えてください。
事業譲渡で従業員を自動的に移せますか?
自動的には移せません。労働契約を買い手へ承継するには、対象従業員の真意による承諾が必要です。承諾を得るための説明内容と時期を設計し、労働条件を明確に提示します。
事業譲渡なら過去の債務をすべて切り離せますか?
契約上は承継対象を選べますが、債権者の同意、商号続用時の責任、製品保証や個人情報対応など、個別の論点があります。対象外債務は売主会社に残るため、返済原資と残会社の方針も必要です。
途中で株式譲渡から事業譲渡へ変更できますか?
変更は可能ですが、価格、税金、譲渡対象、従業員、許認可、契約同意、スケジュールを再設計する必要があります。基本合意や独占交渉の条件にも影響するため、変更理由と追加負担を明確にして交渉します。
どの段階で税理士や弁護士へ相談すべきですか?
買い手候補へスキームを提示する前が理想です。少なくとも基本合意前には、税引後手取り、会社法上の機関決定、契約・許認可の承継可否を確認してください。最終契約直前では、条件を戻しにくくなります。
早い段階で二つの案を数字と作業量で比べる
株式譲渡は、会社を一体で引き継ぎやすい一方、買い手が過去のリスクも会社ごと引き受けます。事業譲渡は、売る範囲を選びやすい一方、契約・従業員・許認可を個別に移す実務が増えます。売却価格だけを比べても、最適な方法は決まりません。
売主が見るべきなのは、税引後手取り、同意取得の難易度、許認可、保証解除、残会社の処理、実行までの期間です。まず株式譲渡案と事業譲渡案の2案を作り、同じ前提で比較してください。会社売却の検討を始めたばかりなら、会社売却前にやるべきことから株主・財務・契約・許認可を整理すると、専門家との相談が進めやすくなります。
※本記事は2026年9月19日時点の一般的な制度・実務を整理したもので、個別案件への法務・税務・労務上の助言ではありません。契約内容、株主構成、許認可、税務条件によって取扱いは異なります。実行前に弁護士、税理士、社会保険労務士などの専門家へご確認ください。